2.9萬人!非農“爆冷”,黃金瞬間拉昇40美元,美聯儲10月劇本已被改寫?
2026-10-02 20:47:12
週五(10月2日)北京時間20:30,美國勞工統計局公佈9月非農就業報告:新增非農就業僅2.9萬人,遠低於市場預期的9萬人;失業率升至4.2%,高於預期的4.1%;平均時薪環比僅增0.1%,同比增速3.0%,為2021年5月以來最低。更值得警惕的是歷史數據修正——7月新增就業由正轉負(下修至-1萬),8月由16.2萬下修至13.3萬,兩個月合計下修約6萬人。
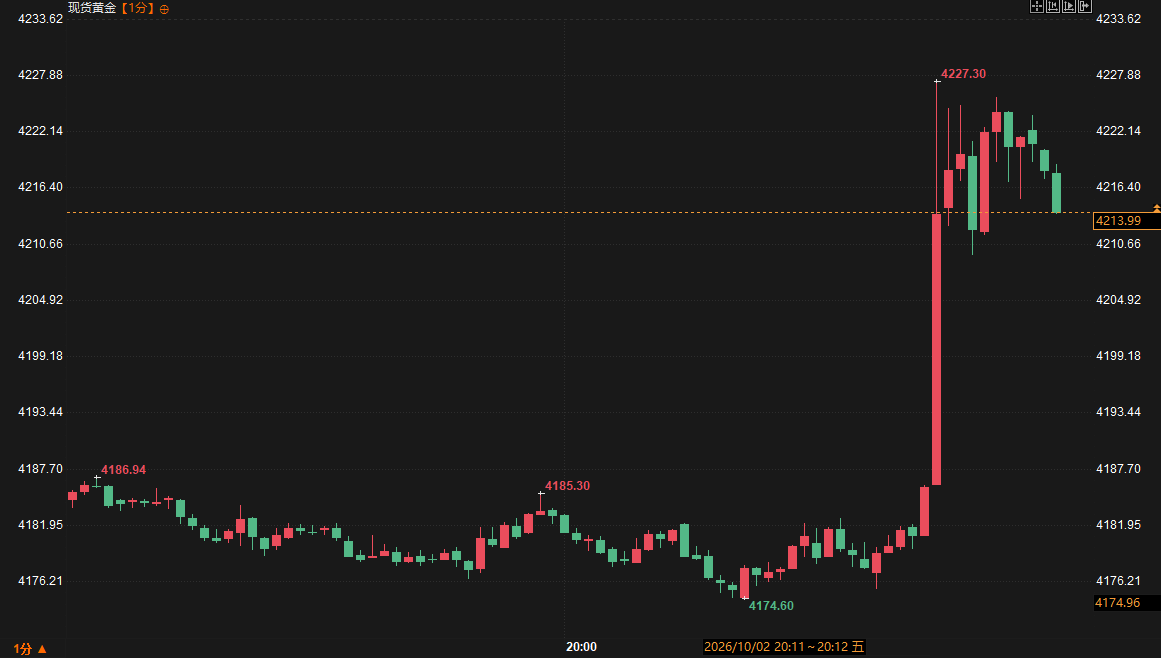
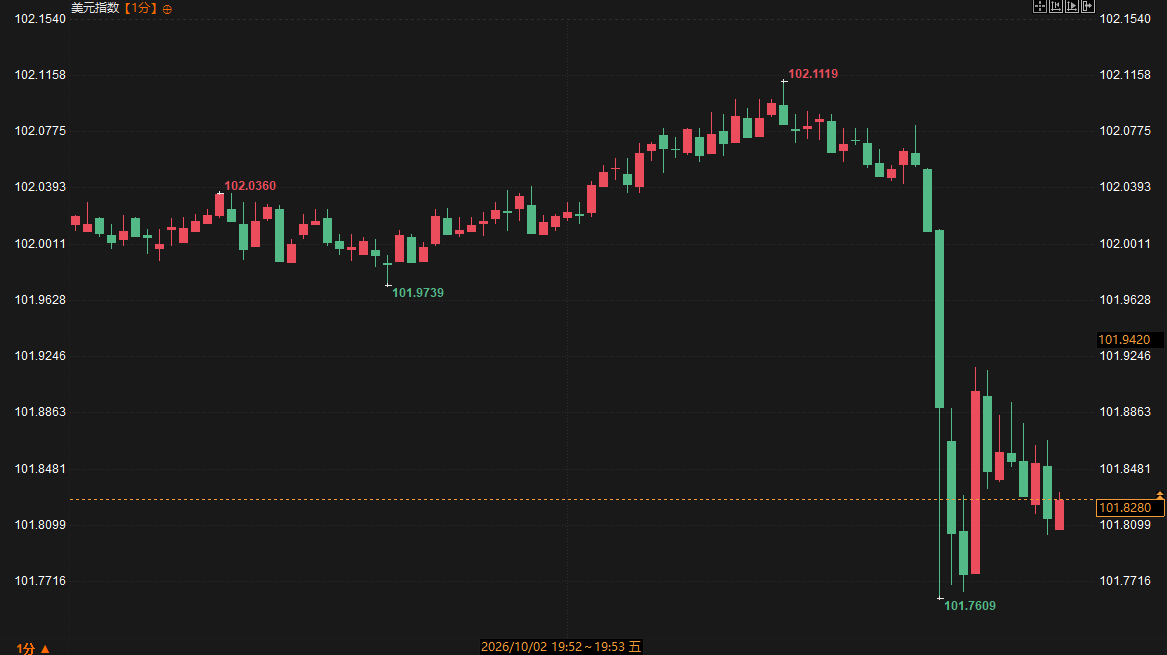
數據落地後,市場定價美聯儲10月按兵不動的概率飆升至85%,“勞動力市場再加速”的敍事遭遇重擊。資產反應鏈路清晰而迅速:美債全線走強,2年期收益率下挫約9個基點至4.71%,10年期跌至5.16%附近;美元指數短線下跌約20點至101.85;美元兑日元下探156.94;英鎊兑美元衝高至1.3239。避險與寬鬆交易共振下,現貨黃金自4181美元附近快速拉昇逾40美元至4220上方,白銀觸及62美元/盎司關口,鉑金、鈀金同步走強;新興市場貨幣指數大漲,美股期貨中小盤股領漲約1.3%,標普期貨漲0.8%;恐慌指數VIX跌至一週低點15.60。
公佈前,市場並非毫無準備。9月以來美債收益率持續攀升,10年期收益率一度觸及24年高位,抵押貸款利率突破7%;短期利率市場本週早些時候幾乎完全定價美聯儲將在10月28日會議上再度加息。但在數據公佈前的48小時內,這一押注概率已驟降至23%——市場其實在“搶跑”。
數據公佈前,部分機構與分析師仍關注就業韌性與加息可能;公佈後,知名機構觀點迅速轉向。安聯首席經濟顧問埃爾埃利安指出,就業僅增2.9萬、失業率升至4.2%、時薪環比僅0.1%,疊加前兩月下修,進一步強化了近期美聯儲官員講話的影響,市場對10月加息預期明顯降温。分析師Mike Zaccardi則強調“再加速敍事遭遇重擊”,同時指出小盤股領漲、美債受捧、時薪同比創多年低點等細節。散户層面,不少交易者認為後續仍有下修空間,並提到“市場喜歡壞消息,但選民不喜歡”,中期選舉臨近的政治敏感度被反覆提及。預期偏差清晰:多數人原預期温和放緩,實際結果更弱,導致利率路徑重定價幅度大於常規。
對比歷史走勢,本輪的特殊性在於:這不是典型的“衰退式寬鬆交易”,而是高通脹背景下的“緊縮退坡”交易——此前美聯儲三年多來首次加息、主席沃什強調“經濟已強化”,如今就業數據為暫停加息提供了台階。有分析指出,勞動力參與率升至61.8%是失業率上行的部分原因,屬於相對積極的供給端改善;而“低招聘、低裁員”的企業行為模式,疊加數據中心建設帶來的75萬個AI相關崗位,意味着就業走弱尚未演變為全面惡化。
短期看,寬鬆預期回擺利好債券與貴金屬,美元偏弱格局或延續;但10月28日議息前僅剩CPI一項關鍵數據,若通脹數據再超預期,利率市場的反覆將放大金價與美債的波動。對黃金、非美貨幣構成短線支撐,對美元構成壓制,這一多空格局能否延續,取決於美聯儲官員對數據的解讀口徑。
問:為何2.9萬人的新增就業引發如此大的市場反應?
答:不僅當期數據遠低預期,前兩月合計下修6萬人更動搖了“就業再加速”敍事,直接改寫10月加息定價。
問:失業率升至4.2%為何未必是壞事?
答:勞動參與率升至61.8%,説明更多人重返求職隊伍,失業率上行部分來自供給端改善。
問:金價急漲的邏輯是什麼?
答:加息預期降温壓低實際利率預期,疊加美元走弱,共同推升以美元計價的貴金屬。
問:後續還有哪些關鍵觀察點?
答:10月28日議息會議前僅剩CPI數據,以及美聯儲官員講話對就業疲軟的定性。
問:中期選舉對市場有何影響?
答:這是11月3日投票前最後一份非農,消費者信心處於低位,經濟感知或影響選舉格局,進而間接擾動政策預期。
數據落地後,市場定價美聯儲10月按兵不動的概率飆升至85%,“勞動力市場再加速”的敍事遭遇重擊。資產反應鏈路清晰而迅速:美債全線走強,2年期收益率下挫約9個基點至4.71%,10年期跌至5.16%附近;美元指數短線下跌約20點至101.85;美元兑日元下探156.94;英鎊兑美元衝高至1.3239。避險與寬鬆交易共振下,現貨黃金自4181美元附近快速拉昇逾40美元至4220上方,白銀觸及62美元/盎司關口,鉑金、鈀金同步走強;新興市場貨幣指數大漲,美股期貨中小盤股領漲約1.3%,標普期貨漲0.8%;恐慌指數VIX跌至一週低點15.60。
公佈前,市場並非毫無準備。9月以來美債收益率持續攀升,10年期收益率一度觸及24年高位,抵押貸款利率突破7%;短期利率市場本週早些時候幾乎完全定價美聯儲將在10月28日會議上再度加息。但在數據公佈前的48小時內,這一押注概率已驟降至23%——市場其實在“搶跑”。
數據公佈前,部分機構與分析師仍關注就業韌性與加息可能;公佈後,知名機構觀點迅速轉向。安聯首席經濟顧問埃爾埃利安指出,就業僅增2.9萬、失業率升至4.2%、時薪環比僅0.1%,疊加前兩月下修,進一步強化了近期美聯儲官員講話的影響,市場對10月加息預期明顯降温。分析師Mike Zaccardi則強調“再加速敍事遭遇重擊”,同時指出小盤股領漲、美債受捧、時薪同比創多年低點等細節。散户層面,不少交易者認為後續仍有下修空間,並提到“市場喜歡壞消息,但選民不喜歡”,中期選舉臨近的政治敏感度被反覆提及。預期偏差清晰:多數人原預期温和放緩,實際結果更弱,導致利率路徑重定價幅度大於常規。
深度互聯分析:數據如何重塑政策與資產定價
對比歷史走勢,本輪的特殊性在於:這不是典型的“衰退式寬鬆交易”,而是高通脹背景下的“緊縮退坡”交易——此前美聯儲三年多來首次加息、主席沃什強調“經濟已強化”,如今就業數據為暫停加息提供了台階。有分析指出,勞動力參與率升至61.8%是失業率上行的部分原因,屬於相對積極的供給端改善;而“低招聘、低裁員”的企業行為模式,疊加數據中心建設帶來的75萬個AI相關崗位,意味着就業走弱尚未演變為全面惡化。
趨勢展望:盤面邏輯外推
短期看,寬鬆預期回擺利好債券與貴金屬,美元偏弱格局或延續;但10月28日議息前僅剩CPI一項關鍵數據,若通脹數據再超預期,利率市場的反覆將放大金價與美債的波動。對黃金、非美貨幣構成短線支撐,對美元構成壓制,這一多空格局能否延續,取決於美聯儲官員對數據的解讀口徑。
拓展閲讀
問:為何2.9萬人的新增就業引發如此大的市場反應?
答:不僅當期數據遠低預期,前兩月合計下修6萬人更動搖了“就業再加速”敍事,直接改寫10月加息定價。
問:失業率升至4.2%為何未必是壞事?
答:勞動參與率升至61.8%,説明更多人重返求職隊伍,失業率上行部分來自供給端改善。
問:金價急漲的邏輯是什麼?
答:加息預期降温壓低實際利率預期,疊加美元走弱,共同推升以美元計價的貴金屬。
問:後續還有哪些關鍵觀察點?
答:10月28日議息會議前僅剩CPI數據,以及美聯儲官員講話對就業疲軟的定性。
問:中期選舉對市場有何影響?
答:這是11月3日投票前最後一份非農,消費者信心處於低位,經濟感知或影響選舉格局,進而間接擾動政策預期。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。