非農爆打壓美聯儲加息預期,美元承壓但周線仍強,日元長期趨勢或轉向升值
2026-10-03 08:59:53
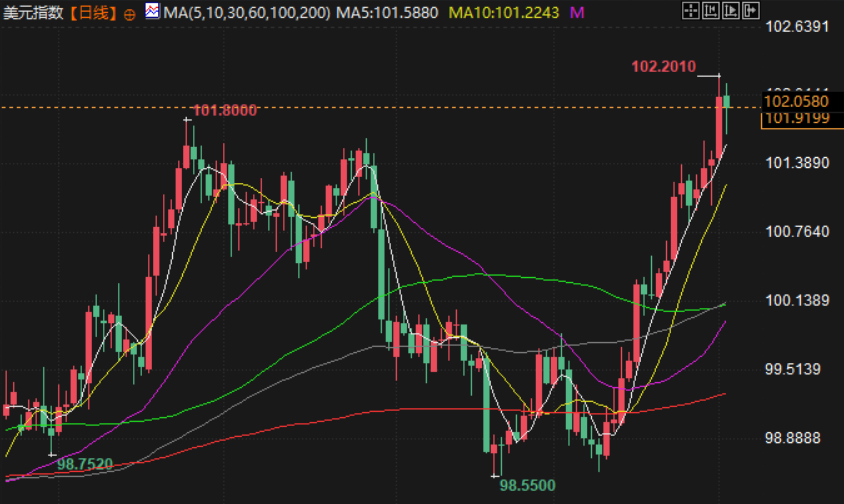
美元指數週五收跌於101.91,儘管美元指數本週創18個月高位,但美國9月就業增長遠不及預期,令美元週五回吐了部分近期漲幅。
美國9月非農就業僅增加2.9萬個,不到經濟學家預期9萬個的三分之一。8月增幅從此前報告的16.2萬下修至13.3萬;7月數據經修正後為減少1萬個,這是今年第二個月出現負增長。7月和8月新增就業合計比此前估計少6萬個。過去三個月,就業崗位月均增加5.1萬個,2025年同期為2.3萬個。
經濟學家估計,美國經濟每月需增加約5萬個崗位才能跟上勞動年齡人口增長;由於退休和特朗普政府收緊移民政策導致勞動力供應減少,維持勞動力市場平衡所需的就業增幅較低。
報告顯示,醫療保健繼續貢獻大部分新增崗位,9月增加1.7萬個;建築業、製造業以及休閒和酒店業也有所增加。信息行業、金融活動行業以及專業和商業服務業崗位減少,政府部門減少1.7萬個。報告就業增長的行業佔比從8月的57.6%降至49.0%,創11個月最低。
經濟學家指出,當勞動節在9月日期相對較晚時,非農數據往往表現欠佳,今年正是如此;目前沒有跡象顯示裁員普遍增加,初請失業金人數仍徘徊在57年低位,勞動力市場呈“招聘少、解僱少”狀態。
失業率薪資與勞動力參與
隨着更多人進入勞動力市場,9月失業率從8月的4.1%升至4.2%。家庭調查顯示,9月就業人數增加40.6萬,但不足以吸納新增的48.5萬勞動力;勞動力參與率從8月的61.6%升至61.8%。薪資增長放緩:平均時薪在8月上漲0.3%後,9月僅微升0.1%,同比漲幅從8月的3.1%降至3.0%。薪資增長放緩證實勞動力市場並非通脹來源,但也引發對強勁消費支出和經濟增長能否持續的擔憂;薪資漲幅低於通脹率,消費者減少儲蓄並動用積蓄為消費支出提供資金。長期失業人數上升,失業時間中位數從8月的11.4周升至11.5周,接近四年半最高水平;更廣泛失業率從8月的7.7%降至7.6%。BMO資本市場首席美國經濟學家斯科特·安德森表示,報告沒有跡象表明就業市場真正陷入困境,但就業市場韌性的基礎可能不如GDP增長那麼穩固。
美聯儲加息預期降温
9月就業報告幾乎排除了美聯儲本月再次加息的可能性。芝商所FedWatch工具顯示,金融市場最初將美聯儲10月27-28日會議加息的概率下調至13%,隨後又上調至約23%,與週四相比變化不大;由於7月和8月通脹數據低於預期,進一步收緊貨幣政策的概率已從本週初的約70%大幅下降。
交易員預計美聯儲本月稍晚維持利率不變的可能性為86%,一週前為36%。
芝加哥聯儲主席古爾斯比表示,最新就業數據表明勞動力市場保持穩定,而通脹過高仍是美聯儲更重要的政策關切;被問及本月應加息還是暫停時,他説“任何選項都在考慮之列”。
惠譽評級美國經濟主管Olu Sonola稱,就業增長疲弱、失業率略升、薪資受控,加上此前數據下修,使美聯儲幾乎沒有理由繼續考慮10月加息。由於通脹率仍高於2%目標,經濟學家繼續預計美聯儲將在12月加息。
野村G10外匯策略主管Dominic Bunning認為,這組就業數據整體呈“金髮姑娘”特徵:經濟活動仍有韌性,但未產生顯著通脹壓力,對風險資產和高貝塔貨幣相對有利,也可能略微降低美聯儲10月再加息的尾部風險。
歐洲央行繼續面臨加息壓力
歐元兑美元週五上漲,但周線連續第四周下跌,為2025年5月中旬以來最長連跌,核心支撐來自歐洲政府公債拋售、美國公債收益率高企以及市場對美聯儲鷹派立場的預期。
指標10年期美債收益率在非農報告公佈後一度下跌,隨後上漲5.14個基點至5.285%。不過,美債收益率仍徘徊在數十年高位附近,歐洲部分地區財政前景擔憂加劇,油價上漲也促使投資者減少對主要能源進口國貨幣的敞口,包括歐元和日元。
歐洲國家週五同意釋放柴油庫存。此前,特朗普向各國政府施壓,要求採取行動遏制與伊朗戰爭有關的燃料價格急升。歐元區通脹未來幾個月可能上升,使歐洲央行繼續面臨加息壓力。隨着2027年大選臨近,市場預計政策利率將上升,政治風險也日益加劇,法國和意大利政府公債近幾周面臨拋售壓力。
法國10年期公債收益率週四躍升至2002年以來最高水平;法國與德國10年期公債收益率差週五升至150個基點以上,為2011年底以來最闊。
美銀分析師表示,儘管市場一直對法國風險憂心忡忡,但在本週遭到猛烈拋售之前,歐元兑瑞郎的韌性十分突出,風險逆轉期權的偏斜溢價也已擴大至歷史極端水平。歐元兑瑞郎下跌0.15%,報0.9327瑞郎;歐元兑日元持平於177.67日元,兩者周線均下跌。
德國經濟韌性
德國央行行長納格爾週五表示,受強勁出口需求和政府投資推動,德國經濟今年可能增長約1%,約為最新預測的兩倍。德國央行6月預測德國經濟今年增長0.5%。德國過去三年經濟幾乎沒有增長,伊朗戰爭預計將通過推高能源成本進一步打擊該國工業。
不過,納格爾表示,德國經濟產出展現出意外韌性,目前正處於週期性復甦階段,儘管潛在增長依然疲弱。聯邦政府通過舉債融資、重點用於國防、基礎設施和氣候保護的額外支出,是推動經濟增長的一個因素;德國也受益於出乎意料的強勁海外需求。德國經濟表現強勁促使預測機構不斷上調歐元區經濟增長預測,目前預計歐元區今年經濟增速將達到或超過約1%的潛在增速。不過,經濟增長保持韌性也意味着通脹壓力上升。當前物價漲幅已接近歐洲央行2%目標的兩倍,而且可能進一步加快,這可能迫使歐洲央行進一步加息。
美元兑日元週五收跌0.15%,收於157.83,花旗策略師表示,隨着日本央行加息、日本利率上升,日元的長期趨勢可能已經轉向升值。
策略師認為,高市早苗政府的政策立場出現了明顯變化,其此前傾向於推動通脹的政策取向如今可能有所減弱。花旗表示,日本在前首相安倍晉三的“安倍經濟學”政策推動下襬脱通縮後,政策從支持日元走弱轉向支持日元走強,是必要的轉變。美國的政策立場也已發生變化,從此前限制日元過度走弱轉向引導日元走強。
美國9月非農就業僅增加2.9萬個,不到經濟學家預期9萬個的三分之一。8月增幅從此前報告的16.2萬下修至13.3萬;7月數據經修正後為減少1萬個,這是今年第二個月出現負增長。7月和8月新增就業合計比此前估計少6萬個。過去三個月,就業崗位月均增加5.1萬個,2025年同期為2.3萬個。
經濟學家估計,美國經濟每月需增加約5萬個崗位才能跟上勞動年齡人口增長;由於退休和特朗普政府收緊移民政策導致勞動力供應減少,維持勞動力市場平衡所需的就業增幅較低。
報告顯示,醫療保健繼續貢獻大部分新增崗位,9月增加1.7萬個;建築業、製造業以及休閒和酒店業也有所增加。信息行業、金融活動行業以及專業和商業服務業崗位減少,政府部門減少1.7萬個。報告就業增長的行業佔比從8月的57.6%降至49.0%,創11個月最低。
經濟學家指出,當勞動節在9月日期相對較晚時,非農數據往往表現欠佳,今年正是如此;目前沒有跡象顯示裁員普遍增加,初請失業金人數仍徘徊在57年低位,勞動力市場呈“招聘少、解僱少”狀態。
失業率薪資與勞動力參與
隨着更多人進入勞動力市場,9月失業率從8月的4.1%升至4.2%。家庭調查顯示,9月就業人數增加40.6萬,但不足以吸納新增的48.5萬勞動力;勞動力參與率從8月的61.6%升至61.8%。薪資增長放緩:平均時薪在8月上漲0.3%後,9月僅微升0.1%,同比漲幅從8月的3.1%降至3.0%。薪資增長放緩證實勞動力市場並非通脹來源,但也引發對強勁消費支出和經濟增長能否持續的擔憂;薪資漲幅低於通脹率,消費者減少儲蓄並動用積蓄為消費支出提供資金。長期失業人數上升,失業時間中位數從8月的11.4周升至11.5周,接近四年半最高水平;更廣泛失業率從8月的7.7%降至7.6%。BMO資本市場首席美國經濟學家斯科特·安德森表示,報告沒有跡象表明就業市場真正陷入困境,但就業市場韌性的基礎可能不如GDP增長那麼穩固。
美聯儲加息預期降温
9月就業報告幾乎排除了美聯儲本月再次加息的可能性。芝商所FedWatch工具顯示,金融市場最初將美聯儲10月27-28日會議加息的概率下調至13%,隨後又上調至約23%,與週四相比變化不大;由於7月和8月通脹數據低於預期,進一步收緊貨幣政策的概率已從本週初的約70%大幅下降。
交易員預計美聯儲本月稍晚維持利率不變的可能性為86%,一週前為36%。
芝加哥聯儲主席古爾斯比表示,最新就業數據表明勞動力市場保持穩定,而通脹過高仍是美聯儲更重要的政策關切;被問及本月應加息還是暫停時,他説“任何選項都在考慮之列”。
惠譽評級美國經濟主管Olu Sonola稱,就業增長疲弱、失業率略升、薪資受控,加上此前數據下修,使美聯儲幾乎沒有理由繼續考慮10月加息。由於通脹率仍高於2%目標,經濟學家繼續預計美聯儲將在12月加息。
野村G10外匯策略主管Dominic Bunning認為,這組就業數據整體呈“金髮姑娘”特徵:經濟活動仍有韌性,但未產生顯著通脹壓力,對風險資產和高貝塔貨幣相對有利,也可能略微降低美聯儲10月再加息的尾部風險。
歐洲央行繼續面臨加息壓力
歐元兑美元週五上漲,但周線連續第四周下跌,為2025年5月中旬以來最長連跌,核心支撐來自歐洲政府公債拋售、美國公債收益率高企以及市場對美聯儲鷹派立場的預期。
指標10年期美債收益率在非農報告公佈後一度下跌,隨後上漲5.14個基點至5.285%。不過,美債收益率仍徘徊在數十年高位附近,歐洲部分地區財政前景擔憂加劇,油價上漲也促使投資者減少對主要能源進口國貨幣的敞口,包括歐元和日元。
歐洲國家週五同意釋放柴油庫存。此前,特朗普向各國政府施壓,要求採取行動遏制與伊朗戰爭有關的燃料價格急升。歐元區通脹未來幾個月可能上升,使歐洲央行繼續面臨加息壓力。隨着2027年大選臨近,市場預計政策利率將上升,政治風險也日益加劇,法國和意大利政府公債近幾周面臨拋售壓力。
法國10年期公債收益率週四躍升至2002年以來最高水平;法國與德國10年期公債收益率差週五升至150個基點以上,為2011年底以來最闊。
美銀分析師表示,儘管市場一直對法國風險憂心忡忡,但在本週遭到猛烈拋售之前,歐元兑瑞郎的韌性十分突出,風險逆轉期權的偏斜溢價也已擴大至歷史極端水平。歐元兑瑞郎下跌0.15%,報0.9327瑞郎;歐元兑日元持平於177.67日元,兩者周線均下跌。
德國經濟韌性
德國央行行長納格爾週五表示,受強勁出口需求和政府投資推動,德國經濟今年可能增長約1%,約為最新預測的兩倍。德國央行6月預測德國經濟今年增長0.5%。德國過去三年經濟幾乎沒有增長,伊朗戰爭預計將通過推高能源成本進一步打擊該國工業。
不過,納格爾表示,德國經濟產出展現出意外韌性,目前正處於週期性復甦階段,儘管潛在增長依然疲弱。聯邦政府通過舉債融資、重點用於國防、基礎設施和氣候保護的額外支出,是推動經濟增長的一個因素;德國也受益於出乎意料的強勁海外需求。德國經濟表現強勁促使預測機構不斷上調歐元區經濟增長預測,目前預計歐元區今年經濟增速將達到或超過約1%的潛在增速。不過,經濟增長保持韌性也意味着通脹壓力上升。當前物價漲幅已接近歐洲央行2%目標的兩倍,而且可能進一步加快,這可能迫使歐洲央行進一步加息。
美元兑日元週五收跌0.15%,收於157.83,花旗策略師表示,隨着日本央行加息、日本利率上升,日元的長期趨勢可能已經轉向升值。
策略師認為,高市早苗政府的政策立場出現了明顯變化,其此前傾向於推動通脹的政策取向如今可能有所減弱。花旗表示,日本在前首相安倍晉三的“安倍經濟學”政策推動下襬脱通縮後,政策從支持日元走弱轉向支持日元走強,是必要的轉變。美國的政策立場也已發生變化,從此前限制日元過度走弱轉向引導日元走強。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。