10月6日財經早餐:黃金獲加息預期削弱支撐,中東出口增加與G7釋儲施壓,美油失守90關口
2026-10-06 07:25:37
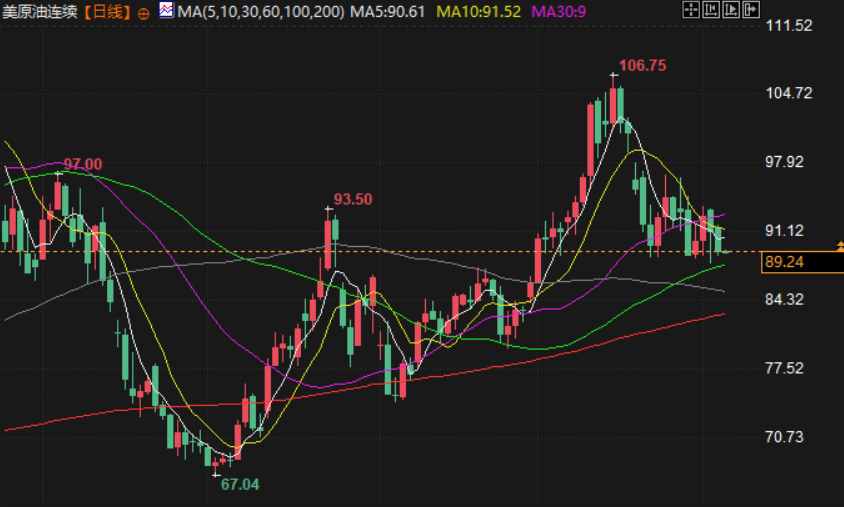
週二(北京時間10月6日)亞市早盤,現貨黃金交投於4138.65美元/盎司附近,金價週一持穩,美元走強和美債收益率高企帶來的壓力,被市場對美聯儲本月加息預期減弱所抵消;油價週一下跌超2%,因中東原油出口增加且七國集團承諾增加供應,但伊朗戰爭引發的供應中斷擔憂持續存在,限制了油價跌幅,美原油現交投於89.17美元/桶附近。
美股週一上漲,標普500指數漲0.66%至7773.95點,較8月13日收盤紀錄低約0.3%;納指漲1.05%至27477.31點;道指漲0.18%至51267.90點。投資者關注油價下跌並等待企業季度財報。上週五公佈的就業數據弱於預期,削弱了市場對美聯儲本月加息的預期。
英偉達漲2.1%創收盤新高,市值升至5.76萬億美元;微軟漲1.5%,Meta和特斯拉均漲約2%。隨着中東原油出口增加且七國集團承諾增加供應,油價下跌。B. Riley Wealth首席市場策略師Art Hogan稱,經濟數據日程清淡、財報季臨近,投資者正尋找利好,顯然聚焦能源價格下跌。
第三季度財報季下週由大型銀行拉開,預計標普500成分股盈利同比增長逾30%,主要得益於AI相關股票。芝商所FedWatch顯示,交易員預計美聯儲10月加息概率為24%,低於一週前的70%。
法國施耐德電氣同意以226億美元全現金收購軟件公司PTC後,PTC股價飆升33%。標普500的11個板塊中10個上漲,材料板塊領漲1.22%,通信服務板塊漲1.14%。儘管美債收益率上升且伊朗戰爭推高油價,對企業盈利強勁的樂觀預期仍推動美股。
現貨黃金週一持穩,收於4140.62美元/盎司,美元走強和美債收益率高企帶來的壓力,被市場對美聯儲本月加息預期減弱所抵消;美國10年期公債收益率接近20年來高位,Forex分析師Fawad Razaqzada稱金價短期可能先跌然後買家才大舉入場,因美元持續攀升且收益率居高不下。
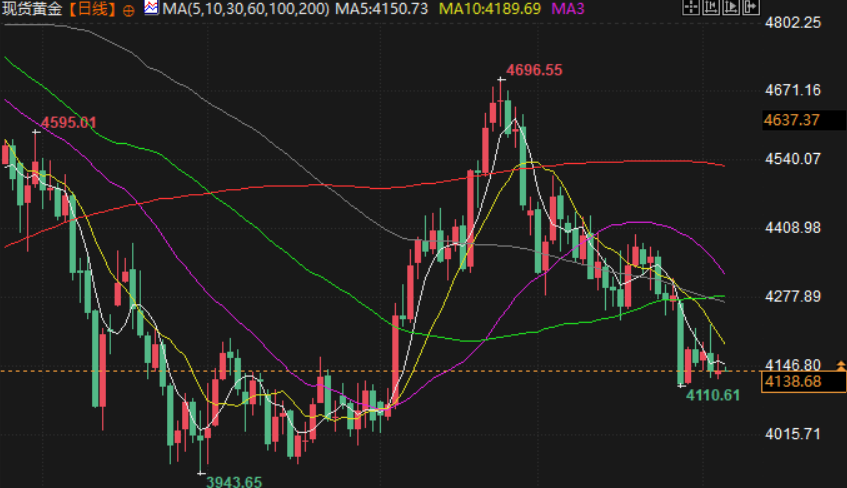
上週五數據顯示美國9月就業增長放緩幅度超預期且前兩月非農被下修,之後市場對美聯儲本月收緊政策預期減弱,芝商所FedWatch顯示交易員預計10月加息概率22%低於上週約70%,但仍預計12月加息概率84%,投資者等待本週稍晚公佈的美聯儲9月FOMC會議記錄。
貴金屬諮詢公司Metals Focus預計隨着投資者尋求傳統美元計價資產替代選擇,金價將在2027年創紀錄新高並預計2027年均價達每盎司5330美元。
油價週一下跌,美原油下跌2.15%,收於89.30美元/桶;布倫特原油下跌2.35%,收於100.29美元/桶,因中東原油出口增加且七國集團承諾增加供應,但伊朗戰爭引發的供應中斷擔憂持續存在,限制了油價跌幅。
航運數據顯示,儘管有船隻在通過霍爾木茲海峽時遭襲,但9月最後一週有四天的中東原油出口量超過戰前水平;Lipow Oil Associates總裁Andrew Lipow稱,儘管油輪仍面臨風險,但人們希望最終會有更多原油進入市場。
與此同時,在美國總統特朗普施壓後,G7上週五同意從應急儲備中釋放1億桶柴油和原油,並承諾不實施能源出口限制;但Raymond James分析師Pavel Molchanov表示,尚不清楚這1億桶中有多少來自IEA 3月協調的4億桶緊急釋放計劃尚未釋放的部分,因此市場仍持懷疑態度,IEA執行主任比羅爾上週稱成員國已完成此前商定釋放4億桶石油的約三分之二。
PVM Oil Associates分析師Tamas Varga表示,中東停火仍遙遙無期,沙特與伊朗支持的胡塞武裝重燃敵對行動,將使針對能源基礎設施和船舶的襲擊持續,令地緣政治風險溢價維持高位。
沙特阿美首席執行官納賽爾預計原油和成品油供應將繼續吃緊,且在緊急釋放儲備後,全球庫存可能需要兩年時間才能重新補足。
美國能源部週一數據顯示,上週美國戰略石油儲備原油庫存降至2.83億桶,為1982年10月以來最低水平。另外,沙特阿美週一意外將11月面向亞洲的原油價格下調至六年來最低水平。
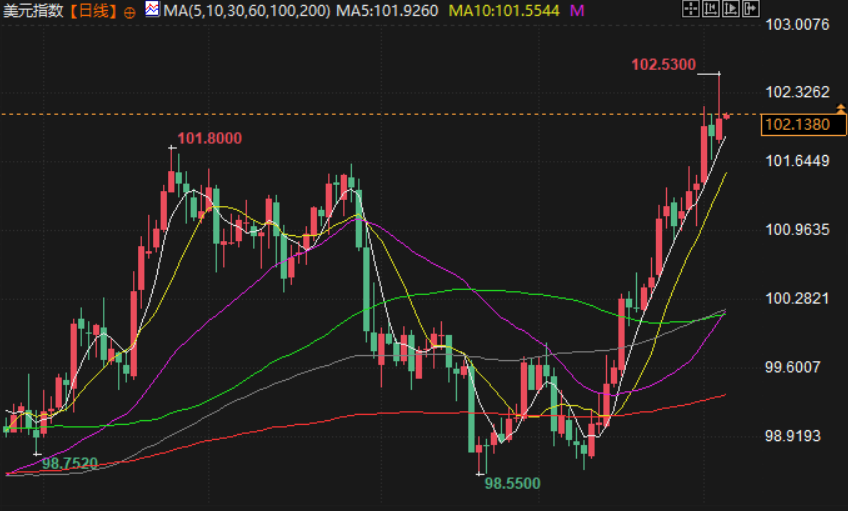
美元指數週一上漲0.17%,收於102.09,盤中觸及2025年4月以來最高至102.53,儘管市場對美聯儲月底加息預期顯著降温,但歐元區債務憂慮及顯示通脹粘性的美國數據提振美元。
ISM 9月非製造業PMI從55.4降至54.9略低於預估但仍高於榮枯線,支付價格指數從72.6躍升至74.0,芝商所FedWatch顯示美聯儲10月加息至少25個基點概率為23.8%低於一週前70.9%,但12月加息概率為88.1%,
歐元兑美元下跌0.25%,收於1.122,盤中一度跌至17個月最低至1.116,市場擔憂法國能否控制預算赤字,且債市上週大幅拋售加劇了對歐元區可能爆發主權債務危機的擔憂,同時美國經濟數據反映通脹壓力依然存在。
法國公債本週初獲得些許喘息,法/德公債收益率差上週五觸及近160個基點的2011年以來最闊,最新縮窄約2個基點報136個基點,Silver Gold Bull的Erik Bregar稱市場似乎不認可2027年預算,法國問題可能是本週外匯市場最重大題材;西班牙首相桑切斯宣佈11月29日提前大選,進一步加劇地區政治動盪。
美元兑日元持穩,收報157.89,日本首相高市早苗承諾“控制”債券發行並迅速應對市場動盪以安撫投資者,日本服務業9月擴張放緩。
美聯儲10月維持利率不變的概率為77.3%
據CME“美聯儲觀察”:美聯儲到10月維持利率不變的概率為77.3%,累計加息25個基點的概率為22.7%。美聯儲到12月維持利率不變的概率為13.4%,累計加息25個基點的概率67.8%,累計加息50個基點的概率為18.8%。
法國銀行債券信用違約保護成本超過其他歐洲大型銀行
隨着市場對法國財政和政治局勢的擔憂蔓延至信貸市場,法國銀行債券的違約保險成本超過了其他歐洲銀行債券。彭博彙編數據顯示,週一1000萬歐元(1120萬美元)法國興業銀行優先債5年期違約保護合約的年成本達到10.3萬歐元,比德意志銀行類似債券的違約保護成本高出約1.65萬歐元。而8月底時兩者的成本還完全相同。數據顯示,法國巴黎銀行和法國農業信貸銀行的信用違約掉期(CDS)利差也遠高於英國、德國、瑞士和西班牙主要銀行。
也門政府軍稱收復紅海港口城市穆哈
也門政府軍5日稱,在激烈戰鬥後,政府軍已從胡塞武裝手中收復塔伊茲省的紅海港口城市穆哈。(新華社)
也門政府軍:重新控制曼德海峽
也門政府軍5日宣佈,在也門總統領導委員會宣佈發起“也門黎明”行動後不久,政府軍已控制國際航運要道曼德海峽。也門政府軍發言人馬吉德·努扎伊利當天發表聲明説,政府軍對胡塞武裝據點實施側翼包抄戰術,成功控制曼德海峽以及位於塔伊茲省的祖巴卜機場。聲明説,政府軍切斷了連接祖巴卜與港口城市穆哈的道路。數百名胡塞武裝人員被困在祖巴卜地區。聲明説,“也門黎明”行動仍在繼續。(新華社)
特朗普擬放寬對免税柴油的使用限制
美國總統唐納德?特朗普準備放寬一類免税柴油的使用限制。這是 11 月中期選舉來臨前,白宮為降低這種關鍵燃料成本推出的最新舉措。知情人士透露,特朗普政府計劃於週一公佈這項針對紅染柴油的方案,相關消息在正式官宣前對外披露。 政策的完整細節暫未公佈。
俄財政部將大幅增加外匯和黃金購買量
當地時間10月5日,俄羅斯財政部發布消息,將於10月7日至11月6日將該國外匯和黃金購買量提高至9月的五倍,為此撥款2794.2億盧布,日均購買量約127億盧布。此次購買依據預算規則進行,旨在將額外油氣收入納入國家福利基金。 (央視新聞)
內塔尼亞胡稱伊朗政權終將消失
10月5日,以色列開始舉行儀式,紀念2023年10月7日爆發的新一輪巴以衝突三週年。以色列總理內塔尼亞胡發表講話,重申對巴勒斯坦加沙地帶及黎巴嫩的強硬軍事立場,並直接對伊朗發出威脅。內塔尼亞胡稱,哈馬斯未來不可能重新統治加沙地帶,以色列將繼續“清除”參與襲擊及扣押人質的相關人員;以軍在黎巴嫩也將繼續針對真主黨實施軍事打擊。內塔尼亞胡還在講話中再度指責伊朗通過其地區武裝網絡和導彈項目“威脅以色列的安全”。他再次揚言伊朗政權當前正處於“最虛弱的時期”,“終將從世界上消失”。(CCTV國際時訊)
洲際交易所將推出避開霍爾木茲海峽航線的油輪衍生品合約
洲際交易所宣佈,將推出基於霍爾木茲海峽以外航線的油輪衍生品合約。受伊朗戰爭影響,石油航運業原有主要基準持續遭受衝擊。該交易所週一公佈兩份全新遠期運費協議,覆蓋阿曼灣與西非出發的航運航線。波斯灣地區戰事、霍爾木茲海峽原油航運長期受阻,加之近期紅海航道遭遇擾動,迫使船東調整油輪航行路線,採購方轉而尋找替代供應源,市場需要重新評估定價風險。
我國沙漠最大油田傳來好消息
5日從中國石油獲悉,我國沙漠最大油田,哈得-富滿油田已從6000米之下采出油氣突破2600萬噸。日前,位於塔克拉瑪干沙漠北緣的震探1井,成功取出地下8080米深處的巖芯,這些巖芯已在地下沉睡約5億年。這是我國首次在塔里木盆地西北緣8000米以深取出巖芯。中國石油塔里木油田項目部主任徐亞南表示,有了這些寶貴的岩石,我們就可以分析評價8000米之下油氣的生成能力,油氣的厚度是多少,油氣成熟度是什麼樣子。(央視財經)
9月中國大宗商品價格指數環比上漲4.1%
中國物流與採購聯合會5日公佈9月份中國大宗商品價格指數。從指數運行情況看,隨着傳統生產建設旺季到來,重大項目加快落地,以及製造業生產和市場需求持續改善,大宗商品市場景氣水平進一步提升,為四季度經濟平穩運行奠定良好基礎。9月份中國大宗商品價格指數為137.6點,環比上漲4.1%,同比上漲22.9%。在中國物流與採購聯合會重點監測的50種大宗商品中,9月份價格環比上漲的大宗商品有38種。其中,甲醇、乙二醇和焦炭漲幅居前,環比分別上漲39.5%、24.8%和20.4%。分行業看,受國際原油價格上漲,部分產品供應偏緊,以及生產成本上升等因素影響,能源、化工價格指數大幅走高,環比分別上漲14.8%和13.7%。隨着進入傳統生產建設旺季,產業轉型升級加快,以及製造業和建築施工需求改善,有色、黑色和礦產價格指數環比均有上漲。(央視)
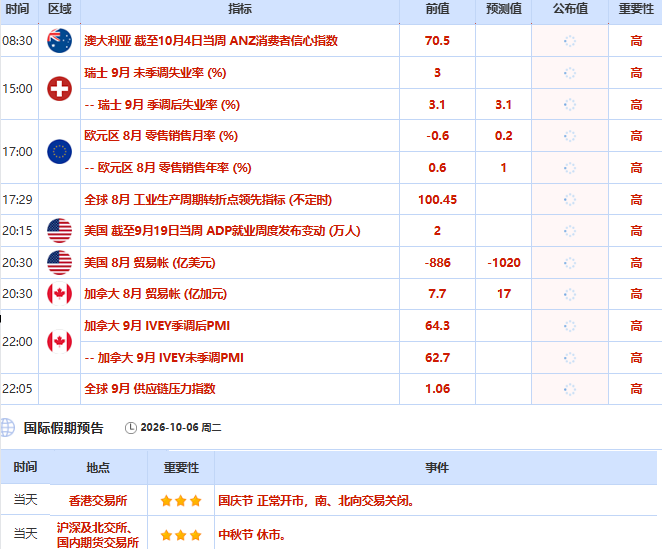
日內重點關注
股市
美股週一上漲,標普500指數漲0.66%至7773.95點,較8月13日收盤紀錄低約0.3%;納指漲1.05%至27477.31點;道指漲0.18%至51267.90點。投資者關注油價下跌並等待企業季度財報。上週五公佈的就業數據弱於預期,削弱了市場對美聯儲本月加息的預期。
英偉達漲2.1%創收盤新高,市值升至5.76萬億美元;微軟漲1.5%,Meta和特斯拉均漲約2%。隨着中東原油出口增加且七國集團承諾增加供應,油價下跌。B. Riley Wealth首席市場策略師Art Hogan稱,經濟數據日程清淡、財報季臨近,投資者正尋找利好,顯然聚焦能源價格下跌。
第三季度財報季下週由大型銀行拉開,預計標普500成分股盈利同比增長逾30%,主要得益於AI相關股票。芝商所FedWatch顯示,交易員預計美聯儲10月加息概率為24%,低於一週前的70%。
法國施耐德電氣同意以226億美元全現金收購軟件公司PTC後,PTC股價飆升33%。標普500的11個板塊中10個上漲,材料板塊領漲1.22%,通信服務板塊漲1.14%。儘管美債收益率上升且伊朗戰爭推高油價,對企業盈利強勁的樂觀預期仍推動美股。
金市
現貨黃金週一持穩,收於4140.62美元/盎司,美元走強和美債收益率高企帶來的壓力,被市場對美聯儲本月加息預期減弱所抵消;美國10年期公債收益率接近20年來高位,Forex分析師Fawad Razaqzada稱金價短期可能先跌然後買家才大舉入場,因美元持續攀升且收益率居高不下。
上週五數據顯示美國9月就業增長放緩幅度超預期且前兩月非農被下修,之後市場對美聯儲本月收緊政策預期減弱,芝商所FedWatch顯示交易員預計10月加息概率22%低於上週約70%,但仍預計12月加息概率84%,投資者等待本週稍晚公佈的美聯儲9月FOMC會議記錄。
貴金屬諮詢公司Metals Focus預計隨着投資者尋求傳統美元計價資產替代選擇,金價將在2027年創紀錄新高並預計2027年均價達每盎司5330美元。
油市
油價週一下跌,美原油下跌2.15%,收於89.30美元/桶;布倫特原油下跌2.35%,收於100.29美元/桶,因中東原油出口增加且七國集團承諾增加供應,但伊朗戰爭引發的供應中斷擔憂持續存在,限制了油價跌幅。
航運數據顯示,儘管有船隻在通過霍爾木茲海峽時遭襲,但9月最後一週有四天的中東原油出口量超過戰前水平;Lipow Oil Associates總裁Andrew Lipow稱,儘管油輪仍面臨風險,但人們希望最終會有更多原油進入市場。
與此同時,在美國總統特朗普施壓後,G7上週五同意從應急儲備中釋放1億桶柴油和原油,並承諾不實施能源出口限制;但Raymond James分析師Pavel Molchanov表示,尚不清楚這1億桶中有多少來自IEA 3月協調的4億桶緊急釋放計劃尚未釋放的部分,因此市場仍持懷疑態度,IEA執行主任比羅爾上週稱成員國已完成此前商定釋放4億桶石油的約三分之二。
PVM Oil Associates分析師Tamas Varga表示,中東停火仍遙遙無期,沙特與伊朗支持的胡塞武裝重燃敵對行動,將使針對能源基礎設施和船舶的襲擊持續,令地緣政治風險溢價維持高位。
沙特阿美首席執行官納賽爾預計原油和成品油供應將繼續吃緊,且在緊急釋放儲備後,全球庫存可能需要兩年時間才能重新補足。
美國能源部週一數據顯示,上週美國戰略石油儲備原油庫存降至2.83億桶,為1982年10月以來最低水平。另外,沙特阿美週一意外將11月面向亞洲的原油價格下調至六年來最低水平。
匯市
美元指數週一上漲0.17%,收於102.09,盤中觸及2025年4月以來最高至102.53,儘管市場對美聯儲月底加息預期顯著降温,但歐元區債務憂慮及顯示通脹粘性的美國數據提振美元。
ISM 9月非製造業PMI從55.4降至54.9略低於預估但仍高於榮枯線,支付價格指數從72.6躍升至74.0,芝商所FedWatch顯示美聯儲10月加息至少25個基點概率為23.8%低於一週前70.9%,但12月加息概率為88.1%,
歐元兑美元下跌0.25%,收於1.122,盤中一度跌至17個月最低至1.116,市場擔憂法國能否控制預算赤字,且債市上週大幅拋售加劇了對歐元區可能爆發主權債務危機的擔憂,同時美國經濟數據反映通脹壓力依然存在。
法國公債本週初獲得些許喘息,法/德公債收益率差上週五觸及近160個基點的2011年以來最闊,最新縮窄約2個基點報136個基點,Silver Gold Bull的Erik Bregar稱市場似乎不認可2027年預算,法國問題可能是本週外匯市場最重大題材;西班牙首相桑切斯宣佈11月29日提前大選,進一步加劇地區政治動盪。
美元兑日元持穩,收報157.89,日本首相高市早苗承諾“控制”債券發行並迅速應對市場動盪以安撫投資者,日本服務業9月擴張放緩。
國際要聞
美聯儲10月維持利率不變的概率為77.3%
據CME“美聯儲觀察”:美聯儲到10月維持利率不變的概率為77.3%,累計加息25個基點的概率為22.7%。美聯儲到12月維持利率不變的概率為13.4%,累計加息25個基點的概率67.8%,累計加息50個基點的概率為18.8%。
法國銀行債券信用違約保護成本超過其他歐洲大型銀行
隨着市場對法國財政和政治局勢的擔憂蔓延至信貸市場,法國銀行債券的違約保險成本超過了其他歐洲銀行債券。彭博彙編數據顯示,週一1000萬歐元(1120萬美元)法國興業銀行優先債5年期違約保護合約的年成本達到10.3萬歐元,比德意志銀行類似債券的違約保護成本高出約1.65萬歐元。而8月底時兩者的成本還完全相同。數據顯示,法國巴黎銀行和法國農業信貸銀行的信用違約掉期(CDS)利差也遠高於英國、德國、瑞士和西班牙主要銀行。
也門政府軍稱收復紅海港口城市穆哈
也門政府軍5日稱,在激烈戰鬥後,政府軍已從胡塞武裝手中收復塔伊茲省的紅海港口城市穆哈。(新華社)
也門政府軍:重新控制曼德海峽
也門政府軍5日宣佈,在也門總統領導委員會宣佈發起“也門黎明”行動後不久,政府軍已控制國際航運要道曼德海峽。也門政府軍發言人馬吉德·努扎伊利當天發表聲明説,政府軍對胡塞武裝據點實施側翼包抄戰術,成功控制曼德海峽以及位於塔伊茲省的祖巴卜機場。聲明説,政府軍切斷了連接祖巴卜與港口城市穆哈的道路。數百名胡塞武裝人員被困在祖巴卜地區。聲明説,“也門黎明”行動仍在繼續。(新華社)
特朗普擬放寬對免税柴油的使用限制
美國總統唐納德?特朗普準備放寬一類免税柴油的使用限制。這是 11 月中期選舉來臨前,白宮為降低這種關鍵燃料成本推出的最新舉措。知情人士透露,特朗普政府計劃於週一公佈這項針對紅染柴油的方案,相關消息在正式官宣前對外披露。 政策的完整細節暫未公佈。
俄財政部將大幅增加外匯和黃金購買量
當地時間10月5日,俄羅斯財政部發布消息,將於10月7日至11月6日將該國外匯和黃金購買量提高至9月的五倍,為此撥款2794.2億盧布,日均購買量約127億盧布。此次購買依據預算規則進行,旨在將額外油氣收入納入國家福利基金。 (央視新聞)
內塔尼亞胡稱伊朗政權終將消失
10月5日,以色列開始舉行儀式,紀念2023年10月7日爆發的新一輪巴以衝突三週年。以色列總理內塔尼亞胡發表講話,重申對巴勒斯坦加沙地帶及黎巴嫩的強硬軍事立場,並直接對伊朗發出威脅。內塔尼亞胡稱,哈馬斯未來不可能重新統治加沙地帶,以色列將繼續“清除”參與襲擊及扣押人質的相關人員;以軍在黎巴嫩也將繼續針對真主黨實施軍事打擊。內塔尼亞胡還在講話中再度指責伊朗通過其地區武裝網絡和導彈項目“威脅以色列的安全”。他再次揚言伊朗政權當前正處於“最虛弱的時期”,“終將從世界上消失”。(CCTV國際時訊)
洲際交易所將推出避開霍爾木茲海峽航線的油輪衍生品合約
洲際交易所宣佈,將推出基於霍爾木茲海峽以外航線的油輪衍生品合約。受伊朗戰爭影響,石油航運業原有主要基準持續遭受衝擊。該交易所週一公佈兩份全新遠期運費協議,覆蓋阿曼灣與西非出發的航運航線。波斯灣地區戰事、霍爾木茲海峽原油航運長期受阻,加之近期紅海航道遭遇擾動,迫使船東調整油輪航行路線,採購方轉而尋找替代供應源,市場需要重新評估定價風險。
國內要聞
我國沙漠最大油田傳來好消息
5日從中國石油獲悉,我國沙漠最大油田,哈得-富滿油田已從6000米之下采出油氣突破2600萬噸。日前,位於塔克拉瑪干沙漠北緣的震探1井,成功取出地下8080米深處的巖芯,這些巖芯已在地下沉睡約5億年。這是我國首次在塔里木盆地西北緣8000米以深取出巖芯。中國石油塔里木油田項目部主任徐亞南表示,有了這些寶貴的岩石,我們就可以分析評價8000米之下油氣的生成能力,油氣的厚度是多少,油氣成熟度是什麼樣子。(央視財經)
9月中國大宗商品價格指數環比上漲4.1%
中國物流與採購聯合會5日公佈9月份中國大宗商品價格指數。從指數運行情況看,隨着傳統生產建設旺季到來,重大項目加快落地,以及製造業生產和市場需求持續改善,大宗商品市場景氣水平進一步提升,為四季度經濟平穩運行奠定良好基礎。9月份中國大宗商品價格指數為137.6點,環比上漲4.1%,同比上漲22.9%。在中國物流與採購聯合會重點監測的50種大宗商品中,9月份價格環比上漲的大宗商品有38種。其中,甲醇、乙二醇和焦炭漲幅居前,環比分別上漲39.5%、24.8%和20.4%。分行業看,受國際原油價格上漲,部分產品供應偏緊,以及生產成本上升等因素影響,能源、化工價格指數大幅走高,環比分別上漲14.8%和13.7%。隨着進入傳統生產建設旺季,產業轉型升級加快,以及製造業和建築施工需求改善,有色、黑色和礦產價格指數環比均有上漲。(央視)
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。