歐元/美元分析:政治風險與疲軟經濟數據壓制匯價,1.12關口反覆承壓
2026-10-06 18:45:19
歐元/美元近期在1.12關口附近反覆震盪承壓,美元整體強勢壓制非美貨幣表現。歐元區政治不確定性升温、財政前景惡化,再度引發市場對債務風險蔓延的擔憂,疊加區內經濟數據集體走弱,歐元多頭乏力、反彈動能不足。三菱日聯銀行(MUFG)最新觀點指出,歐元持續面臨拋壓,歐元/美元已逼近1.1200關鍵支撐,年末行情將更多受制於歐洲多國政治與債券市場風險。
歐元區政治風險解析:西班牙大選擾動、法國風險為主線
歐洲地緣政治不確定性是近期壓制歐元的核心利空因素。西班牙首相桑切斯宣佈將於11月29日舉行提前大選,最新民調顯示,西班牙中右翼人民黨有望成為議會第一大黨,但大概率無法獲得絕對多數席位,或與VOX呼聲黨組建聯合政府,短期加劇市場避險情緒。
針對西班牙局勢,三菱日聯銀行分析師李·哈德曼表示,雖然提前大選抬升了短期不確定性,但西班牙政局難以對歐元造成深度下行衝擊,並非年末主導行情的核心風險。
相較西班牙,法國風險對歐元的影響更為深遠。當前法國債務規模高企、國內政治僵局持續,法債市場持續遭遇拋售,潛在的風險傳導與擴散效應,疊加政策制定者的應對舉措,將成為主導年末歐元走勢的關鍵變量。整體來看,歐陸多國政治風險共振,令歐元持續處於被動承壓狀態。
經濟基本面:德法數據全線走弱,製造業壓力凸顯
除政治利空外,歐元區經濟基本面持續走弱,進一步限制歐元反彈空間。核心經濟體德國經濟數據大幅不及預期:德國8月工廠訂單環比暴跌10.6%,大幅逆轉7月3.2%的環比漲幅,創下今年1月以來最大單月跌幅,充分暴露德國製造業的嚴峻困境。
本次訂單大幅下滑主要源於大額訂單鋭減,徹底沖淡了此前市場對德國經濟的韌性預期。此前中東衝突引發通脹衝擊,市場一度認為歐元區龍頭經濟體具備較強抗風險能力,而本次數據徹底扭轉樂觀情緒。
中長期來看,德國製造業仍面臨三重壓制:一是中東地緣衝突若持續升級,將推高能源成本,衝擊德國工業體系;二是對外市場競爭持續激烈;三是高利率環境持續抑制企業投資意願。多重利空疊加,德國經濟復甦阻力重重。與此同時,法國8月工業產出意外回落,歐元區整體工業復甦動能持續疲軟。
歐元反彈的核心催化:短期暫無利好支撐
結合當前市場環境,歐元想要實現持續性趨勢性反彈,需要同時迎來多重利好催化,缺一不可:
國際油價顯著回落,緩解歐元區輸入性通脹壓力
市場重新定價歐洲央行收緊貨幣政策的預期
歐元區各國有效改善財政赤字,債務風險降温
法、西等國政治不確定性大幅消退
綜合機構判斷,以上催化因素短期內均難以落地,歐元弱勢震盪格局或將延續。
美元端基本面:收益率高位支撐美元強勢
美元持續走強是歐元/美元承壓的另一核心原因。當前美債收益率攀升至數十年高位,為美元提供堅實支撐。即便美國近期公佈的就業數據、核心PCE通脹數據均不及預期,市場對美聯儲本月加息的預期有所降温,但美元漲勢並未止步。
市場主流預期仍認為,美聯儲將在2026年內完成一次加息,美元中長期強勢基調未被撼動。短期市場重點關注美國9月服務業PMI數據、ADP私營就業數據,以及紐約聯儲主席威廉姆斯的講話,以此預判美聯儲後續利率路徑,指引匯價波動方向。
技術展望:四小時下降通道運行,1.12關口為關鍵支撐
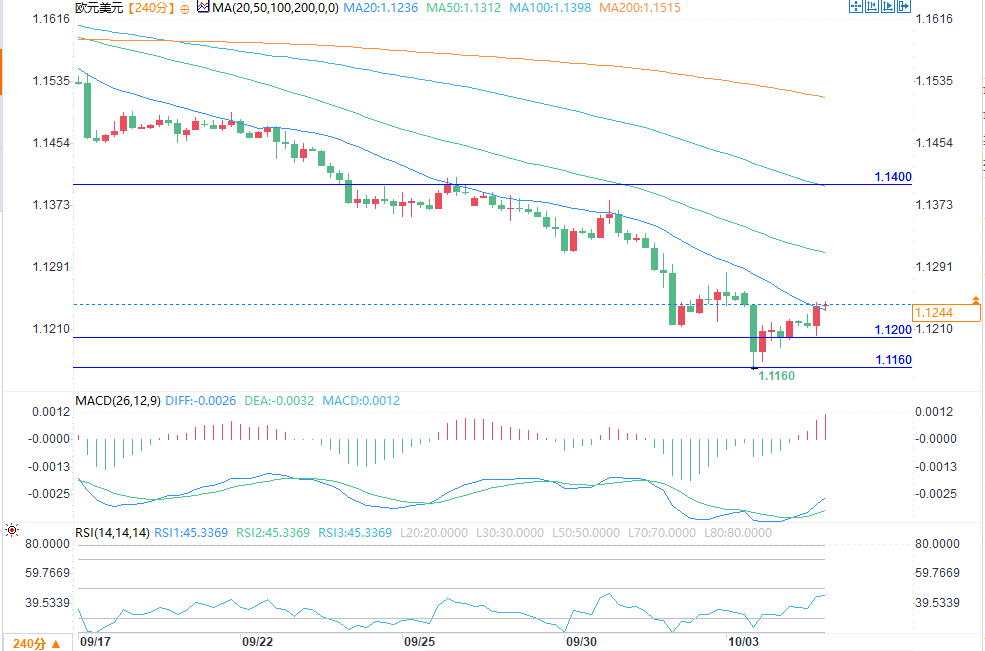
(歐元/美元日圖 )
從四小時級別技術形態來看,歐元/美元自9月中旬以來持續運行於標準下降通道內部,空頭主導格局明確,目前匯價正在測試1.1200一線核心支撐。
下行關鍵支撐
若1.1200支撐有效跌破,匯價將進一步下探1.1160(10月低點、下降通道下軌);該位置失守後,下方核心目標將看向2025年5月低點1.1075,下行空間將進一步打開。
上行關鍵阻力
短期反彈需首先突破下降通道上軌1.1250,站穩後反彈空間方可打開;後續依次挑戰1.1300整數關口、50週期EMA均線,進一步上看1.1400一線阻力。
核心總結
當前歐元面臨政治風險、經濟疲軟、財政隱患三重壓力,短期缺乏反彈驅動;美元依託高收益率與年內加息預期維持強勢,歐元/美元整體弱勢震盪格局明確。技術面空頭佔優,1.12關口為短期多空分水嶺,破位將深度下行,未破位則維持區間弱勢整理。
歐元區政治風險解析:西班牙大選擾動、法國風險為主線
歐洲地緣政治不確定性是近期壓制歐元的核心利空因素。西班牙首相桑切斯宣佈將於11月29日舉行提前大選,最新民調顯示,西班牙中右翼人民黨有望成為議會第一大黨,但大概率無法獲得絕對多數席位,或與VOX呼聲黨組建聯合政府,短期加劇市場避險情緒。
針對西班牙局勢,三菱日聯銀行分析師李·哈德曼表示,雖然提前大選抬升了短期不確定性,但西班牙政局難以對歐元造成深度下行衝擊,並非年末主導行情的核心風險。
相較西班牙,法國風險對歐元的影響更為深遠。當前法國債務規模高企、國內政治僵局持續,法債市場持續遭遇拋售,潛在的風險傳導與擴散效應,疊加政策制定者的應對舉措,將成為主導年末歐元走勢的關鍵變量。整體來看,歐陸多國政治風險共振,令歐元持續處於被動承壓狀態。
經濟基本面:德法數據全線走弱,製造業壓力凸顯
除政治利空外,歐元區經濟基本面持續走弱,進一步限制歐元反彈空間。核心經濟體德國經濟數據大幅不及預期:德國8月工廠訂單環比暴跌10.6%,大幅逆轉7月3.2%的環比漲幅,創下今年1月以來最大單月跌幅,充分暴露德國製造業的嚴峻困境。
本次訂單大幅下滑主要源於大額訂單鋭減,徹底沖淡了此前市場對德國經濟的韌性預期。此前中東衝突引發通脹衝擊,市場一度認為歐元區龍頭經濟體具備較強抗風險能力,而本次數據徹底扭轉樂觀情緒。
中長期來看,德國製造業仍面臨三重壓制:一是中東地緣衝突若持續升級,將推高能源成本,衝擊德國工業體系;二是對外市場競爭持續激烈;三是高利率環境持續抑制企業投資意願。多重利空疊加,德國經濟復甦阻力重重。與此同時,法國8月工業產出意外回落,歐元區整體工業復甦動能持續疲軟。
歐元反彈的核心催化:短期暫無利好支撐
結合當前市場環境,歐元想要實現持續性趨勢性反彈,需要同時迎來多重利好催化,缺一不可:
國際油價顯著回落,緩解歐元區輸入性通脹壓力
市場重新定價歐洲央行收緊貨幣政策的預期
歐元區各國有效改善財政赤字,債務風險降温
法、西等國政治不確定性大幅消退
綜合機構判斷,以上催化因素短期內均難以落地,歐元弱勢震盪格局或將延續。
美元端基本面:收益率高位支撐美元強勢
美元持續走強是歐元/美元承壓的另一核心原因。當前美債收益率攀升至數十年高位,為美元提供堅實支撐。即便美國近期公佈的就業數據、核心PCE通脹數據均不及預期,市場對美聯儲本月加息的預期有所降温,但美元漲勢並未止步。
市場主流預期仍認為,美聯儲將在2026年內完成一次加息,美元中長期強勢基調未被撼動。短期市場重點關注美國9月服務業PMI數據、ADP私營就業數據,以及紐約聯儲主席威廉姆斯的講話,以此預判美聯儲後續利率路徑,指引匯價波動方向。
技術展望:四小時下降通道運行,1.12關口為關鍵支撐
(歐元/美元日圖 )
從四小時級別技術形態來看,歐元/美元自9月中旬以來持續運行於標準下降通道內部,空頭主導格局明確,目前匯價正在測試1.1200一線核心支撐。
下行關鍵支撐
若1.1200支撐有效跌破,匯價將進一步下探1.1160(10月低點、下降通道下軌);該位置失守後,下方核心目標將看向2025年5月低點1.1075,下行空間將進一步打開。
上行關鍵阻力
短期反彈需首先突破下降通道上軌1.1250,站穩後反彈空間方可打開;後續依次挑戰1.1300整數關口、50週期EMA均線,進一步上看1.1400一線阻力。
核心總結
當前歐元面臨政治風險、經濟疲軟、財政隱患三重壓力,短期缺乏反彈驅動;美元依託高收益率與年內加息預期維持強勢,歐元/美元整體弱勢震盪格局明確。技術面空頭佔優,1.12關口為短期多空分水嶺,破位將深度下行,未破位則維持區間弱勢整理。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。