近期油價已經失去預判金價的能力
2026-10-07 01:54:46
石油與黃金的歷史聯動關係並不穩定;今年二者相關性走強之後,現已再度走弱。上世紀七八十年代,石油與黃金相關性顯著,而如今油價對黃金的影響力不斷衰減,有時甚至呈現反向作用。油價並非金價的有效預判指標,金價更多受美元及其他因素驅動;石油與股市之間的聯動也會間接影響黃金。
石油-黃金的聯動邏輯
黃金被視作避險優質資產。在地緣政治風險攀升階段,黃金往往迎來上漲行情,能夠為投資者實現資產分散配置與風險對沖。它既是大宗商品,也具備貨幣屬性。憑藉避險特質,黃金屬於風險規避型資產,風險加劇時會受到投資者青睞。
石油是核心大宗商品。石油屬於高風險、順週期的風險偏好型資產,通常會隨經濟增長走高。它同樣會對地緣政治風險做出反應,其價格波動會外溢至整個金融市場。石油是全球需求的良好風向標,價格走勢常常與股市同步;石油需求走高,往往代表經濟向好。
但若是供給端衝擊引發的行情——今年大部分時間便是如此,伊朗遭遇襲擊、霍爾木茲海峽封鎖就屬於這類情形——油價上漲會推升通脹壓力,同時拖累股市。
今年早些時候股市大幅下挫,很大程度源於伊朗衝突引發的全球市場恐慌,油價飆升更是雪上加霜。
絕大多數相關學術研究認為,石油與黃金存在顯著正向關聯。具體來看,油價下跌之後,金價往往也會大幅下行,反之亦然。不過,這一關聯如今已經弱化。部分學術文獻直接提出二者不存在相關關係。但現有學術研究並未納入本輪伊朗衝突爆發後石油、黃金的最新價格波動數據。
美元是連接石油與黃金的重要紐帶。兩類資產均以美元計價、以美元交易,從歷史規律看,二者大多和美元呈反向關係。美元走強,通常會給黃金、油價帶來下行壓力;反過來,美元走弱則往往推高金價與油價。而美元和黃金之間的關係尤為複雜,會受多重因素交織影響:地緣局勢、通脹預期、實際收益率、市場投資者情緒,同時也離不開礦產供給、回收再生金、首飾消費需求等傳統供需變量。
油價並非可靠預判指標
黃金與石油的相關關係複雜多變、動態且非對稱。從歷史上看,油價與金價曾存在很強的正向聯動,尤以20世紀70、80年代為代表,當時兩類資產同步大漲,之後又一同回落。但如今這種紐帶已經明顯淡化。油價變動雖會對金價產生驅動,但作用力偏弱。《社會經濟危機下原油與黃金價格波動率及其相關性分析》一文指出,布倫特原油和黃金的相關性,要強於西德克薩斯輕質原油(WTI)與黃金的相關性;該研究依舊得出結論:油價對金價的預測能力較差。
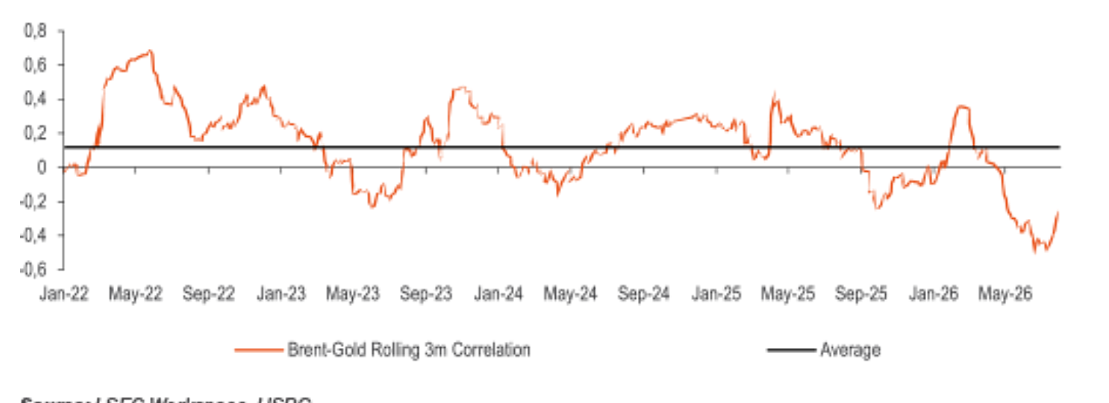
拉長時間維度觀察,二者相關性起伏劇烈。2022年烏克蘭衝突爆發前後,黃金與石油的3個月滾動相關係數處於高位。之後聯動性減弱,2023年後期轉為負相關,彼時在各國央行大規模購金的支撐下,金價站上2000美元/盎司。當風險事件發酵、央行持續買入黃金,同時油價波動幅度收窄,二者的滾動相關性就會階段性轉為負值。
布倫特原油與黃金的3個月滾動相關係數,從3月1日最高0.36,一路下跌至7月15日的-0.5。儘管美伊衝突升級推高地緣風險、大幅抬升油價,3月的相關係數斷崖式回落,表明兩類資產收益率之間的聯動已經瓦解。目前二者依舊維持負相關,但3個月滾動相關係數已經收斂至-0.11。
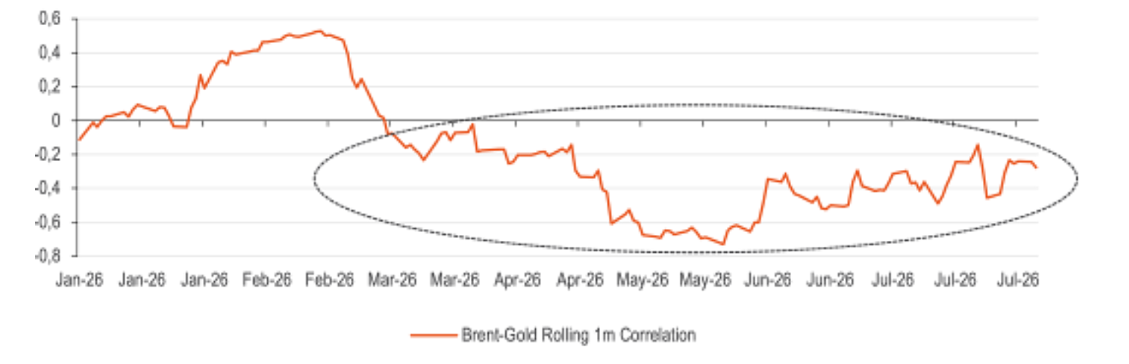
把觀測週期縮短至1個月高頻維度(見下方圖表2),可以看到部分交易日會顯著改變整體收益率相關格局。值得注意的是,3月初僅僅兩個交易日,就推動兩類資產相關性轉為負值。3月6日(週五)至3月11日(週二),1個月滾動相關係數從本就微弱的正值0.24直接回落至0.02;導火索為3月9日週一,布倫特原油暴漲6.7%,黃金卻出現0.6%的下跌。自那之後,負相關持續強化,5月末一度達到-0.72的強負相關水平。近一個月,負相關程度有所緩和,8月末二者同步上漲,相關係數短暫翻正,但整體依舊維持負向關係。
還有一種分析思路,計算購買1盎司黃金需要消耗多少桶原油。
回望過去50年曆史,絕大多數時期,1盎司黃金的購買力等價於10-30桶布倫特原油。
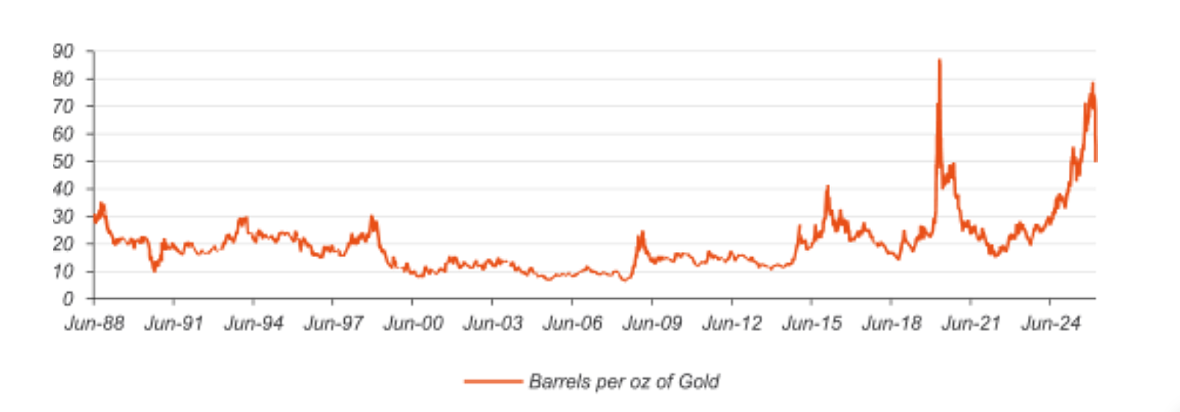
截至2026年8月4日,1盎司黃金約可兑換50桶布倫特原油。該比值今年1月曾觸及77桶,逼近歷史極值;上一次達到如此高位是2020年4月新冠疫情期間,布倫特原油價格暴跌,該比值最高衝到87桶。
我們認為,中東衝突加劇帶動美元走強,對黃金形成壓制,股市下跌又進一步引發黃金拋售。與此同時,霍爾木茲海峽封鎖、海灣地區原油產能關停,推高了石油價格。不同危機環境下,石油-黃金聯動表現截然不同;近期油價已經失去預判金價的能力。因此,我們不建議將油價視作金價的先行指標。
盤根錯節的多重關聯
今年石油對美元、股市行情的擾動,超出往常水平。今年初伊朗衝突爆發,美元成為市場首選避險資產。資金從黃金轉向美元,黃金遭到重挫。中東衝突造成金融市場恐慌,股市下行,進一步催生黃金拋售。
日元、瑞士法郎等其他傳統避險資產,同樣表現不佳。在這一輪行情中,黃金更像是一份被投資者“提前兑付”的保險。即便美債市場走弱,美元依舊強勢;全球債券市場被滯脹的通脹擔憂主導。對比多數十國集團經濟體,美國政策利率預期的鷹派轉向幅度有限,但美元依舊走出強勢行情。伊朗遇襲之後,市場下調美聯儲2026年末降息預期,降息幅度至少收窄25個基點,該變化同樣利空黃金。
當前行情與2022年存在部分相似之處。2022年初金價約1800美元/盎司,受俄烏衝突刺激,4月衝高至2000美元/盎司。隨後美元走強,蓋過黃金的避險屬性,金價陷入震盪。直到2023年4月金價才重新站穩2000美元/盎司,不過得益於各國央行與零售端大舉買金,金價已於2022年末開啓修復。
2025年,黃金無疑是表現最優的避險資產。近幾個月股市與黃金一度呈現正向相關;3月2日週一該相關性短暫深度轉負:中東衝突爆發初期黃金衝高,可3月3日美元主導市場交易,金價大幅反轉。伊朗遇襲後的首個交易日,通常反向運行的美元-黃金相關係數一度翻正。高風險環境下會出現這種現象:美元、黃金同步上漲,代表投資者同時爭搶兩類避險資產。但本輪,黃金沒能守住漲幅,不敵美元的強勢上行。
衝突持續發酵、局勢進一步惡化、油價繼續走高,理論上有可能重新點燃黃金買盤;但參照烏克蘭衝突的歷史經驗,這種買盤的到來可能要等數月之後。
回到石油與黃金的關係:若衝突達成和解、海峽全面重開帶動油價回落,黃金就可以擺脱高油價帶來的間接壓力。核心邏輯並非石油直接影響黃金,而是石油先作用於美元、實際收益率、股市,再經由這些變量傳導至黃金。
石油-黃金的聯動邏輯
黃金被視作避險優質資產。在地緣政治風險攀升階段,黃金往往迎來上漲行情,能夠為投資者實現資產分散配置與風險對沖。它既是大宗商品,也具備貨幣屬性。憑藉避險特質,黃金屬於風險規避型資產,風險加劇時會受到投資者青睞。
石油是核心大宗商品。石油屬於高風險、順週期的風險偏好型資產,通常會隨經濟增長走高。它同樣會對地緣政治風險做出反應,其價格波動會外溢至整個金融市場。石油是全球需求的良好風向標,價格走勢常常與股市同步;石油需求走高,往往代表經濟向好。
但若是供給端衝擊引發的行情——今年大部分時間便是如此,伊朗遭遇襲擊、霍爾木茲海峽封鎖就屬於這類情形——油價上漲會推升通脹壓力,同時拖累股市。
今年早些時候股市大幅下挫,很大程度源於伊朗衝突引發的全球市場恐慌,油價飆升更是雪上加霜。
絕大多數相關學術研究認為,石油與黃金存在顯著正向關聯。具體來看,油價下跌之後,金價往往也會大幅下行,反之亦然。不過,這一關聯如今已經弱化。部分學術文獻直接提出二者不存在相關關係。但現有學術研究並未納入本輪伊朗衝突爆發後石油、黃金的最新價格波動數據。
美元是連接石油與黃金的重要紐帶。兩類資產均以美元計價、以美元交易,從歷史規律看,二者大多和美元呈反向關係。美元走強,通常會給黃金、油價帶來下行壓力;反過來,美元走弱則往往推高金價與油價。而美元和黃金之間的關係尤為複雜,會受多重因素交織影響:地緣局勢、通脹預期、實際收益率、市場投資者情緒,同時也離不開礦產供給、回收再生金、首飾消費需求等傳統供需變量。
油價並非可靠預判指標
黃金與石油的相關關係複雜多變、動態且非對稱。從歷史上看,油價與金價曾存在很強的正向聯動,尤以20世紀70、80年代為代表,當時兩類資產同步大漲,之後又一同回落。但如今這種紐帶已經明顯淡化。油價變動雖會對金價產生驅動,但作用力偏弱。《社會經濟危機下原油與黃金價格波動率及其相關性分析》一文指出,布倫特原油和黃金的相關性,要強於西德克薩斯輕質原油(WTI)與黃金的相關性;該研究依舊得出結論:油價對金價的預測能力較差。
拉長時間維度觀察,二者相關性起伏劇烈。2022年烏克蘭衝突爆發前後,黃金與石油的3個月滾動相關係數處於高位。之後聯動性減弱,2023年後期轉為負相關,彼時在各國央行大規模購金的支撐下,金價站上2000美元/盎司。當風險事件發酵、央行持續買入黃金,同時油價波動幅度收窄,二者的滾動相關性就會階段性轉為負值。
布倫特原油與黃金的3個月滾動相關係數,從3月1日最高0.36,一路下跌至7月15日的-0.5。儘管美伊衝突升級推高地緣風險、大幅抬升油價,3月的相關係數斷崖式回落,表明兩類資產收益率之間的聯動已經瓦解。目前二者依舊維持負相關,但3個月滾動相關係數已經收斂至-0.11。
把觀測週期縮短至1個月高頻維度(見下方圖表2),可以看到部分交易日會顯著改變整體收益率相關格局。值得注意的是,3月初僅僅兩個交易日,就推動兩類資產相關性轉為負值。3月6日(週五)至3月11日(週二),1個月滾動相關係數從本就微弱的正值0.24直接回落至0.02;導火索為3月9日週一,布倫特原油暴漲6.7%,黃金卻出現0.6%的下跌。自那之後,負相關持續強化,5月末一度達到-0.72的強負相關水平。近一個月,負相關程度有所緩和,8月末二者同步上漲,相關係數短暫翻正,但整體依舊維持負向關係。
還有一種分析思路,計算購買1盎司黃金需要消耗多少桶原油。
回望過去50年曆史,絕大多數時期,1盎司黃金的購買力等價於10-30桶布倫特原油。
截至2026年8月4日,1盎司黃金約可兑換50桶布倫特原油。該比值今年1月曾觸及77桶,逼近歷史極值;上一次達到如此高位是2020年4月新冠疫情期間,布倫特原油價格暴跌,該比值最高衝到87桶。
我們認為,中東衝突加劇帶動美元走強,對黃金形成壓制,股市下跌又進一步引發黃金拋售。與此同時,霍爾木茲海峽封鎖、海灣地區原油產能關停,推高了石油價格。不同危機環境下,石油-黃金聯動表現截然不同;近期油價已經失去預判金價的能力。因此,我們不建議將油價視作金價的先行指標。
盤根錯節的多重關聯
今年石油對美元、股市行情的擾動,超出往常水平。今年初伊朗衝突爆發,美元成為市場首選避險資產。資金從黃金轉向美元,黃金遭到重挫。中東衝突造成金融市場恐慌,股市下行,進一步催生黃金拋售。
日元、瑞士法郎等其他傳統避險資產,同樣表現不佳。在這一輪行情中,黃金更像是一份被投資者“提前兑付”的保險。即便美債市場走弱,美元依舊強勢;全球債券市場被滯脹的通脹擔憂主導。對比多數十國集團經濟體,美國政策利率預期的鷹派轉向幅度有限,但美元依舊走出強勢行情。伊朗遇襲之後,市場下調美聯儲2026年末降息預期,降息幅度至少收窄25個基點,該變化同樣利空黃金。
當前行情與2022年存在部分相似之處。2022年初金價約1800美元/盎司,受俄烏衝突刺激,4月衝高至2000美元/盎司。隨後美元走強,蓋過黃金的避險屬性,金價陷入震盪。直到2023年4月金價才重新站穩2000美元/盎司,不過得益於各國央行與零售端大舉買金,金價已於2022年末開啓修復。
2025年,黃金無疑是表現最優的避險資產。近幾個月股市與黃金一度呈現正向相關;3月2日週一該相關性短暫深度轉負:中東衝突爆發初期黃金衝高,可3月3日美元主導市場交易,金價大幅反轉。伊朗遇襲後的首個交易日,通常反向運行的美元-黃金相關係數一度翻正。高風險環境下會出現這種現象:美元、黃金同步上漲,代表投資者同時爭搶兩類避險資產。但本輪,黃金沒能守住漲幅,不敵美元的強勢上行。
衝突持續發酵、局勢進一步惡化、油價繼續走高,理論上有可能重新點燃黃金買盤;但參照烏克蘭衝突的歷史經驗,這種買盤的到來可能要等數月之後。
回到石油與黃金的關係:若衝突達成和解、海峽全面重開帶動油價回落,黃金就可以擺脱高油價帶來的間接壓力。核心邏輯並非石油直接影響黃金,而是石油先作用於美元、實際收益率、股市,再經由這些變量傳導至黃金。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。