金價測試4100美元:FOMC會議紀要前夕,美元與美債收益率走高
2026-10-08 00:23:35
週三(10月7日),現貨黃金延續跌勢,跌幅接近1.27%。此前一日金價小幅回調,而後美元與美債收益率再度上行。現貨黃金盤中交投於4110美元附近。市場正在等待美聯儲9月貨幣政策會議紀要,該紀要將於格林尼治標準時間18:00公佈。
美元指數(DXY)目前交投於102.28附近,接近2025年4月以來的高位。與此同時,作為基準的美國10年期國債收益率攀升至5.315%,創下2002年以來新高,隨後回落至5.315%。
中東衝突帶來油價推升通脹的風險、政府債務與財政赤字走高的擔憂,再加上美國經濟增長韌性較強,多重因素共同推高了借貸成本。國債收益率上行,會提升持有黃金這類無息資產的機會成本,同時提振美元需求,這就導致使用其他貨幣的買家購買黃金的成本變得更高。
儘管週三金價出現下跌,但過去一週大部分時間,黃金始終處在震盪區間之內。近期美國就業數據以及個人消費支出(PCE)通脹數據不及預期,交易員正在重新評估美聯儲的貨幣政策路徑。
市場普遍預期,美聯儲在9月加息25個基點後,將於10月27-28日的議息會議上維持利率不變。不過,能源價格高企帶來持續通脹風險,12月仍存在再度加息的可能性。
在此背景下,交易員將仔細研讀聯邦公開市場委員會(FOMC)會議紀要,尋找更多有關進一步收緊貨幣政策可能性的指引。
自2月末中東衝突爆發以來,偏鷹派的政策預期持續打壓金價,目前黃金價格較1月份接近5600美元的歷史高點已經下跌超25%。即便如此,長期買盤需求依舊為金價提供底層支撐。
各國央行持續購金,8月中國購金需求領跑
荷蘭國際集團(ING)分析師指出,官方機構對黃金的需求依舊旺盛。世界黃金協會(WGC)的數據顯示:“8月各國央行依舊為黃金淨買入方,合計增持39噸黃金,今年累計購金量達到170噸。”
荷蘭國際集團表示,中國依舊是購金主力,中國人民銀行“買入20噸黃金,購金連續時長擴大至22個月”;另外部分歐洲、中亞新興國家也有規模可觀的增持,“波蘭與烏茲別克斯坦分別增持8噸黃金儲備”。持續的黃金購入,體現黃金在各國央行外匯儲備多元化進程中持續發揮重要作用。
技術分析:現貨黃金運行於關鍵均線下方,震盪格局偏空
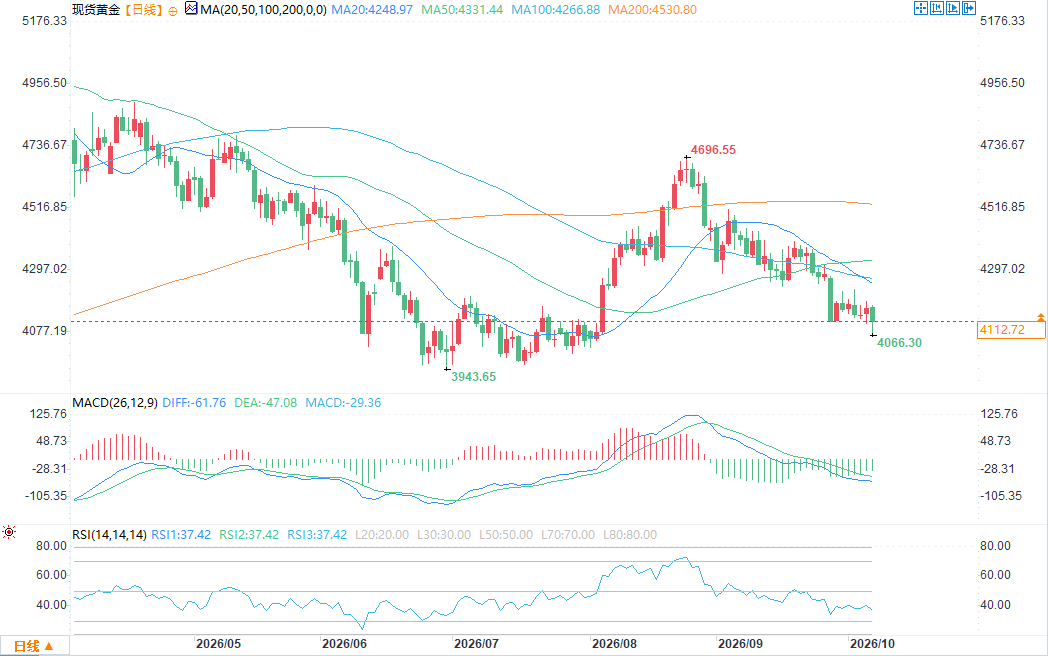
(現貨黃金日圖 )
日線圖上,現貨黃金向4100-4200美元震盪區間的下沿靠攏。金價遠低於100日、200日簡單移動平均線,兩條均線分別位於4267美元、4530美元,整體技術面偏向空頭。
動量指標呈現空頭信號,但顯示拋售壓力有所減弱。相對強弱指數(RSI)接近38,尚未進入超賣區間;指數平滑異同移動平均線(MACD)維持負值,柱狀圖紅色柱體不斷收窄。
下行方向,4100美元整數關口為短期第一支撐。若有效跌破該位置,金價或將下探年內低點,也就是3950-4000美元區間。
上行方向,初步阻力位於4200美元,下一阻力為100日均線4267美元。若金價強勢反彈,則看向4400美元水平阻力位;而4530美元附近的200日均線,仍是多頭需要攻克的重大阻礙。
美元指數(DXY)目前交投於102.28附近,接近2025年4月以來的高位。與此同時,作為基準的美國10年期國債收益率攀升至5.315%,創下2002年以來新高,隨後回落至5.315%。
中東衝突帶來油價推升通脹的風險、政府債務與財政赤字走高的擔憂,再加上美國經濟增長韌性較強,多重因素共同推高了借貸成本。國債收益率上行,會提升持有黃金這類無息資產的機會成本,同時提振美元需求,這就導致使用其他貨幣的買家購買黃金的成本變得更高。
儘管週三金價出現下跌,但過去一週大部分時間,黃金始終處在震盪區間之內。近期美國就業數據以及個人消費支出(PCE)通脹數據不及預期,交易員正在重新評估美聯儲的貨幣政策路徑。
市場普遍預期,美聯儲在9月加息25個基點後,將於10月27-28日的議息會議上維持利率不變。不過,能源價格高企帶來持續通脹風險,12月仍存在再度加息的可能性。
在此背景下,交易員將仔細研讀聯邦公開市場委員會(FOMC)會議紀要,尋找更多有關進一步收緊貨幣政策可能性的指引。
自2月末中東衝突爆發以來,偏鷹派的政策預期持續打壓金價,目前黃金價格較1月份接近5600美元的歷史高點已經下跌超25%。即便如此,長期買盤需求依舊為金價提供底層支撐。
各國央行持續購金,8月中國購金需求領跑
荷蘭國際集團(ING)分析師指出,官方機構對黃金的需求依舊旺盛。世界黃金協會(WGC)的數據顯示:“8月各國央行依舊為黃金淨買入方,合計增持39噸黃金,今年累計購金量達到170噸。”
荷蘭國際集團表示,中國依舊是購金主力,中國人民銀行“買入20噸黃金,購金連續時長擴大至22個月”;另外部分歐洲、中亞新興國家也有規模可觀的增持,“波蘭與烏茲別克斯坦分別增持8噸黃金儲備”。持續的黃金購入,體現黃金在各國央行外匯儲備多元化進程中持續發揮重要作用。
技術分析:現貨黃金運行於關鍵均線下方,震盪格局偏空
(現貨黃金日圖 )
日線圖上,現貨黃金向4100-4200美元震盪區間的下沿靠攏。金價遠低於100日、200日簡單移動平均線,兩條均線分別位於4267美元、4530美元,整體技術面偏向空頭。
動量指標呈現空頭信號,但顯示拋售壓力有所減弱。相對強弱指數(RSI)接近38,尚未進入超賣區間;指數平滑異同移動平均線(MACD)維持負值,柱狀圖紅色柱體不斷收窄。
下行方向,4100美元整數關口為短期第一支撐。若有效跌破該位置,金價或將下探年內低點,也就是3950-4000美元區間。
上行方向,初步阻力位於4200美元,下一阻力為100日均線4267美元。若金價強勢反彈,則看向4400美元水平阻力位;而4530美元附近的200日均線,仍是多頭需要攻克的重大阻礙。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。