美國消費者信心暴跌拖累美元走弱,日本央行加息預期後移令美元/日元困守158關口震盪
2026-10-12 13:57:36
美元/日元貨幣對在經歷前一交易日的小幅上漲後,於週一亞洲時段小幅回落,交投於約158.10附近。由於日本市場當日因體育節公眾假期休市,交投量預計較為清淡,匯價波動可能受到限制。當前市場正處於美日兩國貨幣政策預期分化、地緣風險交織以及宏觀經濟數據密集落地的多重博弈之中,方向性突破暫時缺位。
美元一側的壓力來自消費者信心的急劇惡化。密歇根大學10月消費者信心指數初值暴跌至46.3,不僅遠低於9月的48.1和4月的47.6預期值,更是連續第三個月下滑,逼近5月創下的歷史最低紀錄。衡量消費者對當前經濟狀況評價的分項指標更是驟降至44.7,創下該指數創設以來的歷史最低水平,反映出高油價、高借貸成本和就業增速放緩對美國普通家庭信心的沉重打擊。一年期通脹預期從4.6%升至4.7%,五至十年期長期通脹預期也從3.4%升至3.5%,均達到五個月以來的最高水平。僅約31%的受訪者預計未來一年將維持正常消費水平,超過半數表示將削減家居、汽車、外出就餐等方面的支出。這一數據格局直接衝擊了市場對美國經濟韌性的信心,削弱了美元的增長優勢敍事。
不過,美聯儲的政策預期仍在為美元提供底部支撐。聖路易斯聯儲主席穆薩萊姆在最新講話中明確表示,"需要更多的貨幣政策緊縮"才能使通脹率回到2%的目標水平,同時強調美國經濟"相當強勁"、就業市場"平衡且穩定"。據市場調查顯示,芝商所美聯儲觀察工具顯示,交易員對10月加息至少25個基點的定價概率已降至約17.7%,低於一週前的約24.4%,但對12月加息的定價概率仍高達84.1%。這意味着市場對近期加息的判斷有所降温,但年內進一步收緊政策的預期依然明確。美聯儲情緒指數雖小幅回落0.25點至138.33,但仍牢牢位於100的中性基準線之上,表明整體政策溝通仍偏鷹派。
日元方面,日本央行的政策路徑成為影響匯價走向的核心變量。日本央行在9月會議上將政策利率上調25個基點至1.25%,達到1995年以來的最高水平,決議以7比2的票數通過。然而,市場更為關注的是後續加息節奏。日本央行行長植田和男在最新講話中暗示,不太可能出現類似2022年北美和歐洲在疫情後經歷的那種快速連續加息,這一表態被市場解讀為10月29日至30日會議上按兵不動的信號已基本明確。當前掉期市場定價顯示,10月再次加息的概率不足20%,而12月加息的定價概率約為90%,市場普遍預計日本央行將在年底或明年初將利率進一步上調至1.50%,隨後可能在3月或4月升至1.75%。
值得注意的是,日本央行新任審議委員佐藤綾野近日表態支持分階段加息的思路,儘管她在9月會議上曾是反對加息的兩位異議者之一。佐藤綾野由主張寬鬆政策的首相高市早苗任命,她的立場轉變削弱了市場對鴿派委員阻止加息的擔憂,為12月加息預期提供了央行內部的支撐。不過,在植田和男明確釋放"不急於連續行動"的信號後,日元短期內缺乏憑藉加息預期持續走強的催化劑。
從利差角度看,美聯儲聯邦基金目標利率維持在3.75%至4.00%區間,日本央行政策利率為1.25%,兩者相差2.50至2.75個百分點。這一息差意味着以1.25%的融資成本借入日元、買入收益率接近4%的美元資產,仍可穩定賺取可觀的正向套息,日元套息交易持續存在並維持擁擠度。美日10年期國債利差高度正相關於美元/日元走勢,10年期美債收益率自上週創下的2002年以來最高水平回落至5.22%附近,對美元/日元構成實質性壓力。但若美債收益率企穩反彈或日本央行收緊步伐偏緩,利差優勢將繼續為匯價提供支撐。
地緣政治層面,中東局勢的持續緊張通過多重渠道影響美元/日元的走勢。沙特首都利雅得機場連續遭到胡塞武裝致命襲擊,美國總統特朗普正考慮加入沙特對也門的軍事報復行動,能源供應中斷風險重新升温。布倫特原油價格維持在每桶104美元上方,高油價通過推升通脹預期間接支撐美聯儲維持緊縮立場,對美元形成利好。但日本作為高度依賴能源進口的經濟體,高能源成本加劇了日元貶值帶來的輸入性通脹壓力,也提升了日本當局對匯率波動進行干預的政策敏感性。LGT亞洲私人銀行在最新報告中指出,日本政府幹預匯市以支持日元的風險將限制美元進一步上漲空間,尤其是在匯價接近160關口的敏感區域。美國銀行同樣警告,若美元/日元突破160,日本當局採取外匯干預措施的可能性將進一步上升。
諾迪亞銀行的分析師薩拉·米德gaard指出,近期美債收益率的上升"主要反映的是更高的預期短期實際利率,而非期限溢價的大幅攀升"。她解釋稱,實際利率的上升往往出現在市場"預期更強的實際增長或更高的實際利率路徑"之時,這意味着當前收益率的上行更多由增長和政策預期驅動,而非長期風險溢價的重新定價。這一分析對美元/日元具有重要含義:若後續美國經濟數據證實增長放緩,實際利率預期可能回落,進而限制美元/日元的上行空間。
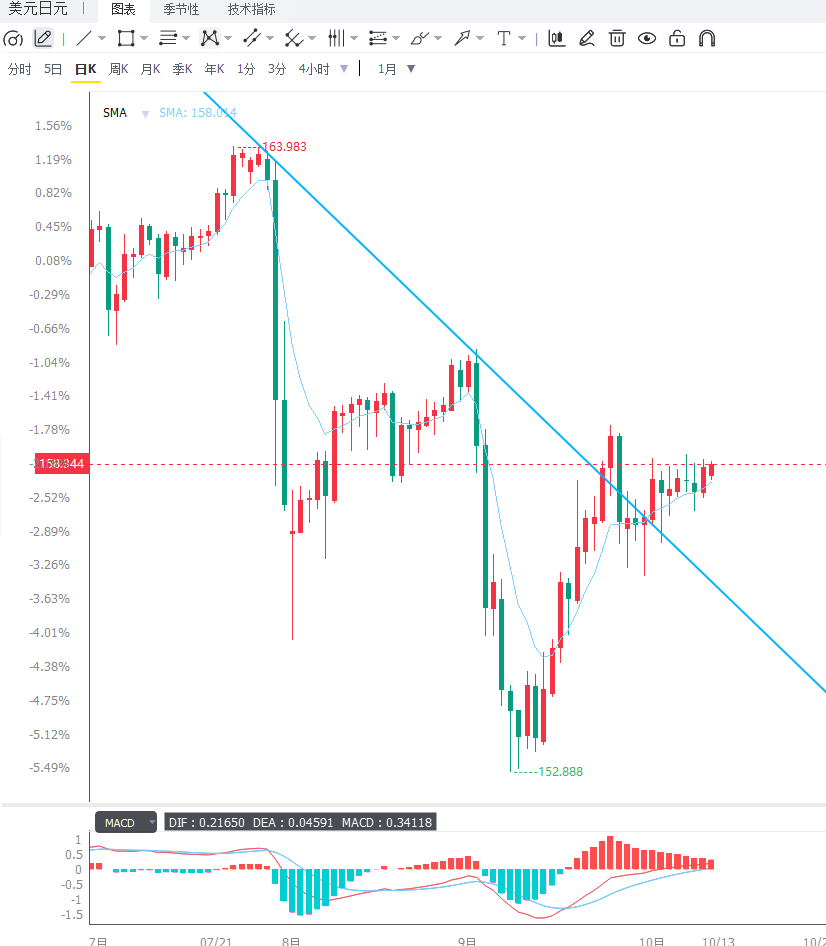
從技術面來看,日線級別上美元/日元匯價運行於布林帶中軌上方,布林帶開口有所收窄,波動率回落,高位震盪特徵明顯。20日指數移動平均線位於157.60構成重要動態支撐,中期均線維持多頭排列,大級別趨勢尚未轉空。14日相對強弱指標RSI維持在58附近,未觸及70超買閾值,但上行斜率鈍化,存在高位頂背離隱患。MACD運行在零軸上方,紅柱持續收窄,快慢線趨於粘合,多頭推升力度衰減,單邊上攻動力不足。上方核心阻力159.00為前期波段高點,籌碼拋壓集中,同時臨近日本潛在干預敏感區間,一次性突破難度較大;100日均線約159.55與布林帶上軌約159.80構成密集阻力帶,反彈多次在此遇阻。下方首先關注20日EMA約157.60,若有效跌破將打開進一步回調空間,下一支撐看向50日均線156.90,更強的防線位於布林帶下軌154.00附近。從4小時週期來看,匯價在158.35附近面臨短週期布林上軌的動態壓制,若放量突破則有望挑戰159.00至159.55區域;反之若反彈乏力,將回踩157.15至156.90支撐帶。4小時級別100週期簡單移動平均線約157.59構成當前重要的動態支撐,若匯價能夠守住該區域,短線仍有機會重新測試158.50附近的區間上沿。
編輯總結
美元/日元當前正處於"美國利率優勢"與"日本政策干預風險"的雙重博弈之中。美聯儲鷹派立場和高企的美債收益率為美元提供底部支撐,但消費者信心的急劇惡化和中期選舉臨近增加了美國經濟前景的不確定性;日本央行漸進式加息路徑削弱了日元作為低成本融資貨幣的吸引力,但160關口的干預風險為匯價上方嵌入了隱性天花板。展望後市,短期方向將取決於三項核心變量:本週美國CPI和PPI數據能否緩解通脹黏性擔憂、日本央行10月底會議釋放的政策信號、以及中東局勢對能源價格和避險情緒的進一步影響。若美國通脹數據偏強且美聯儲官員繼續強化鷹派立場,美元/日元有望挑戰159.00乃至159.55的密集阻力帶;若數據走弱疊加日本當局釋放更明確的匯率穩定信號,匯價可能回落至157.00至156.90支撐區域尋求新的平衡。
美元一側的壓力來自消費者信心的急劇惡化。密歇根大學10月消費者信心指數初值暴跌至46.3,不僅遠低於9月的48.1和4月的47.6預期值,更是連續第三個月下滑,逼近5月創下的歷史最低紀錄。衡量消費者對當前經濟狀況評價的分項指標更是驟降至44.7,創下該指數創設以來的歷史最低水平,反映出高油價、高借貸成本和就業增速放緩對美國普通家庭信心的沉重打擊。一年期通脹預期從4.6%升至4.7%,五至十年期長期通脹預期也從3.4%升至3.5%,均達到五個月以來的最高水平。僅約31%的受訪者預計未來一年將維持正常消費水平,超過半數表示將削減家居、汽車、外出就餐等方面的支出。這一數據格局直接衝擊了市場對美國經濟韌性的信心,削弱了美元的增長優勢敍事。
不過,美聯儲的政策預期仍在為美元提供底部支撐。聖路易斯聯儲主席穆薩萊姆在最新講話中明確表示,"需要更多的貨幣政策緊縮"才能使通脹率回到2%的目標水平,同時強調美國經濟"相當強勁"、就業市場"平衡且穩定"。據市場調查顯示,芝商所美聯儲觀察工具顯示,交易員對10月加息至少25個基點的定價概率已降至約17.7%,低於一週前的約24.4%,但對12月加息的定價概率仍高達84.1%。這意味着市場對近期加息的判斷有所降温,但年內進一步收緊政策的預期依然明確。美聯儲情緒指數雖小幅回落0.25點至138.33,但仍牢牢位於100的中性基準線之上,表明整體政策溝通仍偏鷹派。
日元方面,日本央行的政策路徑成為影響匯價走向的核心變量。日本央行在9月會議上將政策利率上調25個基點至1.25%,達到1995年以來的最高水平,決議以7比2的票數通過。然而,市場更為關注的是後續加息節奏。日本央行行長植田和男在最新講話中暗示,不太可能出現類似2022年北美和歐洲在疫情後經歷的那種快速連續加息,這一表態被市場解讀為10月29日至30日會議上按兵不動的信號已基本明確。當前掉期市場定價顯示,10月再次加息的概率不足20%,而12月加息的定價概率約為90%,市場普遍預計日本央行將在年底或明年初將利率進一步上調至1.50%,隨後可能在3月或4月升至1.75%。
值得注意的是,日本央行新任審議委員佐藤綾野近日表態支持分階段加息的思路,儘管她在9月會議上曾是反對加息的兩位異議者之一。佐藤綾野由主張寬鬆政策的首相高市早苗任命,她的立場轉變削弱了市場對鴿派委員阻止加息的擔憂,為12月加息預期提供了央行內部的支撐。不過,在植田和男明確釋放"不急於連續行動"的信號後,日元短期內缺乏憑藉加息預期持續走強的催化劑。
從利差角度看,美聯儲聯邦基金目標利率維持在3.75%至4.00%區間,日本央行政策利率為1.25%,兩者相差2.50至2.75個百分點。這一息差意味着以1.25%的融資成本借入日元、買入收益率接近4%的美元資產,仍可穩定賺取可觀的正向套息,日元套息交易持續存在並維持擁擠度。美日10年期國債利差高度正相關於美元/日元走勢,10年期美債收益率自上週創下的2002年以來最高水平回落至5.22%附近,對美元/日元構成實質性壓力。但若美債收益率企穩反彈或日本央行收緊步伐偏緩,利差優勢將繼續為匯價提供支撐。
地緣政治層面,中東局勢的持續緊張通過多重渠道影響美元/日元的走勢。沙特首都利雅得機場連續遭到胡塞武裝致命襲擊,美國總統特朗普正考慮加入沙特對也門的軍事報復行動,能源供應中斷風險重新升温。布倫特原油價格維持在每桶104美元上方,高油價通過推升通脹預期間接支撐美聯儲維持緊縮立場,對美元形成利好。但日本作為高度依賴能源進口的經濟體,高能源成本加劇了日元貶值帶來的輸入性通脹壓力,也提升了日本當局對匯率波動進行干預的政策敏感性。LGT亞洲私人銀行在最新報告中指出,日本政府幹預匯市以支持日元的風險將限制美元進一步上漲空間,尤其是在匯價接近160關口的敏感區域。美國銀行同樣警告,若美元/日元突破160,日本當局採取外匯干預措施的可能性將進一步上升。
諾迪亞銀行的分析師薩拉·米德gaard指出,近期美債收益率的上升"主要反映的是更高的預期短期實際利率,而非期限溢價的大幅攀升"。她解釋稱,實際利率的上升往往出現在市場"預期更強的實際增長或更高的實際利率路徑"之時,這意味着當前收益率的上行更多由增長和政策預期驅動,而非長期風險溢價的重新定價。這一分析對美元/日元具有重要含義:若後續美國經濟數據證實增長放緩,實際利率預期可能回落,進而限制美元/日元的上行空間。
從技術面來看,日線級別上美元/日元匯價運行於布林帶中軌上方,布林帶開口有所收窄,波動率回落,高位震盪特徵明顯。20日指數移動平均線位於157.60構成重要動態支撐,中期均線維持多頭排列,大級別趨勢尚未轉空。14日相對強弱指標RSI維持在58附近,未觸及70超買閾值,但上行斜率鈍化,存在高位頂背離隱患。MACD運行在零軸上方,紅柱持續收窄,快慢線趨於粘合,多頭推升力度衰減,單邊上攻動力不足。上方核心阻力159.00為前期波段高點,籌碼拋壓集中,同時臨近日本潛在干預敏感區間,一次性突破難度較大;100日均線約159.55與布林帶上軌約159.80構成密集阻力帶,反彈多次在此遇阻。下方首先關注20日EMA約157.60,若有效跌破將打開進一步回調空間,下一支撐看向50日均線156.90,更強的防線位於布林帶下軌154.00附近。從4小時週期來看,匯價在158.35附近面臨短週期布林上軌的動態壓制,若放量突破則有望挑戰159.00至159.55區域;反之若反彈乏力,將回踩157.15至156.90支撐帶。4小時級別100週期簡單移動平均線約157.59構成當前重要的動態支撐,若匯價能夠守住該區域,短線仍有機會重新測試158.50附近的區間上沿。
編輯總結
美元/日元當前正處於"美國利率優勢"與"日本政策干預風險"的雙重博弈之中。美聯儲鷹派立場和高企的美債收益率為美元提供底部支撐,但消費者信心的急劇惡化和中期選舉臨近增加了美國經濟前景的不確定性;日本央行漸進式加息路徑削弱了日元作為低成本融資貨幣的吸引力,但160關口的干預風險為匯價上方嵌入了隱性天花板。展望後市,短期方向將取決於三項核心變量:本週美國CPI和PPI數據能否緩解通脹黏性擔憂、日本央行10月底會議釋放的政策信號、以及中東局勢對能源價格和避險情緒的進一步影響。若美國通脹數據偏強且美聯儲官員繼續強化鷹派立場,美元/日元有望挑戰159.00乃至159.55的密集阻力帶;若數據走弱疊加日本當局釋放更明確的匯率穩定信號,匯價可能回落至157.00至156.90支撐區域尋求新的平衡。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。