兩大外部支撐能否扛住CPI考驗?美元高位能否遇阻
2026-10-12 20:39:01
週一(10月12日)美元指數在一年半高位附近震盪,目前交投於102.39附近。
中東衝突升級帶來避險買盤,疊加本週即將發佈的美國通脹數據,成為主導美元短期走勢的核心變量。
歐元走弱是支撐美元韌性最關鍵外部動力,作為美元指數權重最高的幣種,歐元區財政與政治風險,即便在美聯儲加息預期降温的環境下,也持續託舉美元。
伊朗經由卡塔爾斡旋向美方提出七點談判框架,承諾美方滿足全部訴求後,霍爾木茲海峽7天內恢復常態化通航。
目前伊朗方面表示美方回應力度不足,談判實質停滯,海峽航運無法迴歸戰前穩定狀態。
作為全球近三成原油外運要道,海峽僵持催生雙海峽共振風險,支撐油價地緣溢價。
摩根大通指出,只要波斯灣航運無法恢復穩定常態化運輸,市場就會持續計價風險溢價,海灣地緣緊張利好美元避險買盤。
胡塞武裝對沙特及油輪發動襲擊,進一步放大油價波動,風險情緒承壓支撐美元。
美俄達成能源設施停火意向,澤連斯基表態願意簽署停火保障協議,但協議落地執行仍存在不確定性,如若衝突緩和將對美元形成邊際壓制。
市場重點等待週三美國CPI數據以及美聯儲主席沃什的發言,驗證美聯儲大概率暫停加息、但年內仍保留加息選項的基準預期。
分析師認為,除非核心通脹大幅超預期,否則美聯儲本月將維持利率不變,本次暫停僅屬於階段性休整。
美國消費者信心持續走弱,通脹超預期將支撐美元,通脹降温則利空美元。
機構指出,10月加息門檻偏高,一旦通脹數據明顯超預期,市場需要重新定價後續加息時點。近期美國多項經濟數據走弱、美聯儲表態趨於謹慎,市場下調短期加息預期;
歐元持續走弱,連續多周下行。
美元投機多頭快速增加,加倉頭寸主要來自做空歐元
本來加息預期下調削弱了美元上行動能,但做空歐元的頭寸抵消該利空。
全球債市持續遭到拋售,通脹、能源價格與多國政府債務問題,共同將全球融資成本抬升至多年高位,全球融資收緊,資金迴流美元資產,間接支撐美元。
市場擔憂法國公共債務風險會傳導至歐元區其他高負債經濟體,大選前政治僵局疊加社會動盪,削弱歐元資產吸引力,法德國債利差維持高位。
華僑銀行策略團隊認為,尚不確定高企融資成本能否倒逼法國收緊財政。
花旗外匯團隊提示,法國財政隱患若擴散,將限制歐央行進一步收緊政策的空間,拉大歐美貨幣政策預期差,持續壓制歐元,間接利好美元。
Mesirow Currency Management高級策略師Uto Shinohara分析,歐元持續承壓削弱了美元的替代資產吸引力,是美元維持強勢的底層因素之一。
Corpay首席策略師Karl Schamotta警示,歐洲多國政治治理、財政長期失衡的風險,會持續在匯率定價中體現。
歐元為美元指數權重最高幣種,歐元承壓是美元維持高位的核心外部支撐。
日本本土財政議題主導日元走勢,日本首相高市早苗推行擴張性財政政策,疊加本已高企的政府債務,壓制日元反彈空間。
但日本央行釋放政策轉向信號,植田和男提出貨幣政策轉向前置應對通脹風險,不再單一盯住2%通脹目標;
國內實際工資連續多月增長,為貨幣政策正常化創造條件。
ING外匯團隊分析,日央行加息節奏偏慢,日美利差格局難以快速修復,日元很難走出趨勢性上漲,官方干預更多是遏制日元快速貶值的底線工具。
日元偏弱小幅託底美元指數,但影響力度遠弱於歐元。
美元強勢由美聯儲利率預期、中東避險情緒、歐元區內生風險三重邏輯共振驅動。
多家機構形成共識,本輪美元走強並不完全依靠美國加息預期,法國財政風險是美元維持高位最重要的支撐。
若法國債務問題持續發酵,即便美國通脹回落,美元下行空間依然受限;如果CPI明顯降温且歐洲風險不再惡化,美元回調概率上升。
美國通脹數據與沃什講話,將檢驗本輪美元多頭行情能否延續。
技術面:近期美元指數抵達兩類箱體的量度漲幅附近,短期回調的概率加大。
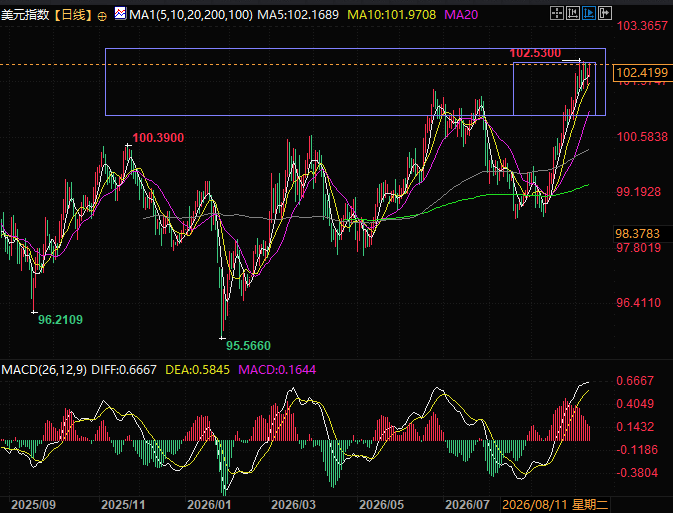
(美元指數日線圖來源:易匯通)
北京時間20:36,美元指數現報102.43。
中東衝突升級帶來避險買盤,疊加本週即將發佈的美國通脹數據,成為主導美元短期走勢的核心變量。
歐元走弱是支撐美元韌性最關鍵外部動力,作為美元指數權重最高的幣種,歐元區財政與政治風險,即便在美聯儲加息預期降温的環境下,也持續託舉美元。
地緣因素:中東風險推升避險,俄烏停火仍存變數
伊朗經由卡塔爾斡旋向美方提出七點談判框架,承諾美方滿足全部訴求後,霍爾木茲海峽7天內恢復常態化通航。
目前伊朗方面表示美方回應力度不足,談判實質停滯,海峽航運無法迴歸戰前穩定狀態。
作為全球近三成原油外運要道,海峽僵持催生雙海峽共振風險,支撐油價地緣溢價。
摩根大通指出,只要波斯灣航運無法恢復穩定常態化運輸,市場就會持續計價風險溢價,海灣地緣緊張利好美元避險買盤。
胡塞武裝對沙特及油輪發動襲擊,進一步放大油價波動,風險情緒承壓支撐美元。
美俄達成能源設施停火意向,澤連斯基表態願意簽署停火保障協議,但協議落地執行仍存在不確定性,如若衝突緩和將對美元形成邊際壓制。
美聯儲政策預期:CPI與官員講話是短期核心
市場重點等待週三美國CPI數據以及美聯儲主席沃什的發言,驗證美聯儲大概率暫停加息、但年內仍保留加息選項的基準預期。
分析師認為,除非核心通脹大幅超預期,否則美聯儲本月將維持利率不變,本次暫停僅屬於階段性休整。
美國消費者信心持續走弱,通脹超預期將支撐美元,通脹降温則利空美元。
機構指出,10月加息門檻偏高,一旦通脹數據明顯超預期,市場需要重新定價後續加息時點。近期美國多項經濟數據走弱、美聯儲表態趨於謹慎,市場下調短期加息預期;
歐元基本面研判
歐元持續走弱,連續多周下行。
美元投機多頭快速增加,加倉頭寸主要來自做空歐元
本來加息預期下調削弱了美元上行動能,但做空歐元的頭寸抵消該利空。
全球債市持續遭到拋售,通脹、能源價格與多國政府債務問題,共同將全球融資成本抬升至多年高位,全球融資收緊,資金迴流美元資產,間接支撐美元。
市場擔憂法國公共債務風險會傳導至歐元區其他高負債經濟體,大選前政治僵局疊加社會動盪,削弱歐元資產吸引力,法德國債利差維持高位。
華僑銀行策略團隊認為,尚不確定高企融資成本能否倒逼法國收緊財政。
花旗外匯團隊提示,法國財政隱患若擴散,將限制歐央行進一步收緊政策的空間,拉大歐美貨幣政策預期差,持續壓制歐元,間接利好美元。
Mesirow Currency Management高級策略師Uto Shinohara分析,歐元持續承壓削弱了美元的替代資產吸引力,是美元維持強勢的底層因素之一。
Corpay首席策略師Karl Schamotta警示,歐洲多國政治治理、財政長期失衡的風險,會持續在匯率定價中體現。
歐元為美元指數權重最高幣種,歐元承壓是美元維持高位的核心外部支撐。
日元基本面研判
日本本土財政議題主導日元走勢,日本首相高市早苗推行擴張性財政政策,疊加本已高企的政府債務,壓制日元反彈空間。
但日本央行釋放政策轉向信號,植田和男提出貨幣政策轉向前置應對通脹風險,不再單一盯住2%通脹目標;
國內實際工資連續多月增長,為貨幣政策正常化創造條件。
ING外匯團隊分析,日央行加息節奏偏慢,日美利差格局難以快速修復,日元很難走出趨勢性上漲,官方干預更多是遏制日元快速貶值的底線工具。
日元偏弱小幅託底美元指數,但影響力度遠弱於歐元。
總結與技術分析
美元強勢由美聯儲利率預期、中東避險情緒、歐元區內生風險三重邏輯共振驅動。
多家機構形成共識,本輪美元走強並不完全依靠美國加息預期,法國財政風險是美元維持高位最重要的支撐。
若法國債務問題持續發酵,即便美國通脹回落,美元下行空間依然受限;如果CPI明顯降温且歐洲風險不再惡化,美元回調概率上升。
美國通脹數據與沃什講話,將檢驗本輪美元多頭行情能否延續。
技術面:近期美元指數抵達兩類箱體的量度漲幅附近,短期回調的概率加大。
(美元指數日線圖來源:易匯通)
北京時間20:36,美元指數現報102.43。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。