一張圖:波羅的海乾散貨指數續跌,海岬型船需求疲軟拖累至七週多低點
2026-10-12 22:34:29
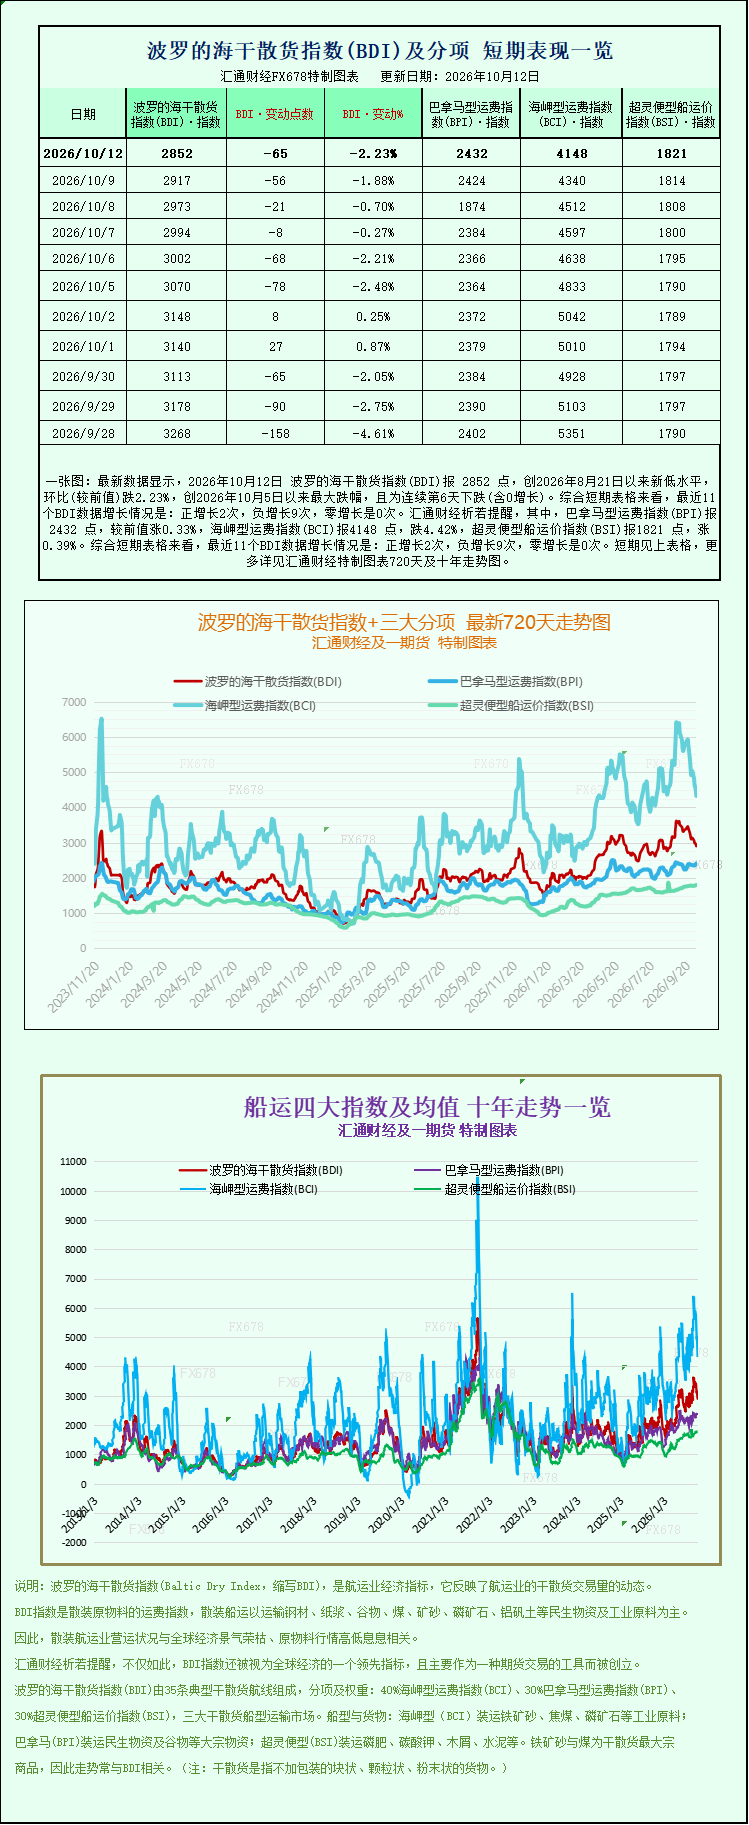
最新數據顯示,2026年10月12日波羅的海乾散貨指數(BDI)報2852點,創2026年8月21日以來新低水平,環比(較前值)跌2.23%,創2026年10月5日以來最大跌幅,且為連續第6天下跌(含0增長)。綜合短期表格來看,最近11個BDI數據增長情況是:正增長2次,負增長9次,零增長是0次。其中,巴拿馬型運費指數(BPI)報2432點,較前值漲0.33%,海岬型運費指數(BCI)報4148點,跌4.42%,超靈便型船運價指數(BSI)報1821點,漲0.39%。波羅的海乾散貨指數+三大分項的最新720天走勢圖、十年走勢圖等詳見特製圖表。
週一,波羅的海交易所追蹤幹散貨船運費的主要海運指數延續跌勢,跌至七週多以來的最低水平,核心拖累來自海岬型船舶需求的持續走弱。
在航運市場近期整體承壓、運價中樞較前期明顯下移的背景下,這一下跌進一步確認了大型散貨船細分板塊的弱勢格局,也令市場對四季度幹散貨運輸景氣度產生了更多觀望情緒。
主要指數全面下行
追蹤海岬型、巴拿馬型和超靈便型船舶運費的主要波羅的海乾散貨指數(BDI)當日下跌65點,跌幅2.23%,收報2,852點,為8月21日以來的最低水平。
從周線維度看,該指數已連續多個交易日陰跌,累計回撤幅度明顯,説明本輪調整並非單日情緒擾動,而是需求端結構性疲弱與運力供給壓力共同作用的結果。
海岬型船指數領跌,創七月下旬以來新低
海岬型船舶指數(BCI)下跌192點,跌幅4.42%,收報4,148點,已回落至7月下旬以來的最低水平,成為拖累整體指數的最主要因素。
海岬型船是幹散貨市場中對大宗原材料運輸最為敏感、單船噸位最大、運價波動也最為劇烈的船型,其運費走勢通常被視為鐵礦石、煤炭等大宗商品需求冷暖的先行指標。本次該指數單日跌幅明顯大於其他船型,凸顯大型船舶運力在需求收縮時首當其衝的脆弱性。
運載15萬噸貨物(包括鐵礦石和煤炭)的海岬型船舶的平均每日收入當日下降1,745美元,降至34,115美元。
這一日均收入水平較前期高點已有明顯回撤。考慮到海岬型船日租金此前一度處於相對高位,若需求無法及時回暖,船東端在運力過剩疊加貨量不足的情況下,租金仍有進一步下探空間。
鐵礦石市場波動:補庫預期與供應增量並存
週一,鐵礦石價格波動劇烈。市場一方面預期中國鋼鐵企業在結束一週假期後將補充庫存,從而在短期內支撐採購需求;但另一方面,市場也預期供應將有所增加,對價格形成壓制。
供需兩端的多空博弈,使得鐵礦石價格在高位區間內出現反覆震盪,直接傳導至海岬型船運輸需求預期的不確定性。中國作為全球最大的鐵礦石進口國和粗鋼生產國,其鋼鐵企業的採購節奏歷來是海岬型船運價的邊際決定力量;假期後的補庫行為往往能在短期內提振貨盤活躍度,但若鋼廠在高庫存與利潤偏弱背景下放緩採購,則運價的上行動能將明顯受限。
中小船型表現分化:巴拿馬型、超靈便型逆勢微漲
與海岬型船的大幅下挫形成對比,中小型船舶指數當日表現相對穩健。
巴拿馬型船指數(BPI)上漲8點,漲幅0.33%,收報2,432點。巴拿馬型船舶.BPWT的平均每日收入(通常載有60,000至70,000噸煤炭或穀物)上漲75美元,達到21,888美元。
在較小的船舶中,超靈便型船舶指數(BSI)上漲7點,漲幅0.39%,收報1,821點。
這種"大船跌、小船穩"的分化格局,反映出當前幹散貨運輸需求結構的差異:大型船舶高度依賴鐵礦石、煤炭等重貨的長距離運輸,對宏觀需求與供給增量預期更為敏感;而巴拿馬型、超靈便型船更多承接穀物、煤炭、小宗散貨等貨種,短期貨盤相對穩定,受鐵礦石單品種波動的影響較小。
市場展望:多空因素交織
綜合來看,當前幹散貨市場正處於多空因素交織的窗口期。一方面,中國鋼企假期後的潛在補庫需求,以及後續基礎設施與地產端政策的落地節奏,可能為鐵礦石運輸帶來階段性支撐;另一方面,鐵礦石供應端的增量預期、全球宏觀需求的整體温和,以及運力投放的持續,都對運價的持續上行構成制約。
市場參與者需重點關注中國鋼鐵產量與庫存數據、鐵礦石港口到貨與疏港情況,以及大西洋與太平洋兩大主要航區的貨盤成交活躍度,以判斷海岬型船運價能否在當前位置企穩。短期內,指數或在現有水平附近震盪整理,方向性選擇仍有待需求端給出更明確的信號。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。