潛在通脹接近2%:日元面臨的評估調整窗口解讀
2026-10-16 21:59:04
10月16日週五,美元兑日元匯率當前在158附近基本持平,日內波動區間不大,而美元在其他主要貨幣對中表現相對偏弱。日本央行行長植田和男在國際貨幣基金組織會議期間的表態成為市場關注焦點。植田表示,日本央行將繼續提高利率,因為潛在通脹已相當接近2%目標,金融狀況仍具寬鬆特徵。當前政策利率為1.25%,市場對其10月30日會議加息的預期較低,而對12月18日會議的加息概率則升至約75%。
植田和男指出,政策已進入新階段,潛在通脹相當接近2%,因此不能允許通脹進一步上升。與此前推動通脹接近目標不同,現在錨定通脹在目標附近變得更加重要。他表示,將在即將到來的會議上討論是否調整“潛在通脹正接近2%”的評估。經濟與價格走勢大致符合日本央行的預測,本週會議上聽到的觀點未偏離基線情景。
這一立場延續了9月將政策利率上調至1.25%(31年來高點)後的表述,當時焦點已從推高通脹轉向防止超調。東京地區9月核心消費者價格指數同比上升2.7%,剔除新鮮食品與能源後的指標達3.0%,服務價格通脹也有所加快,顯示出價格壓力的擴散特徵。日本全國層面8月核心通脹為1.7%,9月數據預計加速。植田強調,經濟與價格變動大致符合預測,意味着政策調整仍以基線情景為依據,而非短期波動。金融狀況寬鬆為持續加息提供空間,但節奏需兼顧多重影響。
植田承認,很難對日本中性利率給出清晰判斷。未來加息的時機與步伐將取決於外匯變動、AI需求以及中東衝突發展對價格的影響。本週會議的主要收穫在於與其他政策制定者交換關於中東衝突和AI需求如何影響全球與日本經濟及通脹的觀點。國際貨幣基金組織預計日本央行將再加息一次以接近中性水平,並強調在全球不確定性下保持靈活性,其中性利率估計範圍大致在1.1%至2.2%,中樞約1.5%。
中性利率難以精確估計,意味着政策路徑需持續觀察實際數據與風險演變。外匯變動可通過進口價格渠道影響日本國內價格,中東衝突則可能通過能源成本傳導,AI需求則涉及生產率提升與需求拉動的平衡。市場定價顯示日本央行10月會議加息可能性有限,而12月顯著更高,反映出對數據依賴漸進路徑的預期,而非一次性大幅調整。
植田表示,本週會議上有更多政策制定者對AI需求持樂觀態度,超出此前估計。但日本央行對AI需求引發通脹壓力的評估,與從全球同行聽到的觀點之間並無大差距。他與美聯儲主席沃什交換了意見,但拒絕評論討論內容。同時,他自阿什維爾會面以來未與美國財政部長貝森特聯繫。這一細節在干預相關討論中受到關注。
AI需求對通脹的影響需從需求側拉動與供給側效率兩個角度觀察,植田的表態顯示日本央行評估與國際觀點基本一致。國際交流有助於校準對全球因素的判斷,但具體政策決策仍以日本國內數據為核心。未與貝森特聯繫的情況則表明近期溝通頻率有限,市場對此保持觀察。
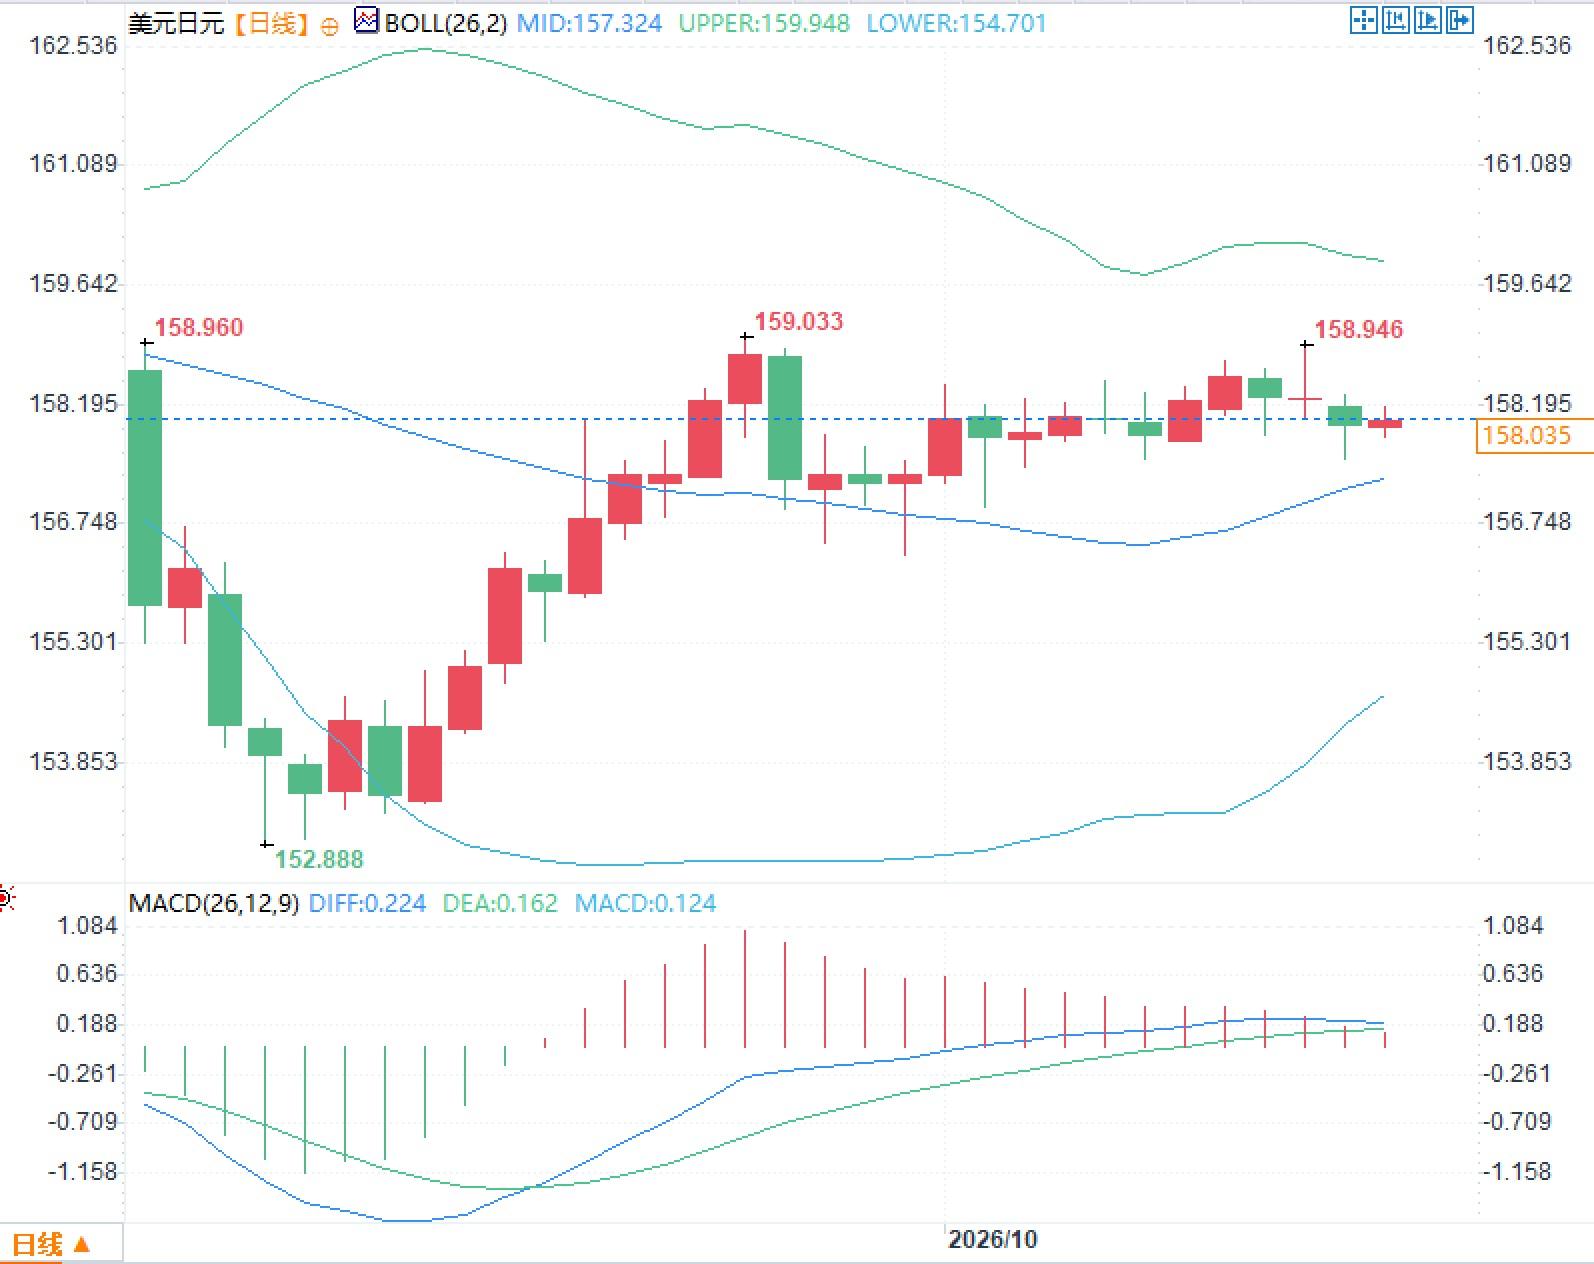
美元兑日元當日基本持平於158附近。從日線圖表觀察,布林帶中軌位於157.324,上軌159.948,下軌154.701。MACD參數DIFF為0.224,DEA為0.162,MACD值為0.124。圖表顯示近期價格曾觸及159.033附近高點,低點曾至152.888。
整體來看,匯率在158附近的表現與政策表態、通脹數據及國際因素交織,市場關注點集中於政策評估調整與多重外部影響的持續觀察。
問題一:植田和男為何強調政策已進入新階段且不允許通脹進一步上升?
答:因為潛在通脹已相當接近2%目標,當前重點在於錨定通脹而非繼續推高,防止超調對經濟造成負面影響,這比以往更為重要。
問題二:中性利率難以確定如何影響未來加息路徑?
答:中性利率評估困難意味着加息時機與步伐需持續觀察外匯、AI需求與中東衝突對價格的影響,政策保持高度數據依賴特徵。
問題三:市場對日本央行10月與12月會議預期差異反映了什麼?
答:10月30日加息概率較低而12月較高,反映出對近期會議評估與多重因素影響的觀察,市場預計漸進式調整路徑。
政策進入新階段:通脹錨定的核心邏輯
植田和男指出,政策已進入新階段,潛在通脹相當接近2%,因此不能允許通脹進一步上升。與此前推動通脹接近目標不同,現在錨定通脹在目標附近變得更加重要。他表示,將在即將到來的會議上討論是否調整“潛在通脹正接近2%”的評估。經濟與價格走勢大致符合日本央行的預測,本週會議上聽到的觀點未偏離基線情景。
這一立場延續了9月將政策利率上調至1.25%(31年來高點)後的表述,當時焦點已從推高通脹轉向防止超調。東京地區9月核心消費者價格指數同比上升2.7%,剔除新鮮食品與能源後的指標達3.0%,服務價格通脹也有所加快,顯示出價格壓力的擴散特徵。日本全國層面8月核心通脹為1.7%,9月數據預計加速。植田強調,經濟與價格變動大致符合預測,意味着政策調整仍以基線情景為依據,而非短期波動。金融狀況寬鬆為持續加息提供空間,但節奏需兼顧多重影響。
中性利率的不確定性與加息節奏考量
植田承認,很難對日本中性利率給出清晰判斷。未來加息的時機與步伐將取決於外匯變動、AI需求以及中東衝突發展對價格的影響。本週會議的主要收穫在於與其他政策制定者交換關於中東衝突和AI需求如何影響全球與日本經濟及通脹的觀點。國際貨幣基金組織預計日本央行將再加息一次以接近中性水平,並強調在全球不確定性下保持靈活性,其中性利率估計範圍大致在1.1%至2.2%,中樞約1.5%。
中性利率難以精確估計,意味着政策路徑需持續觀察實際數據與風險演變。外匯變動可通過進口價格渠道影響日本國內價格,中東衝突則可能通過能源成本傳導,AI需求則涉及生產率提升與需求拉動的平衡。市場定價顯示日本央行10月會議加息可能性有限,而12月顯著更高,反映出對數據依賴漸進路徑的預期,而非一次性大幅調整。
AI需求觀察與國際政策交流
植田表示,本週會議上有更多政策制定者對AI需求持樂觀態度,超出此前估計。但日本央行對AI需求引發通脹壓力的評估,與從全球同行聽到的觀點之間並無大差距。他與美聯儲主席沃什交換了意見,但拒絕評論討論內容。同時,他自阿什維爾會面以來未與美國財政部長貝森特聯繫。這一細節在干預相關討論中受到關注。
AI需求對通脹的影響需從需求側拉動與供給側效率兩個角度觀察,植田的表態顯示日本央行評估與國際觀點基本一致。國際交流有助於校準對全球因素的判斷,但具體政策決策仍以日本國內數據為核心。未與貝森特聯繫的情況則表明近期溝通頻率有限,市場對此保持觀察。
匯率現狀與技術指標特徵觀察
美元兑日元當日基本持平於158附近。從日線圖表觀察,布林帶中軌位於157.324,上軌159.948,下軌154.701。MACD參數DIFF為0.224,DEA為0.162,MACD值為0.124。圖表顯示近期價格曾觸及159.033附近高點,低點曾至152.888。
整體來看,匯率在158附近的表現與政策表態、通脹數據及國際因素交織,市場關注點集中於政策評估調整與多重外部影響的持續觀察。
常見問題解答
問題一:植田和男為何強調政策已進入新階段且不允許通脹進一步上升?
答:因為潛在通脹已相當接近2%目標,當前重點在於錨定通脹而非繼續推高,防止超調對經濟造成負面影響,這比以往更為重要。
問題二:中性利率難以確定如何影響未來加息路徑?
答:中性利率評估困難意味着加息時機與步伐需持續觀察外匯、AI需求與中東衝突對價格的影響,政策保持高度數據依賴特徵。
問題三:市場對日本央行10月與12月會議預期差異反映了什麼?
答:10月30日加息概率較低而12月較高,反映出對近期會議評估與多重因素影響的觀察,市場預計漸進式調整路徑。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。