機構:黃金並非抗通脹良藥,大宗商品超長週期才是主線
2026-10-23 13:18:46
近幾個月黃金錶現不及預期,再度印證它並不是可靠的抗通脹品種。
奧思派資本顧問公司總裁兼首席投資官蒂姆·皮克林(Tim Pickering)提出,黃金僅適合作為分散配置工具,全球經濟或將迎來跨代際的大宗商品超級週期,投資者應當佈局廣譜大宗商品。
皮克林表示,儘管他個人看好黃金與白銀,但當前並不會配置貴金屬。持續通脹疊加高利率環境,給貴金屬帶來顯著壓力。黃金最大短板在於,在物價上行階段,它會變成對利率高度敏感的資產,2020至2022年美國通脹飆升至四十年來9%高位時,金價表現依舊疲軟,便是典型例證。他説:“黃金並不是萬能藥,它只是一種分散資產。”
他進一步區分兩類資產,黃金更多受政策不確定性與市場情緒驅動,而能源、工業金屬、農產品本身就是全球經濟的投入品,是通脹的來源,而非通脹的被動反應項。央行加息能夠壓制需求端通脹,卻很難解決能源、薪資、原材料漲價帶來的供給型成本抬升問題,未來通脹中樞或將長期高於2008金融危機後十年的低位水平,3%至4%的通脹會成為常態。
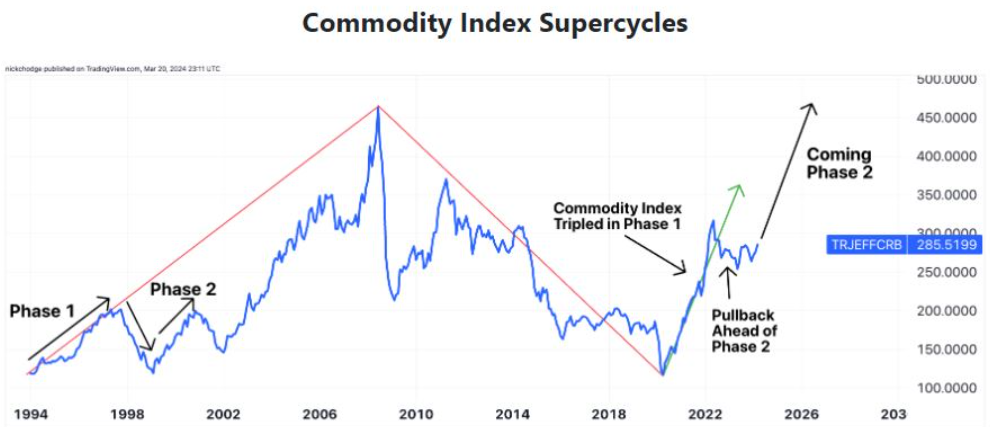
圖:CRB大宗商品指數超級週期圖
皮克林的投資框架優先追隨價格趨勢,而非單純依靠經濟預判。奧思派的廣譜商品策略覆蓋12個品種,目前持有9個商品多頭倉位,避開黃金、白銀與北美天然氣,持倉集中在石油製品、銅、玉米、大豆、小麥、棉花和糖。這並非否定貴金屬基本面,而是源於金銀偏弱的價格走勢。他説:“我看好白銀供需基本面,但這不代表我會做多,如果全年持續走弱,我的任務是保護本金,或是通過空頭獲取收益。”
該機構早在2025年末就大幅削減白銀頭寸,在2026年1月白銀見頂時基本清倉,只有出現持續向好的價格動量,形成數月級別的上行趨勢,才會重新佈局金銀。
在皮克林看來,金銀走弱不等於商品牛市終結,這一輪持續二十餘年的超級週期目前僅走過六年,仍處在早期階段。支撐行情的三大結構性力量分別是新興市場中產消費增長、全球能源轉型,以及AI基礎設施和數據中心的擴張,旺盛需求遇上產能投資不足,持續推升商品價值。
和本世紀初單純由亞洲大國工業化拉動的行情不同,本輪週期多重需求引擎同步發力,疊加地緣動盪、供應鏈擾動,進一步收緊供給,霍爾木茲海峽周邊局勢就是典型案例。資金會在各個品種之間輪動,年初資金流入穀物,地緣緊張後轉向能源,夏季能源回調後資金再度迴流農產品,廣譜分散佈局遠比押注單一品種更穩妥。
高利率短期壓制貴金屬,卻會拉長商品牛市。大宗商品生產商需要和科技、AI基建項目爭奪資本,借貸成本走高,礦企與能源企業很難籌措資金擴建產能,供需缺口會進一步放大。同時美元走強也不一定壓制商品行情。傳統股債60/40配置模式的弊端持續顯現,通脹環境削弱債券分散效果,2022年股債同步下跌已經暴露該體系短板。
皮克林認為,央行不會為了把通脹壓回目標區間而激進加息引發深度衰退,政策制定者最終會容忍偏高通脹,避免供給衝擊誘發嚴重經濟衰退。
在供給投資不足、需求持續擴張的大背景下,廣譜大宗商品的上行大週期仍具備支撐,投資者需要跳出單純依靠黃金抗通脹的固有思路,藉助趨勢化、多元化的商品策略來適配高通脹時代。
北京時間13:18,現貨黃金現報4013.54美元/盎司。
奧思派資本顧問公司總裁兼首席投資官蒂姆·皮克林(Tim Pickering)提出,黃金僅適合作為分散配置工具,全球經濟或將迎來跨代際的大宗商品超級週期,投資者應當佈局廣譜大宗商品。
黃金只是分散工具,無法直接對沖通脹
皮克林表示,儘管他個人看好黃金與白銀,但當前並不會配置貴金屬。持續通脹疊加高利率環境,給貴金屬帶來顯著壓力。黃金最大短板在於,在物價上行階段,它會變成對利率高度敏感的資產,2020至2022年美國通脹飆升至四十年來9%高位時,金價表現依舊疲軟,便是典型例證。他説:“黃金並不是萬能藥,它只是一種分散資產。”
他進一步區分兩類資產,黃金更多受政策不確定性與市場情緒驅動,而能源、工業金屬、農產品本身就是全球經濟的投入品,是通脹的來源,而非通脹的被動反應項。央行加息能夠壓制需求端通脹,卻很難解決能源、薪資、原材料漲價帶來的供給型成本抬升問題,未來通脹中樞或將長期高於2008金融危機後十年的低位水平,3%至4%的通脹會成為常態。
圖:CRB大宗商品指數超級週期圖
遵循趨勢交易,暫不做多金銀
皮克林的投資框架優先追隨價格趨勢,而非單純依靠經濟預判。奧思派的廣譜商品策略覆蓋12個品種,目前持有9個商品多頭倉位,避開黃金、白銀與北美天然氣,持倉集中在石油製品、銅、玉米、大豆、小麥、棉花和糖。這並非否定貴金屬基本面,而是源於金銀偏弱的價格走勢。他説:“我看好白銀供需基本面,但這不代表我會做多,如果全年持續走弱,我的任務是保護本金,或是通過空頭獲取收益。”
該機構早在2025年末就大幅削減白銀頭寸,在2026年1月白銀見頂時基本清倉,只有出現持續向好的價格動量,形成數月級別的上行趨勢,才會重新佈局金銀。
大宗商品超級週期尚處早期,三大長期驅動力
在皮克林看來,金銀走弱不等於商品牛市終結,這一輪持續二十餘年的超級週期目前僅走過六年,仍處在早期階段。支撐行情的三大結構性力量分別是新興市場中產消費增長、全球能源轉型,以及AI基礎設施和數據中心的擴張,旺盛需求遇上產能投資不足,持續推升商品價值。
和本世紀初單純由亞洲大國工業化拉動的行情不同,本輪週期多重需求引擎同步發力,疊加地緣動盪、供應鏈擾動,進一步收緊供給,霍爾木茲海峽周邊局勢就是典型案例。資金會在各個品種之間輪動,年初資金流入穀物,地緣緊張後轉向能源,夏季能源回調後資金再度迴流農產品,廣譜分散佈局遠比押注單一品種更穩妥。
高利率反而加劇供給瓶頸,傳統組合面臨挑戰
高利率短期壓制貴金屬,卻會拉長商品牛市。大宗商品生產商需要和科技、AI基建項目爭奪資本,借貸成本走高,礦企與能源企業很難籌措資金擴建產能,供需缺口會進一步放大。同時美元走強也不一定壓制商品行情。傳統股債60/40配置模式的弊端持續顯現,通脹環境削弱債券分散效果,2022年股債同步下跌已經暴露該體系短板。
皮克林認為,央行不會為了把通脹壓回目標區間而激進加息引發深度衰退,政策制定者最終會容忍偏高通脹,避免供給衝擊誘發嚴重經濟衰退。
結語
在供給投資不足、需求持續擴張的大背景下,廣譜大宗商品的上行大週期仍具備支撐,投資者需要跳出單純依靠黃金抗通脹的固有思路,藉助趨勢化、多元化的商品策略來適配高通脹時代。
北京時間13:18,現貨黃金現報4013.54美元/盎司。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。