美聯儲前瞻:10月暫停加息,12月或將再度加息
2026-10-24 02:04:58
儘管9月通脹數據依舊火熱,美聯儲也釋放信號,稱大概率還需要出台進一步政策來抑制通脹,但市場與經濟學家已形成共識,預計美聯儲將在10月28日的FOMC議息會議上維持利率不變。不過,高企的物價壓力仍令人擔憂,ING(荷蘭國際集團)判斷,美聯儲會在12月重啓加息操作。
美聯儲選擇按兵不動,爭取觀察時間
9月核心CPI環比錄得0.3%,這份超出市場預期的數據,一度令市場押注10月加息概率突破50%,但這樣的市場情緒並未持續。美聯儲副行長菲利普·傑斐遜、米歇爾·鮑曼以及理事克里斯·沃勒先後表態,釋放出不必急於調整貨幣政策的信號,快速平復了市場躁動。美聯儲主席凱文·沃什後續在曼谷舉辦的國際貨幣基金組織會議上發表講話,並未渲染馬上加息的可能性,這和9月加息前傑克遜霍爾會議的表態形成鮮明對比,進一步壓低了市場對於10月加息的預期。
誠然,最新就業數據表現不及預期,房地產這類對利率高度敏感的行業正承受越來越大的下行壓力。但美國整體經濟增長勢頭強勁,通脹水平依舊高於政策目標。美聯儲官員也明確表態,想要讓通脹迴歸目標區間,還需要進一步收緊貨幣政策。美聯儲最新經濟預測摘要顯示,有四名FOMC委員預計,從當下到年底還將累計加息50個基點,這意味着本次議息會議很難形成全票通過的決議。貝絲·哈馬克、尼爾·卡什卡里、洛麗·洛根三位委員,就在7月會議中不顧多數委員維持利率不變的主張,投票支持加息,此番10月會議,三人或將再次投出加息的反對票。
本次議息會議的公開聲明內容大概率較為簡短,沃什主席的新聞發佈會也將延續精煉務實的風格。他本身並不熱衷於給出明確的政策前瞻指引,講話基調或將偏向客觀陳述現狀:美國經濟整體韌性尚可,失業率維持低位,但通脹依舊高於目標。後續貨幣政策調整將完全取決於後續出爐的經濟數據,而目前官員們普遍認為,貨幣政策仍有進一步收緊的空間。
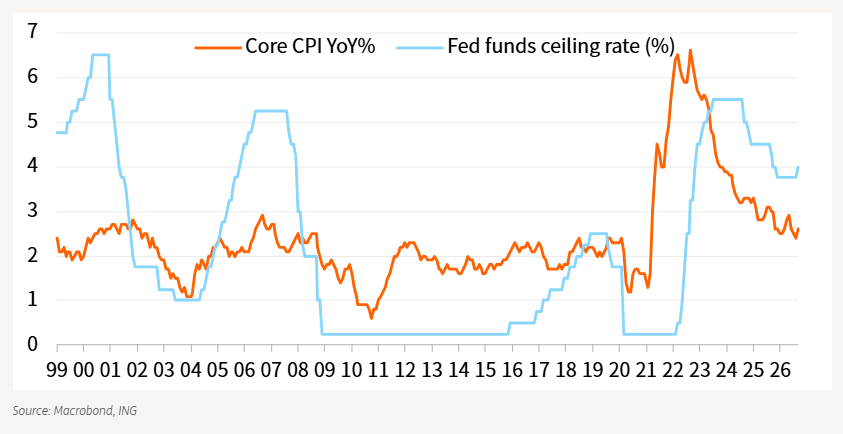
(美國核心CPI同比與聯邦基金政策利率走勢)
看向12月議息窗口:仍存加息可能性
在12月FOMC會議召開之前,市場還將迎來兩份就業報告以及一份通脹數據。11月CPI數據將在12月議息會議結束後的次日公佈,但美聯儲官員幾乎肯定可以提前獲取該份數據。這代表美聯儲掌握的信息將多於市場,因此12月會議出現政策意外的可能性並不能完全排除。
我們預測,美聯儲12月將會加息25個基點,屆時聯邦基金利率目標區間將來到4%?4.25%。加息完成後,美聯儲將進入長時間暫停週期,一直維持利率水平至2027年12月,屆時才會撤銷2026年12月的這次加息操作。這一判斷和當前市場主流預期保持一致;而美聯儲自身的基準預測同樣指向年內還會有一次加息,且2027年全年利率保持不動。
美債收益率大幅上行、美元走強已經在一定程度上收緊了金融環境。我們的美聯儲利率路徑預測建立這樣一個假設之上:中期選舉結束後的數月內,市場將達成相關協議,改善波斯灣能源供給,更關鍵的是,航運與保險成本能夠顯著回落。在煉油廠已經滿負荷運轉的背景下,航運保險成本下降才是壓低成品油零售價格的核心抓手。
如果上述情景落地,通脹壓力將會得到實質性緩解。美國薪資增速僅為3%,作為企業最大成本端保持温和;而在通脹籃子中權重佔比35%的住房分項,也會迎來進一步通縮。基於此,我們認為美國整體通脹將在2027年下半年回落至2%的目標水平。
當然,我們基準情景的下行風險來自衝突持續時間超預期。若地緣衝突遲遲得不到化解,不排除美聯儲在2027年一季度繼續加息。但與此同時,能源價格上漲疊加薪資增長乏力,居民實際購買力會進一步被侵蝕;債券收益率繼續走高,抵押貸款與企業融資利率將刷新週期新高,經濟走弱的風險會隨之抬升。一旦進入這種壓力更大的經濟情景,美聯儲在2027年下半年的降息幅度與節奏,都會比基準預測更快、更大。
美聯儲暫不干預債市,交由美債市場自發調節
過去一週美國國債市場表現向好,此前不斷加劇的金融收緊效應有所緩和。10年期美債收益率回落至5%下方,和此前突破5.25%的高點形成巨大反差。不過我們並不認為收益率本輪下行可以持續,但這一輪市場變化,也為FOMC本次會議採取偏寬鬆的表態創造了條件。
市場避險情緒升温,放大了美國經濟的潛在風險,進一步提升了10月維持利率不變的概率。法國債券市場持續承壓,引發全球債券市場的焦慮情緒,邊際上帶來系統性壓力。在這樣的市場環境當中,美聯儲並不希望通過加息進一步加劇市場恐慌,10月會議維持利率不變是合乎情理的選擇。
至於10年期美債收益率能否持續運行在5%以下,則要另當別論。受通脹粘性、財政赤字以及AI產業熱潮等多重因素推動,我們判斷10年期美債收益率後續大概率會重新站上5%,不過具體時點較難預判。收益率想要再度突破5%,首先需要風險市場情緒企穩。但無論如何,10月這次議息會議,美聯儲不會主動去攪動債券市場的現有格局。
沃什主席仍將縮減資產負債表視作政策目標,但距離美聯儲出台清晰縮表方案尚有距離,我們預計各委員會的相關建議要到年末前後才會對外披露。現階段市場流動性整體平穩,回購市場運行狀況相比去年已經大幅改善。
沃什時代的FOMC會議,成為美元走勢風向標
美聯儲的表態大概率會繼續支撐美國高收益率,美元有望守住9月以來取得的大部分漲幅。如果美元出現下行修正,驅動因素更可能是科技板塊再度觸發市場避險,而非美聯儲釋放鴿派信號。
美元在9月至10月初曾大幅走強,累計漲幅達到4%,隨後便進入震盪盤整階段。利差是現階段影響美元的最核心變量;受美國科技股回調壓制市場加息預期影響,本月利差條件已經小幅對美元不利。
拉長時間來看,今年由沃什主持的FOMC會議,基本奠定了美元未來4?6周的運行趨勢:6月會議偏鷹派,7月會議被市場解讀為鴿派,9月會議美聯儲完成一次鷹派加息。
回顧7月FOMC會議,沃什曾提出債券市場已經在承擔收緊政策的作用,這番言論招致不少批評。我們推測,沃什會吸取教訓,不會再簡單將信用利差走闊、股市下跌等同於金融條件收緊,並以此作為減少加息的理由。
只要沃什堅守政策邏輯,把維護貨幣政策公信力放在第一位,美國短端收益率就會獲得有力支撐,美元也大體上能夠守住9月初以來的上漲成果。反觀歐元,能源價格高企疊加法國的政治風險將持續拖累歐元表現,EUR/USD有可能回落至年內低點,逼近1.11關口。
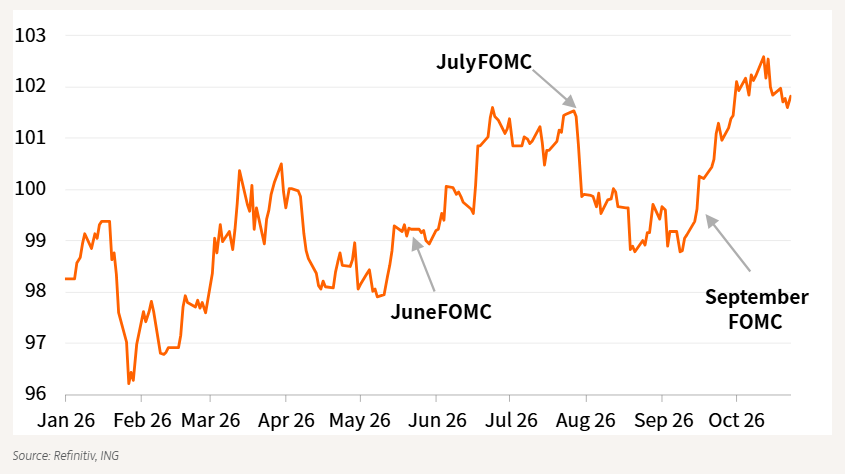
(沃什主持的FOMC會議與美元指數走勢)
美聯儲選擇按兵不動,爭取觀察時間
9月核心CPI環比錄得0.3%,這份超出市場預期的數據,一度令市場押注10月加息概率突破50%,但這樣的市場情緒並未持續。美聯儲副行長菲利普·傑斐遜、米歇爾·鮑曼以及理事克里斯·沃勒先後表態,釋放出不必急於調整貨幣政策的信號,快速平復了市場躁動。美聯儲主席凱文·沃什後續在曼谷舉辦的國際貨幣基金組織會議上發表講話,並未渲染馬上加息的可能性,這和9月加息前傑克遜霍爾會議的表態形成鮮明對比,進一步壓低了市場對於10月加息的預期。
誠然,最新就業數據表現不及預期,房地產這類對利率高度敏感的行業正承受越來越大的下行壓力。但美國整體經濟增長勢頭強勁,通脹水平依舊高於政策目標。美聯儲官員也明確表態,想要讓通脹迴歸目標區間,還需要進一步收緊貨幣政策。美聯儲最新經濟預測摘要顯示,有四名FOMC委員預計,從當下到年底還將累計加息50個基點,這意味着本次議息會議很難形成全票通過的決議。貝絲·哈馬克、尼爾·卡什卡里、洛麗·洛根三位委員,就在7月會議中不顧多數委員維持利率不變的主張,投票支持加息,此番10月會議,三人或將再次投出加息的反對票。
本次議息會議的公開聲明內容大概率較為簡短,沃什主席的新聞發佈會也將延續精煉務實的風格。他本身並不熱衷於給出明確的政策前瞻指引,講話基調或將偏向客觀陳述現狀:美國經濟整體韌性尚可,失業率維持低位,但通脹依舊高於目標。後續貨幣政策調整將完全取決於後續出爐的經濟數據,而目前官員們普遍認為,貨幣政策仍有進一步收緊的空間。
(美國核心CPI同比與聯邦基金政策利率走勢)
看向12月議息窗口:仍存加息可能性
在12月FOMC會議召開之前,市場還將迎來兩份就業報告以及一份通脹數據。11月CPI數據將在12月議息會議結束後的次日公佈,但美聯儲官員幾乎肯定可以提前獲取該份數據。這代表美聯儲掌握的信息將多於市場,因此12月會議出現政策意外的可能性並不能完全排除。
我們預測,美聯儲12月將會加息25個基點,屆時聯邦基金利率目標區間將來到4%?4.25%。加息完成後,美聯儲將進入長時間暫停週期,一直維持利率水平至2027年12月,屆時才會撤銷2026年12月的這次加息操作。這一判斷和當前市場主流預期保持一致;而美聯儲自身的基準預測同樣指向年內還會有一次加息,且2027年全年利率保持不動。
美債收益率大幅上行、美元走強已經在一定程度上收緊了金融環境。我們的美聯儲利率路徑預測建立這樣一個假設之上:中期選舉結束後的數月內,市場將達成相關協議,改善波斯灣能源供給,更關鍵的是,航運與保險成本能夠顯著回落。在煉油廠已經滿負荷運轉的背景下,航運保險成本下降才是壓低成品油零售價格的核心抓手。
如果上述情景落地,通脹壓力將會得到實質性緩解。美國薪資增速僅為3%,作為企業最大成本端保持温和;而在通脹籃子中權重佔比35%的住房分項,也會迎來進一步通縮。基於此,我們認為美國整體通脹將在2027年下半年回落至2%的目標水平。
當然,我們基準情景的下行風險來自衝突持續時間超預期。若地緣衝突遲遲得不到化解,不排除美聯儲在2027年一季度繼續加息。但與此同時,能源價格上漲疊加薪資增長乏力,居民實際購買力會進一步被侵蝕;債券收益率繼續走高,抵押貸款與企業融資利率將刷新週期新高,經濟走弱的風險會隨之抬升。一旦進入這種壓力更大的經濟情景,美聯儲在2027年下半年的降息幅度與節奏,都會比基準預測更快、更大。
美聯儲暫不干預債市,交由美債市場自發調節
過去一週美國國債市場表現向好,此前不斷加劇的金融收緊效應有所緩和。10年期美債收益率回落至5%下方,和此前突破5.25%的高點形成巨大反差。不過我們並不認為收益率本輪下行可以持續,但這一輪市場變化,也為FOMC本次會議採取偏寬鬆的表態創造了條件。
市場避險情緒升温,放大了美國經濟的潛在風險,進一步提升了10月維持利率不變的概率。法國債券市場持續承壓,引發全球債券市場的焦慮情緒,邊際上帶來系統性壓力。在這樣的市場環境當中,美聯儲並不希望通過加息進一步加劇市場恐慌,10月會議維持利率不變是合乎情理的選擇。
至於10年期美債收益率能否持續運行在5%以下,則要另當別論。受通脹粘性、財政赤字以及AI產業熱潮等多重因素推動,我們判斷10年期美債收益率後續大概率會重新站上5%,不過具體時點較難預判。收益率想要再度突破5%,首先需要風險市場情緒企穩。但無論如何,10月這次議息會議,美聯儲不會主動去攪動債券市場的現有格局。
沃什主席仍將縮減資產負債表視作政策目標,但距離美聯儲出台清晰縮表方案尚有距離,我們預計各委員會的相關建議要到年末前後才會對外披露。現階段市場流動性整體平穩,回購市場運行狀況相比去年已經大幅改善。
沃什時代的FOMC會議,成為美元走勢風向標
美聯儲的表態大概率會繼續支撐美國高收益率,美元有望守住9月以來取得的大部分漲幅。如果美元出現下行修正,驅動因素更可能是科技板塊再度觸發市場避險,而非美聯儲釋放鴿派信號。
美元在9月至10月初曾大幅走強,累計漲幅達到4%,隨後便進入震盪盤整階段。利差是現階段影響美元的最核心變量;受美國科技股回調壓制市場加息預期影響,本月利差條件已經小幅對美元不利。
拉長時間來看,今年由沃什主持的FOMC會議,基本奠定了美元未來4?6周的運行趨勢:6月會議偏鷹派,7月會議被市場解讀為鴿派,9月會議美聯儲完成一次鷹派加息。
回顧7月FOMC會議,沃什曾提出債券市場已經在承擔收緊政策的作用,這番言論招致不少批評。我們推測,沃什會吸取教訓,不會再簡單將信用利差走闊、股市下跌等同於金融條件收緊,並以此作為減少加息的理由。
只要沃什堅守政策邏輯,把維護貨幣政策公信力放在第一位,美國短端收益率就會獲得有力支撐,美元也大體上能夠守住9月初以來的上漲成果。反觀歐元,能源價格高企疊加法國的政治風險將持續拖累歐元表現,EUR/USD有可能回落至年內低點,逼近1.11關口。
(沃什主持的FOMC會議與美元指數走勢)
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。