特朗普排除立即打擊伊朗,避險買盤退潮,美元指數徘徊逾三週低位
2026-10-26 14:12:16
週一(10月26日)亞洲時段,美元指數在上一交易日上漲後回落,一度跌向101.57,當前交投於101.70附近,仍處於近三週低位附近。市場預期美聯儲10月維持利率不變、12月再加息。特朗普排除立即打擊伊朗,避險需求減弱令美元承壓,但選舉節點後的地緣不確定性仍在。
金融市場預計美聯儲將在10月維持利率不變,隨後可能在12月再次加息。
據CME FedWatch工具,市場定價反映10月27日至28日政策會議維持利率不變的概率約為90.6%,12月加息概率約為79.7%。
布朗兄弟哈里曼的Elias Haddad指出,聯邦公開市場委員會本週料維持政策不變,聯邦基金目標區間在9月加息25個基點後“穩定於3.75%至4.00%”。
他表示,“多位關鍵美聯儲官員呼籲耐心,支持按兵不動”,而期貨市場“暗示本週加息概率僅10%,12月9日加息幾乎被完全定價”。
在美國數據穩健、通脹壓力持續的背景下,Haddad認為這一立場繼續支撐美元。
投資者本週將高度關注美國即將公佈的兩項關鍵宏觀數據——個人消費支出(PCE)物價指數與三季度GDP初值。
PCE作為美聯儲最看重的通脹指標,將直接反映核心通脹壓力是否仍具粘性,從而影響市場對未來利率路徑的判斷。
若PCE數據超預期,可能強化“更高更久”的利率預期,為美元提供支撐;反之則可能加劇降息或暫停加息的討論。三季度GDP初值則將揭示美國經濟動能的真實強度,消費、投資與淨出口的分項表現尤其關鍵。
兩項數據的組合結果,將在美聯儲決議後的政策指引與市場定價之間形成重要橋樑,短期內主導美元走勢與利率預期的調整節奏。
地緣政治方面,美元避險買盤近期明顯減弱。據半島電視台報道,美國總統特朗普明確排除立即對伊朗採取軍事行動的可能性,並表示“今天不會有打擊”,令市場緊張情緒暫時緩和。
然而,風險並未真正消退。市場仍高度關注本週以色列選舉結果,以及下週公開展的美國中期選舉可能帶來的政策轉向,擔憂軍事行動可能在選舉後重啓。
情報報告進一步指出,一旦衝突升級,伊朗已準備對以色列與阿聯酋等關鍵地區目標實施報復。
這種“暫緩但未解除”的狀態,使避險美元難以獲得持續買盤支撐,反而可能在風險偏好回升時承壓,加劇美元兑日元等貨幣對的波動。
荷蘭國際集團(ING)指出,多項指標顯示美元已偏高估,淨多頭倉位與期權風險逆轉也接近階段性高位,但目前尚無明確觸發因素推動反轉。美聯儲緊縮預期相對其他央行更為黏着,即使油價回落也難大幅削弱美元。全球債市疲軟繼續支撐對流動性防禦性貨幣的需求。
ING認為,除非出現類似2025年“賣出美國”衝擊或宏觀顯著轉向,否則美元動能難以輕易逆轉,短期仍以高位震盪或小幅上行主基調。
滙豐全球外匯研究負責人Paul Mackel等認為,美元前景已改善,有望繼續温和上行。美國數據強勁、美聯儲政策不確定性下降是主要支撐;歐洲與英國的財政與政治風險則為美元提供額外助力。
滙豐預計美元相對歐元、英鎊和日元仍將保持優勢,並可能至少延續至2027年上半年。雖然加息節奏可能不如市場定價激進,但“最乾淨的髒襯衫”地位仍在,漸進式升值仍是基準情景。
美元指數在上一交易日上漲後一度回落至101.50附近,核心壓力來自美聯儲政策預期:10月按兵不動概率約90.6%,12月加息概率約79.7%,多位官員呼籲耐心支持本週暫停。
與此同時,特朗普排除立即打擊伊朗令避險需求減弱,進一步壓制美元,但以色列選舉與美國中期選舉後的地緣不確定性仍在。本週PCE通脹與三季度GDP初值將成為判斷後續利率路徑的關鍵指引。短期美元走勢取決於政策預期與避險情緒的拉鋸。
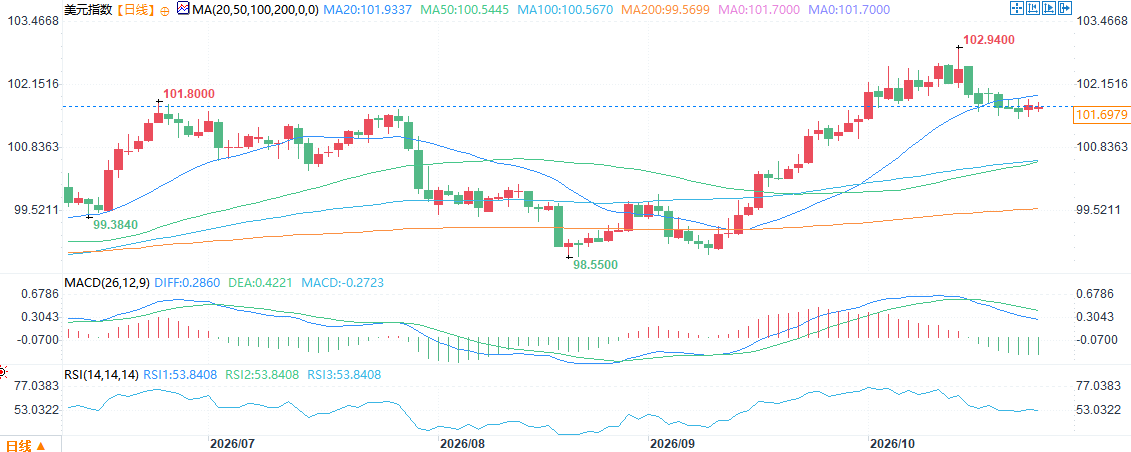
(美元指數日線圖,)
北京時間14:10,美元指數報101.71。
政策預期:10月按兵不動概率約90.6%,12月加息概率約79.7%
金融市場預計美聯儲將在10月維持利率不變,隨後可能在12月再次加息。
據CME FedWatch工具,市場定價反映10月27日至28日政策會議維持利率不變的概率約為90.6%,12月加息概率約為79.7%。
布朗兄弟哈里曼的Elias Haddad指出,聯邦公開市場委員會本週料維持政策不變,聯邦基金目標區間在9月加息25個基點後“穩定於3.75%至4.00%”。
他表示,“多位關鍵美聯儲官員呼籲耐心,支持按兵不動”,而期貨市場“暗示本週加息概率僅10%,12月9日加息幾乎被完全定價”。
在美國數據穩健、通脹壓力持續的背景下,Haddad認為這一立場繼續支撐美元。
數據焦點:PCE與三季度GDP成關鍵指引
投資者本週將高度關注美國即將公佈的兩項關鍵宏觀數據——個人消費支出(PCE)物價指數與三季度GDP初值。
PCE作為美聯儲最看重的通脹指標,將直接反映核心通脹壓力是否仍具粘性,從而影響市場對未來利率路徑的判斷。
若PCE數據超預期,可能強化“更高更久”的利率預期,為美元提供支撐;反之則可能加劇降息或暫停加息的討論。三季度GDP初值則將揭示美國經濟動能的真實強度,消費、投資與淨出口的分項表現尤其關鍵。
兩項數據的組合結果,將在美聯儲決議後的政策指引與市場定價之間形成重要橋樑,短期內主導美元走勢與利率預期的調整節奏。
避險需求:特朗普排除立即打擊伊朗,美元避險買盤減弱
地緣政治方面,美元避險買盤近期明顯減弱。據半島電視台報道,美國總統特朗普明確排除立即對伊朗採取軍事行動的可能性,並表示“今天不會有打擊”,令市場緊張情緒暫時緩和。
然而,風險並未真正消退。市場仍高度關注本週以色列選舉結果,以及下週公開展的美國中期選舉可能帶來的政策轉向,擔憂軍事行動可能在選舉後重啓。
情報報告進一步指出,一旦衝突升級,伊朗已準備對以色列與阿聯酋等關鍵地區目標實施報復。
這種“暫緩但未解除”的狀態,使避險美元難以獲得持續買盤支撐,反而可能在風險偏好回升時承壓,加劇美元兑日元等貨幣對的波動。
機構觀點
荷蘭國際集團(ING)指出,多項指標顯示美元已偏高估,淨多頭倉位與期權風險逆轉也接近階段性高位,但目前尚無明確觸發因素推動反轉。美聯儲緊縮預期相對其他央行更為黏着,即使油價回落也難大幅削弱美元。全球債市疲軟繼續支撐對流動性防禦性貨幣的需求。
ING認為,除非出現類似2025年“賣出美國”衝擊或宏觀顯著轉向,否則美元動能難以輕易逆轉,短期仍以高位震盪或小幅上行主基調。
滙豐全球外匯研究負責人Paul Mackel等認為,美元前景已改善,有望繼續温和上行。美國數據強勁、美聯儲政策不確定性下降是主要支撐;歐洲與英國的財政與政治風險則為美元提供額外助力。
滙豐預計美元相對歐元、英鎊和日元仍將保持優勢,並可能至少延續至2027年上半年。雖然加息節奏可能不如市場定價激進,但“最乾淨的髒襯衫”地位仍在,漸進式升值仍是基準情景。
總結
美元指數在上一交易日上漲後一度回落至101.50附近,核心壓力來自美聯儲政策預期:10月按兵不動概率約90.6%,12月加息概率約79.7%,多位官員呼籲耐心支持本週暫停。
與此同時,特朗普排除立即打擊伊朗令避險需求減弱,進一步壓制美元,但以色列選舉與美國中期選舉後的地緣不確定性仍在。本週PCE通脹與三季度GDP初值將成為判斷後續利率路徑的關鍵指引。短期美元走勢取決於政策預期與避險情緒的拉鋸。
(美元指數日線圖,)
北京時間14:10,美元指數報101.71。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。