民主黨掌控兩院,美元的中期方向真的變了嗎?
2026-11-05 08:23:43
週四(11月5日)亞洲時段,美元指數震盪微跌,當前交投於101.45附近。
美元週三回落,但已脱離盤中低點。民主黨在美國中期選舉中的壓倒性勝利消除了市場的一個不確定性來源,投資者同時評估監管變化的可能性。
民主黨週二奪下參議院與眾議院的控制權,在部分共和黨票倉取得幾代人以來的首次壓倒性勝利,數千萬選民對特朗普總統發出了尖鋭的否定。
這場超預期的勝利緩解了對選舉結果可能引發爭議的擔憂,但也帶來了分裂政府與立法僵局的前景——共和黨掌控白宮、民主黨掌控國會,而美國正應對伊朗衝突與既推動經濟增長又推高通脹的AI熱潮。
美股上漲,標普500漲約2%;原油價格大跌,投資者等待華盛頓在美伊衝突中的下一步行動。
有外匯與貴金屬風險管理人士表示:“這是一種風險偏好的感覺。也許我們看到的只是‘賣預期、買事實’的組合,以及不必陷入選舉結果爭議泥潭的寬慰。”“從根本上説,考慮到民主黨在數據中心等問題上的立場,你可能仍會看到更多AI擔憂。但就目前而言,市場對特朗普不會就此抗爭感到寬慰,而當我們看到全面風險偏好時,這總體上對美元不利。”
美元指數週三一度跌至101.21,為9月30日以來最低。歐元漲0.21%至1.1217,此前升至1.1272,為10月6日以來最高。
這一走勢的含義是:選舉結果的“不確定性消除”效應壓過了“監管風險上升”效應,風險偏好回升主導了美元的短期方向,但美元並未單邊下跌,而是在低位獲得承接。
儘管美國政治格局生變,對美聯儲利率路徑的預期基本保持不變。
據CME FedWatch,市場定價美聯儲12月會議至少加息25個基點的概率為81.2%,高於前一日的77.4%。
這一數據表明,選舉改變的是政治風險溢價與監管預期,而非貨幣政策的定價核心——美聯儲的路徑仍由通脹與就業數據驅動,而非國會歸屬。
選舉結果在很大程度上蓋過了當日一系列美國經濟數據。
ADP全國就業報告顯示,10月美國私營部門就業增加8.6萬個,高於經濟學家預期的6.9萬個。
這是本週一系列勞動力市場數據中的最新一項,週五將以政府非農就業報告收官。
另一份供應管理協會報告顯示,10月非製造業PMI降至54.5,低於9月的54.9,略低於經濟學家預期的54.8,但仍高於50的擴張門檻。
ADP超預期與ISM略低預期的組合,指向勞動力市場仍有韌性、服務業擴張放緩但仍處擴張區間,對加息預期構成支撐。
荷蘭國際集團全球市場主管Chris Turner指出,民主黨在中期選舉中取得壓倒性勝利,初期對美元和短期美債利率構成壓力,但隨着投資者重新聚焦美國強勁經濟與美聯儲繼續收緊的前景,大部分跌幅已被逆轉。
他認為美元短期內仍將通過宏觀與貨幣政策視角交易,整體偏支撐。
華僑銀行策略師Sim Moh Siong與Christopher Wong認為,美聯儲10月按兵不動後,美元仍獲支撐,但持續大幅上漲空間有限。
他們預計12月將進行最後一次25個基點加息。除非核心通脹持續超預期上行,否則美元難現趨勢性強勢。油價高企、美債收益率堅挺及歐洲財政與能源風險(壓制歐元)提供支撐,但整體偏向區間震盪。
民主黨橫掃參眾兩院後美元回落但脱離盤中低點,核心邏輯是“不確定性消除”壓過“監管風險上升”——選舉結果爭議的擔憂緩解,風險偏好回升,標普500漲約2%、原油大跌,美元指數隔夜一度觸及9月30日以來最低。但美元並未單邊下跌,12月加息概率升至81.2%、ADP就業增加8.6萬超預期,説明政治變局未改變貨幣政策的定價核心。歐元升至10月6日以來最高,英鎊升至逾七週高位、等待英國央行決議。短期走向取決於風險偏好的持續性、民主黨對AI與數據中心的監管立場如何落地,以及週五非農數據對加息預期的再定價。
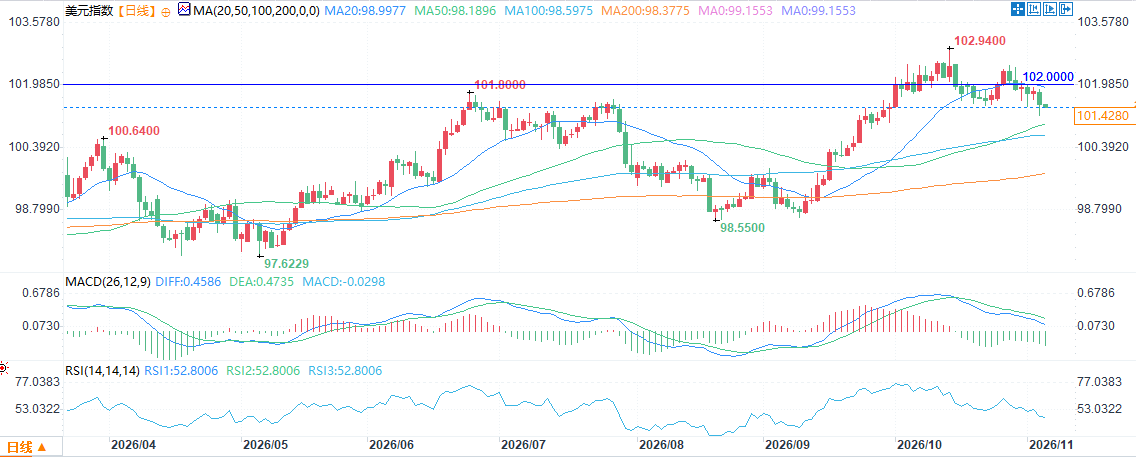
(美元指數日線圖,)
北京時間8:21,美元指數報101.42。
美元週三回落,但已脱離盤中低點。民主黨在美國中期選舉中的壓倒性勝利消除了市場的一個不確定性來源,投資者同時評估監管變化的可能性。
民主黨週二奪下參議院與眾議院的控制權,在部分共和黨票倉取得幾代人以來的首次壓倒性勝利,數千萬選民對特朗普總統發出了尖鋭的否定。
這場超預期的勝利緩解了對選舉結果可能引發爭議的擔憂,但也帶來了分裂政府與立法僵局的前景——共和黨掌控白宮、民主黨掌控國會,而美國正應對伊朗衝突與既推動經濟增長又推高通脹的AI熱潮。
市場反應:風險偏好回升,美元承壓但脱離低點
美股上漲,標普500漲約2%;原油價格大跌,投資者等待華盛頓在美伊衝突中的下一步行動。
有外匯與貴金屬風險管理人士表示:“這是一種風險偏好的感覺。也許我們看到的只是‘賣預期、買事實’的組合,以及不必陷入選舉結果爭議泥潭的寬慰。”“從根本上説,考慮到民主黨在數據中心等問題上的立場,你可能仍會看到更多AI擔憂。但就目前而言,市場對特朗普不會就此抗爭感到寬慰,而當我們看到全面風險偏好時,這總體上對美元不利。”
美元指數週三一度跌至101.21,為9月30日以來最低。歐元漲0.21%至1.1217,此前升至1.1272,為10月6日以來最高。
這一走勢的含義是:選舉結果的“不確定性消除”效應壓過了“監管風險上升”效應,風險偏好回升主導了美元的短期方向,但美元並未單邊下跌,而是在低位獲得承接。
美聯儲預期:12月加息概率升至81.2%,政治變局未改變利率路徑
儘管美國政治格局生變,對美聯儲利率路徑的預期基本保持不變。
據CME FedWatch,市場定價美聯儲12月會議至少加息25個基點的概率為81.2%,高於前一日的77.4%。
這一數據表明,選舉改變的是政治風險溢價與監管預期,而非貨幣政策的定價核心——美聯儲的路徑仍由通脹與就業數據驅動,而非國會歸屬。
經濟數據:ADP超預期,ISM非製造業略低於預期
選舉結果在很大程度上蓋過了當日一系列美國經濟數據。
ADP全國就業報告顯示,10月美國私營部門就業增加8.6萬個,高於經濟學家預期的6.9萬個。
這是本週一系列勞動力市場數據中的最新一項,週五將以政府非農就業報告收官。
另一份供應管理協會報告顯示,10月非製造業PMI降至54.5,低於9月的54.9,略低於經濟學家預期的54.8,但仍高於50的擴張門檻。
ADP超預期與ISM略低預期的組合,指向勞動力市場仍有韌性、服務業擴張放緩但仍處擴張區間,對加息預期構成支撐。
機構觀點
荷蘭國際集團全球市場主管Chris Turner指出,民主黨在中期選舉中取得壓倒性勝利,初期對美元和短期美債利率構成壓力,但隨着投資者重新聚焦美國強勁經濟與美聯儲繼續收緊的前景,大部分跌幅已被逆轉。
他認為美元短期內仍將通過宏觀與貨幣政策視角交易,整體偏支撐。
華僑銀行策略師Sim Moh Siong與Christopher Wong認為,美聯儲10月按兵不動後,美元仍獲支撐,但持續大幅上漲空間有限。
他們預計12月將進行最後一次25個基點加息。除非核心通脹持續超預期上行,否則美元難現趨勢性強勢。油價高企、美債收益率堅挺及歐洲財政與能源風險(壓制歐元)提供支撐,但整體偏向區間震盪。
結論
民主黨橫掃參眾兩院後美元回落但脱離盤中低點,核心邏輯是“不確定性消除”壓過“監管風險上升”——選舉結果爭議的擔憂緩解,風險偏好回升,標普500漲約2%、原油大跌,美元指數隔夜一度觸及9月30日以來最低。但美元並未單邊下跌,12月加息概率升至81.2%、ADP就業增加8.6萬超預期,説明政治變局未改變貨幣政策的定價核心。歐元升至10月6日以來最高,英鎊升至逾七週高位、等待英國央行決議。短期走向取決於風險偏好的持續性、民主黨對AI與數據中心的監管立場如何落地,以及週五非農數據對加息預期的再定價。
(美元指數日線圖,)
北京時間8:21,美元指數報101.42。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。