美元指數強勢收官!歐元英鎊澳元齊跌,盯死這三個關鍵位
2026-11-07 11:22:35
本週(11月2日至7日)全球外匯市場在中期選舉與非農數據雙重衝擊下波動加劇。美元指數週漲0.33%,收於102.28附近;歐元美元周跌0.14%,收於1.1136;英鎊美元周跌0.27%,收於1.3346;美元日元周漲0.69%,收於158.53;澳元美元大跌2.32%;美元加元強勢上漲1.23%,收於1.4129。
上半周市場情緒受民主黨中期選舉大勝影響,美元一度承壓,避險與政策僵局預期令非美貨幣獲得喘息。週四科技股暴跌(納斯達克創19個月最大單日跌幅)進一步強化避險需求,美元短暫走高。轉折點出現在週五:美國10月非農就業新增16.5萬(遠超預期6.5萬),失業率降至4.1%,數據公佈後美元指數單日大漲0.77%至102.26,創近五個月最大單日漲幅;歐元單日跌0.67%,英鎊跌0.71%(創9月23日以來最大單日跌幅)。
技術面同步驗證:美元指數最新一根放量大陽線從101.86附近直接拉昇,收復大部分回調失地,逼近前高102.94;歐元美元衝高至1.1272後回落,留長上影,仍在MA200(1.1540)下方;美元日元温和爬升至158.53,緊貼MA200運行;美元加元一根大陽線吞沒此前跌幅,突破MA200上方。MACD與RSI多數顯示美元相關貨幣對動能轉強,非美貨幣反彈乏力。
本週匯市核心邏輯從“選舉政治”快速切換回“美聯儲政策路徑”。芝商所FedWatch顯示,非農公佈後市場對美聯儲12月至少加息25個基點的概率從週四約67%重新升至近80%。2年期美債收益率上行4.1個基點至4.52%,10年期上行1.6個基點至4.85%,美歐、美日利率差擴大直接支撐美元。
美聯儲官員言論進一步強化鷹派預期。紐約聯儲總裁威廉姆斯強調經濟韌性與通脹仍高,必須將通脹壓回2%;聖路易斯聯儲總裁穆薩萊姆稱通脹仍是企業首要關切;舊金山聯儲總裁戴利表示,即使科技股“痛苦”拋售,美聯儲可能仍需進一步加息。
Moneycorp交易與結構化產品主管Eugene Epstein指出,美元走勢在避險需求與利率差之間切換,當前局勢趨於平穩後,相關性有望重新變得合理。選舉後市場對民主黨可能加強AI監管的擔憂曾壓制風險資產,但就業數據最終證明美國經濟韌性仍強,利率預期重新主導匯率。
其他貨幣方面,英鎊週四因英國央行時隔三年多首次加息短暫衝高至七週高點,隨後在美元強勢下全面回吐;日圓受日本首相計劃利用央行ETF出售資金支持投資項目、以及AI股暴跌可能削弱税收收入影響,周跌0.69%,創9月中旬以來最大單週跌幅;澳元因風險情緒與大宗商品聯動承壓最重。
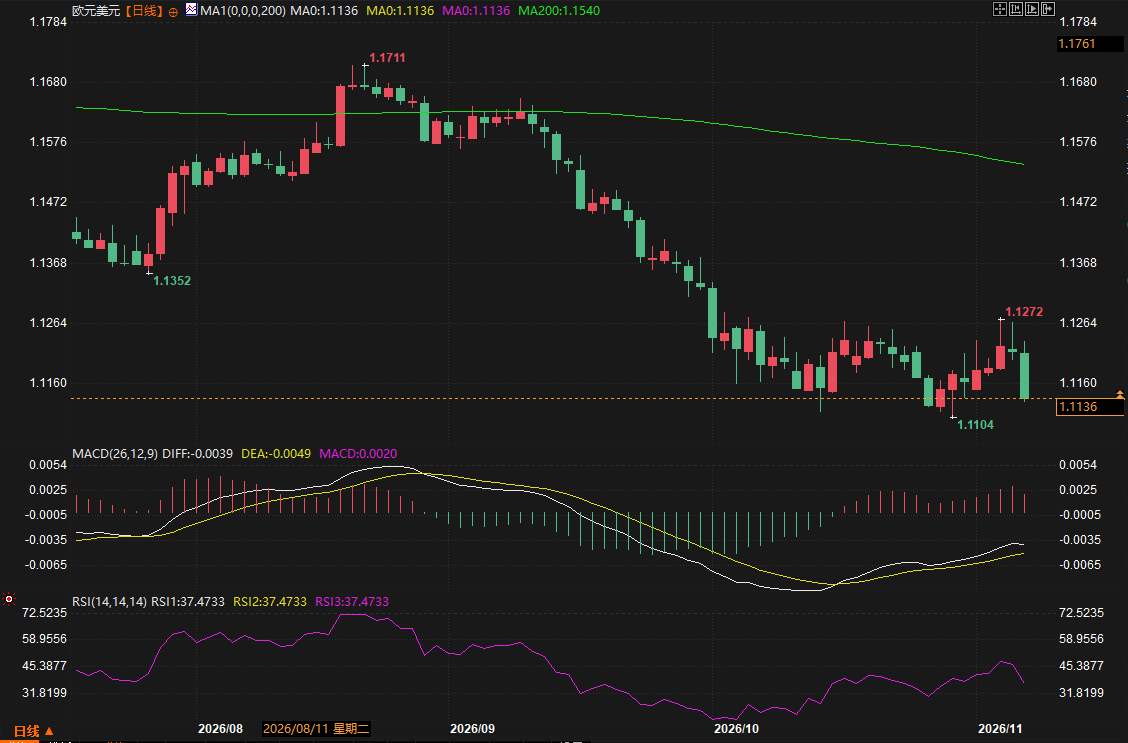
歐元美元:9月高點1.1711後持續陰跌,本週低點1.1104後反彈至1.1272遇阻回落,收於1.1136。MACD零軸下方金叉但紅柱極小,RSI約37.5低位抬頭,反彈力度有限。機構普遍認為,若下週CPI數據不弱,歐元仍難擺脱下行壓力,下方關注1.1100-1.1050支撐。
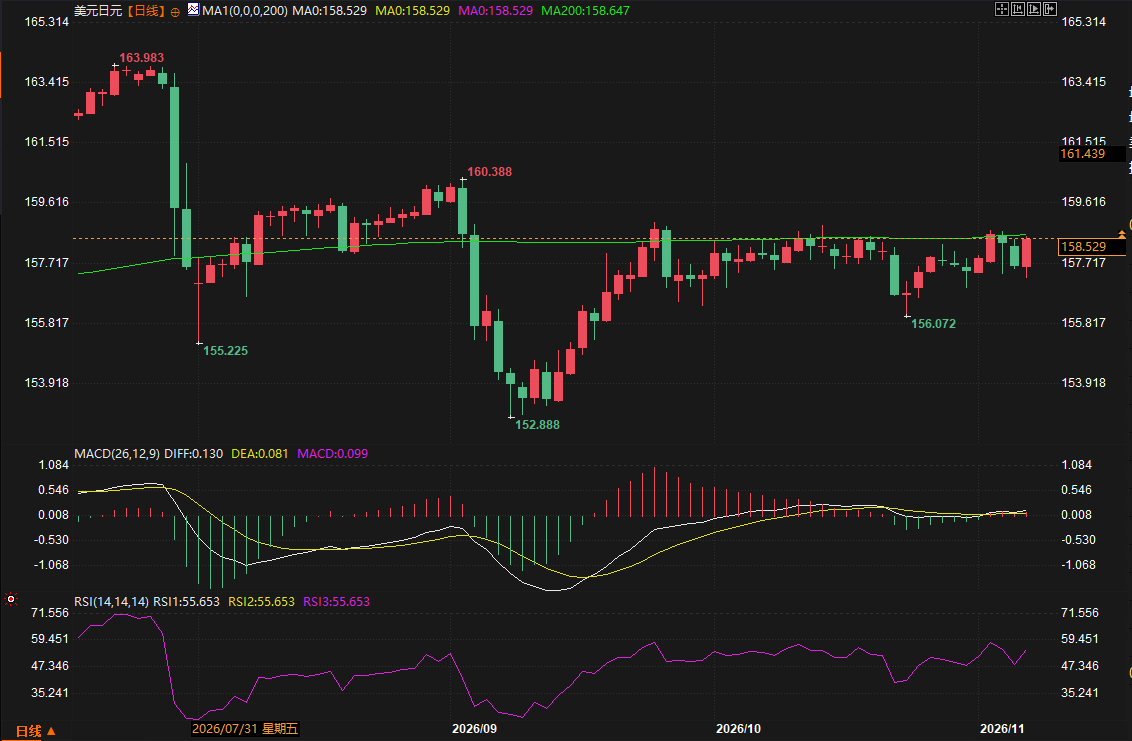
美元日元:從156.07低點温和修復至158.53,MACD零軸上方金叉紅柱放大,RSI約55.7中性偏強。技術上緊貼MA200,突破後上方空間打開至160。日本央行總裁植田和男承認通脹存在上行風險,但政策正常化節奏仍慢於美聯儲,利差邏輯繼續支撐美元兑日元。
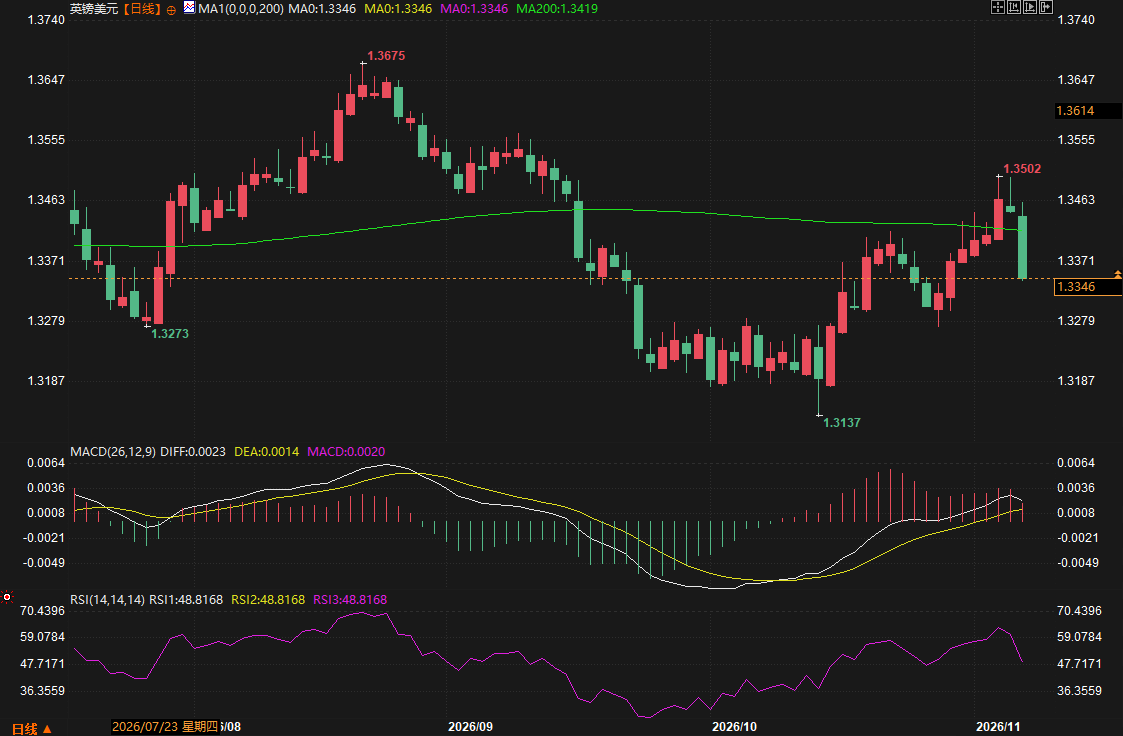
英鎊美元:低點1.3137後反彈衝高1.3502,未能有效站穩MA200(1.3419),收於1.3346。MACD零軸下方金叉,RSI回升至48.8中性。英國央行加息提供短暫支撐,但美元強勢與全球風險情緒令英鎊難以持續走強。
本週外匯市場完成了從“選舉避險”到“就業驅動加息預期”的切換,美元在週五強勢收官,非美貨幣普遍承壓。美聯儲12月加息概率升至近80%,利率差邏輯重新主導匯市。
上半周市場情緒受民主黨中期選舉大勝影響,美元一度承壓,避險與政策僵局預期令非美貨幣獲得喘息。週四科技股暴跌(納斯達克創19個月最大單日跌幅)進一步強化避險需求,美元短暫走高。轉折點出現在週五:美國10月非農就業新增16.5萬(遠超預期6.5萬),失業率降至4.1%,數據公佈後美元指數單日大漲0.77%至102.26,創近五個月最大單日漲幅;歐元單日跌0.67%,英鎊跌0.71%(創9月23日以來最大單日跌幅)。
技術面同步驗證:美元指數最新一根放量大陽線從101.86附近直接拉昇,收復大部分回調失地,逼近前高102.94;歐元美元衝高至1.1272後回落,留長上影,仍在MA200(1.1540)下方;美元日元温和爬升至158.53,緊貼MA200運行;美元加元一根大陽線吞沒此前跌幅,突破MA200上方。MACD與RSI多數顯示美元相關貨幣對動能轉強,非美貨幣反彈乏力。
核心驅動:強勁就業數據重燃加息預期,利率差重佔主導
本週匯市核心邏輯從“選舉政治”快速切換回“美聯儲政策路徑”。芝商所FedWatch顯示,非農公佈後市場對美聯儲12月至少加息25個基點的概率從週四約67%重新升至近80%。2年期美債收益率上行4.1個基點至4.52%,10年期上行1.6個基點至4.85%,美歐、美日利率差擴大直接支撐美元。
美聯儲官員言論進一步強化鷹派預期。紐約聯儲總裁威廉姆斯強調經濟韌性與通脹仍高,必須將通脹壓回2%;聖路易斯聯儲總裁穆薩萊姆稱通脹仍是企業首要關切;舊金山聯儲總裁戴利表示,即使科技股“痛苦”拋售,美聯儲可能仍需進一步加息。
Moneycorp交易與結構化產品主管Eugene Epstein指出,美元走勢在避險需求與利率差之間切換,當前局勢趨於平穩後,相關性有望重新變得合理。選舉後市場對民主黨可能加強AI監管的擔憂曾壓制風險資產,但就業數據最終證明美國經濟韌性仍強,利率預期重新主導匯率。
其他貨幣方面,英鎊週四因英國央行時隔三年多首次加息短暫衝高至七週高點,隨後在美元強勢下全面回吐;日圓受日本首相計劃利用央行ETF出售資金支持投資項目、以及AI股暴跌可能削弱税收收入影響,周跌0.69%,創9月中旬以來最大單週跌幅;澳元因風險情緒與大宗商品聯動承壓最重。
主要貨幣對技術與機構視角
歐元美元:9月高點1.1711後持續陰跌,本週低點1.1104後反彈至1.1272遇阻回落,收於1.1136。MACD零軸下方金叉但紅柱極小,RSI約37.5低位抬頭,反彈力度有限。機構普遍認為,若下週CPI數據不弱,歐元仍難擺脱下行壓力,下方關注1.1100-1.1050支撐。
美元日元:從156.07低點温和修復至158.53,MACD零軸上方金叉紅柱放大,RSI約55.7中性偏強。技術上緊貼MA200,突破後上方空間打開至160。日本央行總裁植田和男承認通脹存在上行風險,但政策正常化節奏仍慢於美聯儲,利差邏輯繼續支撐美元兑日元。
英鎊美元:低點1.3137後反彈衝高1.3502,未能有效站穩MA200(1.3419),收於1.3346。MACD零軸下方金叉,RSI回升至48.8中性。英國央行加息提供短暫支撐,但美元強勢與全球風險情緒令英鎊難以持續走強。
本週外匯市場完成了從“選舉避險”到“就業驅動加息預期”的切換,美元在週五強勢收官,非美貨幣普遍承壓。美聯儲12月加息概率升至近80%,利率差邏輯重新主導匯市。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。