歐洲區央行從美國遷出黃金,其美元儲備仍維持高位
2026-11-10 15:04:59
2013年以來荷蘭、法國、德國多家歐元區央行公開黃金儲備遷移行動,而很多國家出於制裁風險考量,將黃金轉移出海外託管地、同步降低美元資產,但德、法、荷並沒有遵循這套模式,黃金遷出美國之後,美元儲備佔比依舊維持高位。
黃金作為儲備資產的一大優勢,是有機會規避他國實施的金融制裁與資產凍結,這一點和外幣儲備有明顯區別,但前提是黃金不能存放在制裁實施國境內。出於這類擔憂的央行,通常選擇把黃金運回本國金庫,俄羅斯與土耳其就是典型案例。俄羅斯在2010年代持續增持黃金、降低美元倉位,黃金全部本土存放;土耳其2018年把存放在美英的黃金運回國內,同時大幅下調儲備里美元的比重,當時土美地緣關係持續緊張。
當然,託管地點的選擇也會兼顧其他因素,比如距離國際黃金交易市場的遠近、交易便利性等,制裁風險只是其中一項考量。
德國在2013至2017年間,將存放在美國的五分之一黃金轉移回本土金庫。這段時期,德國外匯儲備里美元佔比穩定在90%附近,當前仍高於80%,顯著高於全球外匯儲備的美元平均佔比。荷蘭2014年把五分之二託管在美國的黃金實施回遷,當時其美元儲備佔比維持在83%,僅在2018年短暫下滑至接近50%,很快又快速回升,屬於一次性波動,並非長期去美元化。
法國在2025年至2026年初,將全部存放於美國的黃金儲備運回本土,但其外匯儲備的美元佔比穩定維持60%,並未跟隨全球美元儲備下行趨勢同步削減美元資產。荷蘭則在2026年把五分之二原本存在美國的黃金轉移至倫敦託管,同期美元儲備佔比回落10個百分點,但該比例依然高於2018年低點,美元在荷蘭儲備結構中依舊佔據主導地位。
對比俄、土的操作可以看出清晰分界:不少國家黃金外遷疊加減持美元,本質是防範被制裁的雙重避險;但德、法、荷三家歐元區央行,在完成黃金移出美國的操作後,並沒有大規模分散、剝離美元儲備。對它們而言,美元資產依託美國經濟體量、金融市場無與倫比的深度和流動性,帶來的綜合收益與便利,超過了潛在的地緣風險成本。黃金託管調整更多屬於獨立的資產保管安排,不等於對美元儲備信心下降。
歐元區主要國家持續把黃金從美國遷出,容易被解讀成去美元化信號,但數據並不支撐這個結論。黃金儲備託管地點調整和美元資產配置是兩套獨立決策,只要美元市場的流動性優勢還在,這些歐洲央行就不會輕易大規模拋棄美元儲備。
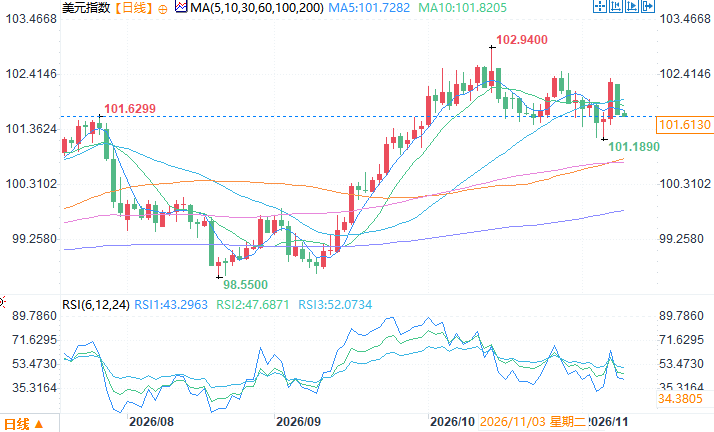
美元指數日線圖
北京時間11月10日15:04 美元指數 報 101.62。
黃金存放地的核心意義:規避制裁與資產扣押
黃金作為儲備資產的一大優勢,是有機會規避他國實施的金融制裁與資產凍結,這一點和外幣儲備有明顯區別,但前提是黃金不能存放在制裁實施國境內。出於這類擔憂的央行,通常選擇把黃金運回本國金庫,俄羅斯與土耳其就是典型案例。俄羅斯在2010年代持續增持黃金、降低美元倉位,黃金全部本土存放;土耳其2018年把存放在美英的黃金運回國內,同時大幅下調儲備里美元的比重,當時土美地緣關係持續緊張。
當然,託管地點的選擇也會兼顧其他因素,比如距離國際黃金交易市場的遠近、交易便利性等,制裁風險只是其中一項考量。
2010年代首輪黃金回遷:德國與荷蘭,美元倉位基本不動
德國在2013至2017年間,將存放在美國的五分之一黃金轉移回本土金庫。這段時期,德國外匯儲備里美元佔比穩定在90%附近,當前仍高於80%,顯著高於全球外匯儲備的美元平均佔比。荷蘭2014年把五分之二託管在美國的黃金實施回遷,當時其美元儲備佔比維持在83%,僅在2018年短暫下滑至接近50%,很快又快速回升,屬於一次性波動,並非長期去美元化。
2020年代新一輪調整:法國全額遷回,荷蘭轉存倫敦,美元仍是主力
法國在2025年至2026年初,將全部存放於美國的黃金儲備運回本土,但其外匯儲備的美元佔比穩定維持60%,並未跟隨全球美元儲備下行趨勢同步削減美元資產。荷蘭則在2026年把五分之二原本存在美國的黃金轉移至倫敦託管,同期美元儲備佔比回落10個百分點,但該比例依然高於2018年低點,美元在荷蘭儲備結構中依舊佔據主導地位。
歐元區央行的底層選擇:美元資產收益與流動性優勢優先
對比俄、土的操作可以看出清晰分界:不少國家黃金外遷疊加減持美元,本質是防範被制裁的雙重避險;但德、法、荷三家歐元區央行,在完成黃金移出美國的操作後,並沒有大規模分散、剝離美元儲備。對它們而言,美元資產依託美國經濟體量、金融市場無與倫比的深度和流動性,帶來的綜合收益與便利,超過了潛在的地緣風險成本。黃金託管調整更多屬於獨立的資產保管安排,不等於對美元儲備信心下降。
結語
歐元區主要國家持續把黃金從美國遷出,容易被解讀成去美元化信號,但數據並不支撐這個結論。黃金儲備託管地點調整和美元資產配置是兩套獨立決策,只要美元市場的流動性優勢還在,這些歐洲央行就不會輕易大規模拋棄美元儲備。
美元指數日線圖
北京時間11月10日15:04 美元指數 報 101.62。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。