美国10月PPI环比略低于预期,释放何种信号?
2026-11-13 21:58:05
11月13日周五,美国劳工统计局公布10月生产者价格指数。最终需求环比上升0.3%,低于0.4%的市场预期;同比上升6.5%,略低于6.6%的预期,前值分别为1.3%和6.3%。排除食品与能源后,环比与同比分别持平于0.3%和5.0%。数据公布后,债券市场出现买盘,美元指数自日内高点附近有所回落。此前,市场对美联储12月加息的定价约为28.5个基点,未来一年累计加息定价约86个基点。芝加哥联储主席古尔斯比近期多次强调通胀处于边界警报状态,并称当前处于不稳定时刻。
最终需求中,商品价格环比上升0.5%,服务价格上升0.2%。商品方面,食品环比升1.3%,能源下降0.1%,核心商品上升0.5%。服务方面,交通运输与仓储上升2.0%,贸易服务下降0.2%,其他服务上升0.2%。建筑价格上升1.8%。中间需求层面,加工品上升0.4%,未加工品下降3.1%,服务上升0.6%。按生产流程划分,第一阶段中间需求上升0.6%,第二阶段下降0.2%,第三阶段上升0.3%,第四阶段上升0.4%。排除食品、能源与贸易后的最终需求同比为4.9%,环比为0.5%。数据修订窗口长达四个月,前期大幅波动可能改变趋势判断。服务在最终需求中占比约68%,商品约29%,因此该指标覆盖范围远超单纯工厂出厂价格。
生产者价格指数作为管道指标,追踪价格在到达消费者之前的变化。其分项中,组合管理费、航空客运服务、医师护理与医院服务等直接计入核心个人消费支出价格指数。经济学家通常将消费者价格指数与生产者价格指数结合,提前估算核心个人消费支出走势。当这些关键分项出现意外变动时,即便整体读数看似平淡,也可能影响政策定价。当前服务价格持续上升,与商品价格相对分化,显示管道压力更多集中在服务环节。中间需求指数进一步揭示,加工阶段与未加工阶段的成本传导存在差异,服务中间需求仍保持正增长。这些结构特征为后续核心个人消费支出的正式发布提供了参考基础,而非单纯依赖最终需求整体数字。
芝加哥联储主席古尔斯比近期在多场合指出,通胀处于边界警报状态,当前处于不稳定时刻。其强调服务与医疗等项目价格粘性明显,且并非全部可由关税或能源因素解释。古尔斯比表示,希望看到通胀率随关税传导结束与油价回落而实质性下降,但实际情况并未如预期展开。其进一步指出,通胀正在进入历史上中央银行较难应对的区间,需要防止情况进一步恶化。市场此前已充分定价12月加息可能性,并包含小概率的更大幅度调整。此次生产者价格指数略低于预期,为债券买盘提供了短暂支撑,但同比水平仍处高位,核心指标未见明显回落,与官员对粘性通胀的关注形成呼应。政策讨论的焦点仍集中在如何平衡价格稳定与其他目标。
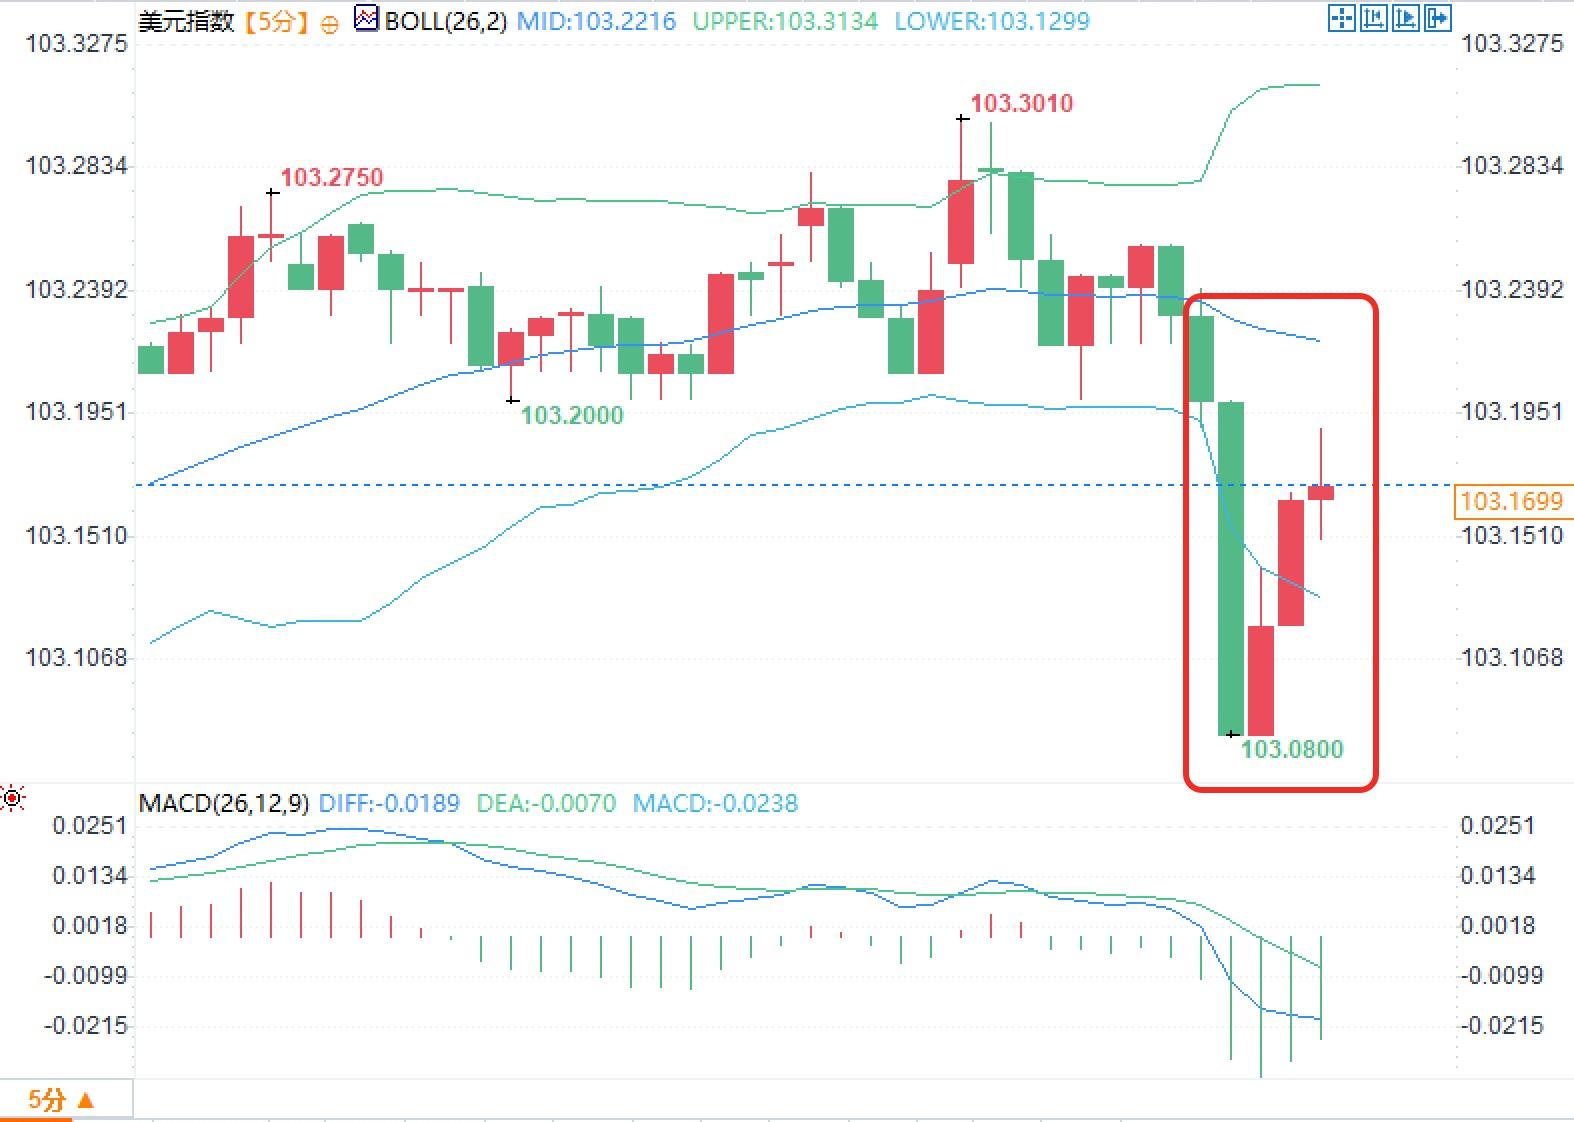
数据公布后,美国债券市场出现买盘,收益率有所回落,美元指数自约103.30附近的日内高点回落。此前,美元指数在本周持续走高,接近年内高位区间。美国国债收益率在数据前已处于相对高位,10年期收益率在5%附近波动。略低于预期的读数缓解了部分进一步上行的担忧,但同比6.5%的水平与核心5.0%的持平表现,限制了回落幅度。跨资产方面,外汇市场对美元的调整相对温和,债券市场反应更为直接。中间需求与服务分项的持续正增长,使市场在解读时更关注管道压力是否真正减弱,而非单纯环比数字的边际变化。整体而言,数据提供了有限的缓解信号,但高位同比与服务粘性仍构成背景约束。
问题一:10月最终需求环比略低于预期,是否意味着上游价格压力已明显缓解?
答:环比0.3%低于0.4%预期,但同比仍达6.5%,核心指标持平,服务分项持续上升,中间需求中服务与加工品保持正增长,管道压力并未显著消退。
问题二:生产者价格指数如何为后续核心个人消费支出提供参考?
答:组合管理费、航空客运、医师与医院服务等分项直接计入核心个人消费支出,结合消费者价格指数可提前估算走势,此次数据为正式发布提供结构参考。
问题三:古尔斯比近期对通胀的表述与此次数据如何衔接?
答:其强调服务粘性与防止恶化的必要性,此次数据环比略低但同比高位与核心持平,并未明显改变其对通胀处于不稳定时刻的判断基础。
数据结构与分项表现
最终需求中,商品价格环比上升0.5%,服务价格上升0.2%。商品方面,食品环比升1.3%,能源下降0.1%,核心商品上升0.5%。服务方面,交通运输与仓储上升2.0%,贸易服务下降0.2%,其他服务上升0.2%。建筑价格上升1.8%。中间需求层面,加工品上升0.4%,未加工品下降3.1%,服务上升0.6%。按生产流程划分,第一阶段中间需求上升0.6%,第二阶段下降0.2%,第三阶段上升0.3%,第四阶段上升0.4%。排除食品、能源与贸易后的最终需求同比为4.9%,环比为0.5%。数据修订窗口长达四个月,前期大幅波动可能改变趋势判断。服务在最终需求中占比约68%,商品约29%,因此该指标覆盖范围远超单纯工厂出厂价格。
管道压力与核心个人消费支出的关联
生产者价格指数作为管道指标,追踪价格在到达消费者之前的变化。其分项中,组合管理费、航空客运服务、医师护理与医院服务等直接计入核心个人消费支出价格指数。经济学家通常将消费者价格指数与生产者价格指数结合,提前估算核心个人消费支出走势。当这些关键分项出现意外变动时,即便整体读数看似平淡,也可能影响政策定价。当前服务价格持续上升,与商品价格相对分化,显示管道压力更多集中在服务环节。中间需求指数进一步揭示,加工阶段与未加工阶段的成本传导存在差异,服务中间需求仍保持正增长。这些结构特征为后续核心个人消费支出的正式发布提供了参考基础,而非单纯依赖最终需求整体数字。
美联储官员近期表态与政策背景
芝加哥联储主席古尔斯比近期在多场合指出,通胀处于边界警报状态,当前处于不稳定时刻。其强调服务与医疗等项目价格粘性明显,且并非全部可由关税或能源因素解释。古尔斯比表示,希望看到通胀率随关税传导结束与油价回落而实质性下降,但实际情况并未如预期展开。其进一步指出,通胀正在进入历史上中央银行较难应对的区间,需要防止情况进一步恶化。市场此前已充分定价12月加息可能性,并包含小概率的更大幅度调整。此次生产者价格指数略低于预期,为债券买盘提供了短暂支撑,但同比水平仍处高位,核心指标未见明显回落,与官员对粘性通胀的关注形成呼应。政策讨论的焦点仍集中在如何平衡价格稳定与其他目标。
市场即时反应与跨资产联动
数据公布后,美国债券市场出现买盘,收益率有所回落,美元指数自约103.30附近的日内高点回落。此前,美元指数在本周持续走高,接近年内高位区间。美国国债收益率在数据前已处于相对高位,10年期收益率在5%附近波动。略低于预期的读数缓解了部分进一步上行的担忧,但同比6.5%的水平与核心5.0%的持平表现,限制了回落幅度。跨资产方面,外汇市场对美元的调整相对温和,债券市场反应更为直接。中间需求与服务分项的持续正增长,使市场在解读时更关注管道压力是否真正减弱,而非单纯环比数字的边际变化。整体而言,数据提供了有限的缓解信号,但高位同比与服务粘性仍构成背景约束。
常见问题解答
问题一:10月最终需求环比略低于预期,是否意味着上游价格压力已明显缓解?
答:环比0.3%低于0.4%预期,但同比仍达6.5%,核心指标持平,服务分项持续上升,中间需求中服务与加工品保持正增长,管道压力并未显著消退。
问题二:生产者价格指数如何为后续核心个人消费支出提供参考?
答:组合管理费、航空客运、医师与医院服务等分项直接计入核心个人消费支出,结合消费者价格指数可提前估算走势,此次数据为正式发布提供结构参考。
问题三:古尔斯比近期对通胀的表述与此次数据如何衔接?
答:其强调服务粘性与防止恶化的必要性,此次数据环比略低但同比高位与核心持平,并未明显改变其对通胀处于不稳定时刻的判断基础。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。