美國10月PPI環比略低於預期,釋放何種信號?
2026-11-13 21:58:05
11月13日週五,美國勞工統計局公佈10月生產者價格指數。最終需求環比上升0.3%,低於0.4%的市場預期;同比上升6.5%,略低於6.6%的預期,前值分別為1.3%和6.3%。排除食品與能源後,環比與同比分別持平於0.3%和5.0%。數據公佈後,債券市場出現買盤,美元指數自日內高點附近有所回落。此前,市場對美聯儲12月加息的定價約為28.5個基點,未來一年累計加息定價約86個基點。芝加哥聯儲主席古爾斯比近期多次強調通脹處於邊界警報狀態,並稱當前處於不穩定時刻。
最終需求中,商品價格環比上升0.5%,服務價格上升0.2%。商品方面,食品環比升1.3%,能源下降0.1%,核心商品上升0.5%。服務方面,交通運輸與倉儲上升2.0%,貿易服務下降0.2%,其他服務上升0.2%。建築價格上升1.8%。中間需求層面,加工品上升0.4%,未加工品下降3.1%,服務上升0.6%。按生產流程劃分,第一階段中間需求上升0.6%,第二階段下降0.2%,第三階段上升0.3%,第四階段上升0.4%。排除食品、能源與貿易後的最終需求同比為4.9%,環比為0.5%。數據修訂窗口長達四個月,前期大幅波動可能改變趨勢判斷。服務在最終需求中佔比約68%,商品約29%,因此該指標覆蓋範圍遠超單純工廠出廠價格。
生產者價格指數作為管道指標,追蹤價格在到達消費者之前的變化。其分項中,組合管理費、航空客運服務、醫師護理與醫院服務等直接計入核心個人消費支出價格指數。經濟學家通常將消費者價格指數與生產者價格指數結合,提前估算核心個人消費支出走勢。當這些關鍵分項出現意外變動時,即便整體讀數看似平淡,也可能影響政策定價。當前服務價格持續上升,與商品價格相對分化,顯示管道壓力更多集中在服務環節。中間需求指數進一步揭示,加工階段與未加工階段的成本傳導存在差異,服務中間需求仍保持正增長。這些結構特徵為後續核心個人消費支出的正式發佈提供了參考基礎,而非單純依賴最終需求整體數字。
芝加哥聯儲主席古爾斯比近期在多場合指出,通脹處於邊界警報狀態,當前處於不穩定時刻。其強調服務與醫療等項目價格粘性明顯,且並非全部可由關税或能源因素解釋。古爾斯比表示,希望看到通脹率隨關税傳導結束與油價回落而實質性下降,但實際情況並未如預期展開。其進一步指出,通脹正在進入歷史上中央銀行較難應對的區間,需要防止情況進一步惡化。市場此前已充分定價12月加息可能性,幷包含小概率的更大幅度調整。此次生產者價格指數略低於預期,為債券買盤提供了短暫支撐,但同比水平仍處高位,核心指標未見明顯回落,與官員對粘性通脹的關注形成呼應。政策討論的焦點仍集中在如何平衡價格穩定與其他目標。
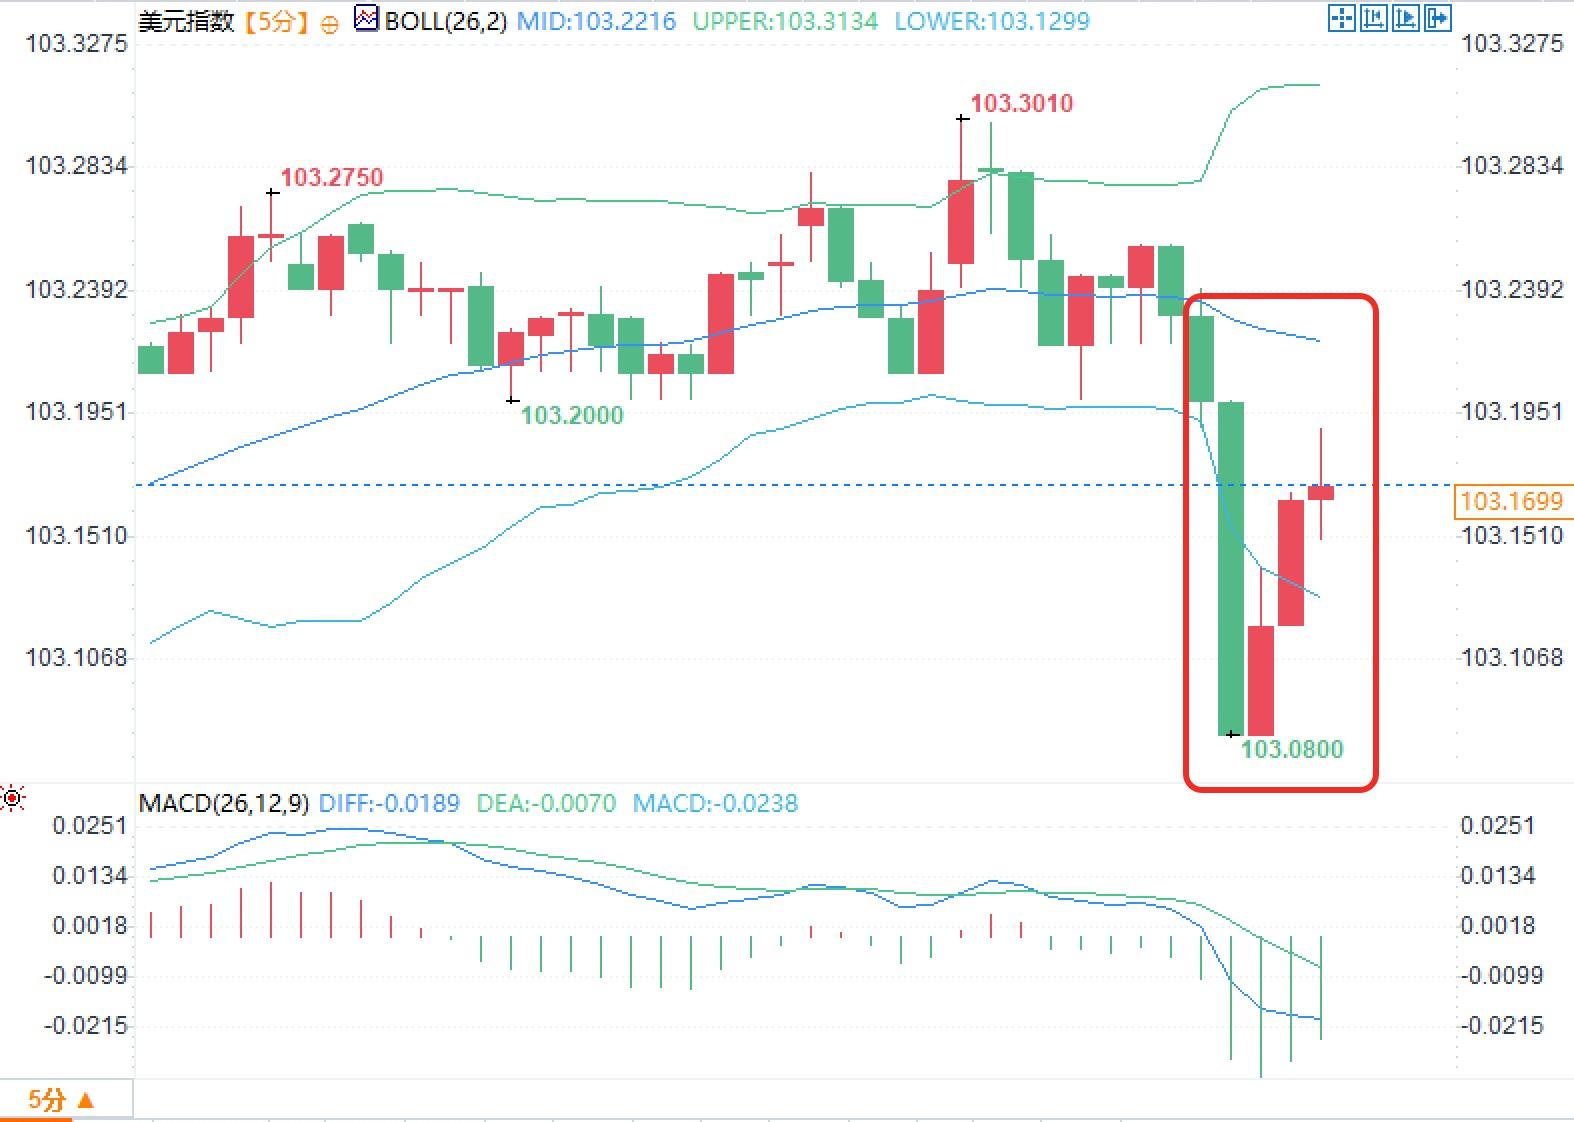
數據公佈後,美國債券市場出現買盤,收益率有所回落,美元指數自約103.30附近的日內高點回落。此前,美元指數在本週持續走高,接近年內高位區間。美國國債收益率在數據前已處於相對高位,10年期收益率在5%附近波動。略低於預期的讀數緩解了部分進一步上行的擔憂,但同比6.5%的水平與核心5.0%的持平表現,限制了回落幅度。跨資產方面,外匯市場對美元的調整相對温和,債券市場反應更為直接。中間需求與服務分項的持續正增長,使市場在解讀時更關注管道壓力是否真正減弱,而非單純環比數字的邊際變化。整體而言,數據提供了有限的緩解信號,但高位同比與服務粘性仍構成背景約束。
問題一:10月最終需求環比略低於預期,是否意味着上游價格壓力已明顯緩解?
答:環比0.3%低於0.4%預期,但同比仍達6.5%,核心指標持平,服務分項持續上升,中間需求中服務與加工品保持正增長,管道壓力並未顯著消退。
問題二:生產者價格指數如何為後續核心個人消費支出提供參考?
答:組合管理費、航空客運、醫師與醫院服務等分項直接計入核心個人消費支出,結合消費者價格指數可提前估算走勢,此次數據為正式發佈提供結構參考。
問題三:古爾斯比近期對通脹的表述與此次數據如何銜接?
答:其強調服務粘性與防止惡化的必要性,此次數據環比略低但同比高位與核心持平,並未明顯改變其對通脹處於不穩定時刻的判斷基礎。
數據結構與分項表現
最終需求中,商品價格環比上升0.5%,服務價格上升0.2%。商品方面,食品環比升1.3%,能源下降0.1%,核心商品上升0.5%。服務方面,交通運輸與倉儲上升2.0%,貿易服務下降0.2%,其他服務上升0.2%。建築價格上升1.8%。中間需求層面,加工品上升0.4%,未加工品下降3.1%,服務上升0.6%。按生產流程劃分,第一階段中間需求上升0.6%,第二階段下降0.2%,第三階段上升0.3%,第四階段上升0.4%。排除食品、能源與貿易後的最終需求同比為4.9%,環比為0.5%。數據修訂窗口長達四個月,前期大幅波動可能改變趨勢判斷。服務在最終需求中佔比約68%,商品約29%,因此該指標覆蓋範圍遠超單純工廠出廠價格。
管道壓力與核心個人消費支出的關聯
生產者價格指數作為管道指標,追蹤價格在到達消費者之前的變化。其分項中,組合管理費、航空客運服務、醫師護理與醫院服務等直接計入核心個人消費支出價格指數。經濟學家通常將消費者價格指數與生產者價格指數結合,提前估算核心個人消費支出走勢。當這些關鍵分項出現意外變動時,即便整體讀數看似平淡,也可能影響政策定價。當前服務價格持續上升,與商品價格相對分化,顯示管道壓力更多集中在服務環節。中間需求指數進一步揭示,加工階段與未加工階段的成本傳導存在差異,服務中間需求仍保持正增長。這些結構特徵為後續核心個人消費支出的正式發佈提供了參考基礎,而非單純依賴最終需求整體數字。
美聯儲官員近期表態與政策背景
芝加哥聯儲主席古爾斯比近期在多場合指出,通脹處於邊界警報狀態,當前處於不穩定時刻。其強調服務與醫療等項目價格粘性明顯,且並非全部可由關税或能源因素解釋。古爾斯比表示,希望看到通脹率隨關税傳導結束與油價回落而實質性下降,但實際情況並未如預期展開。其進一步指出,通脹正在進入歷史上中央銀行較難應對的區間,需要防止情況進一步惡化。市場此前已充分定價12月加息可能性,幷包含小概率的更大幅度調整。此次生產者價格指數略低於預期,為債券買盤提供了短暫支撐,但同比水平仍處高位,核心指標未見明顯回落,與官員對粘性通脹的關注形成呼應。政策討論的焦點仍集中在如何平衡價格穩定與其他目標。
市場即時反應與跨資產聯動
數據公佈後,美國債券市場出現買盤,收益率有所回落,美元指數自約103.30附近的日內高點回落。此前,美元指數在本週持續走高,接近年內高位區間。美國國債收益率在數據前已處於相對高位,10年期收益率在5%附近波動。略低於預期的讀數緩解了部分進一步上行的擔憂,但同比6.5%的水平與核心5.0%的持平表現,限制了回落幅度。跨資產方面,外匯市場對美元的調整相對温和,債券市場反應更為直接。中間需求與服務分項的持續正增長,使市場在解讀時更關注管道壓力是否真正減弱,而非單純環比數字的邊際變化。整體而言,數據提供了有限的緩解信號,但高位同比與服務粘性仍構成背景約束。
常見問題解答
問題一:10月最終需求環比略低於預期,是否意味着上游價格壓力已明顯緩解?
答:環比0.3%低於0.4%預期,但同比仍達6.5%,核心指標持平,服務分項持續上升,中間需求中服務與加工品保持正增長,管道壓力並未顯著消退。
問題二:生產者價格指數如何為後續核心個人消費支出提供參考?
答:組合管理費、航空客運、醫師與醫院服務等分項直接計入核心個人消費支出,結合消費者價格指數可提前估算走勢,此次數據為正式發佈提供結構參考。
問題三:古爾斯比近期對通脹的表述與此次數據如何銜接?
答:其強調服務粘性與防止惡化的必要性,此次數據環比略低但同比高位與核心持平,並未明顯改變其對通脹處於不穩定時刻的判斷基礎。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。