一張圖:波羅的海指數小幅走高,周線收跌
2026-10-02 22:57:37
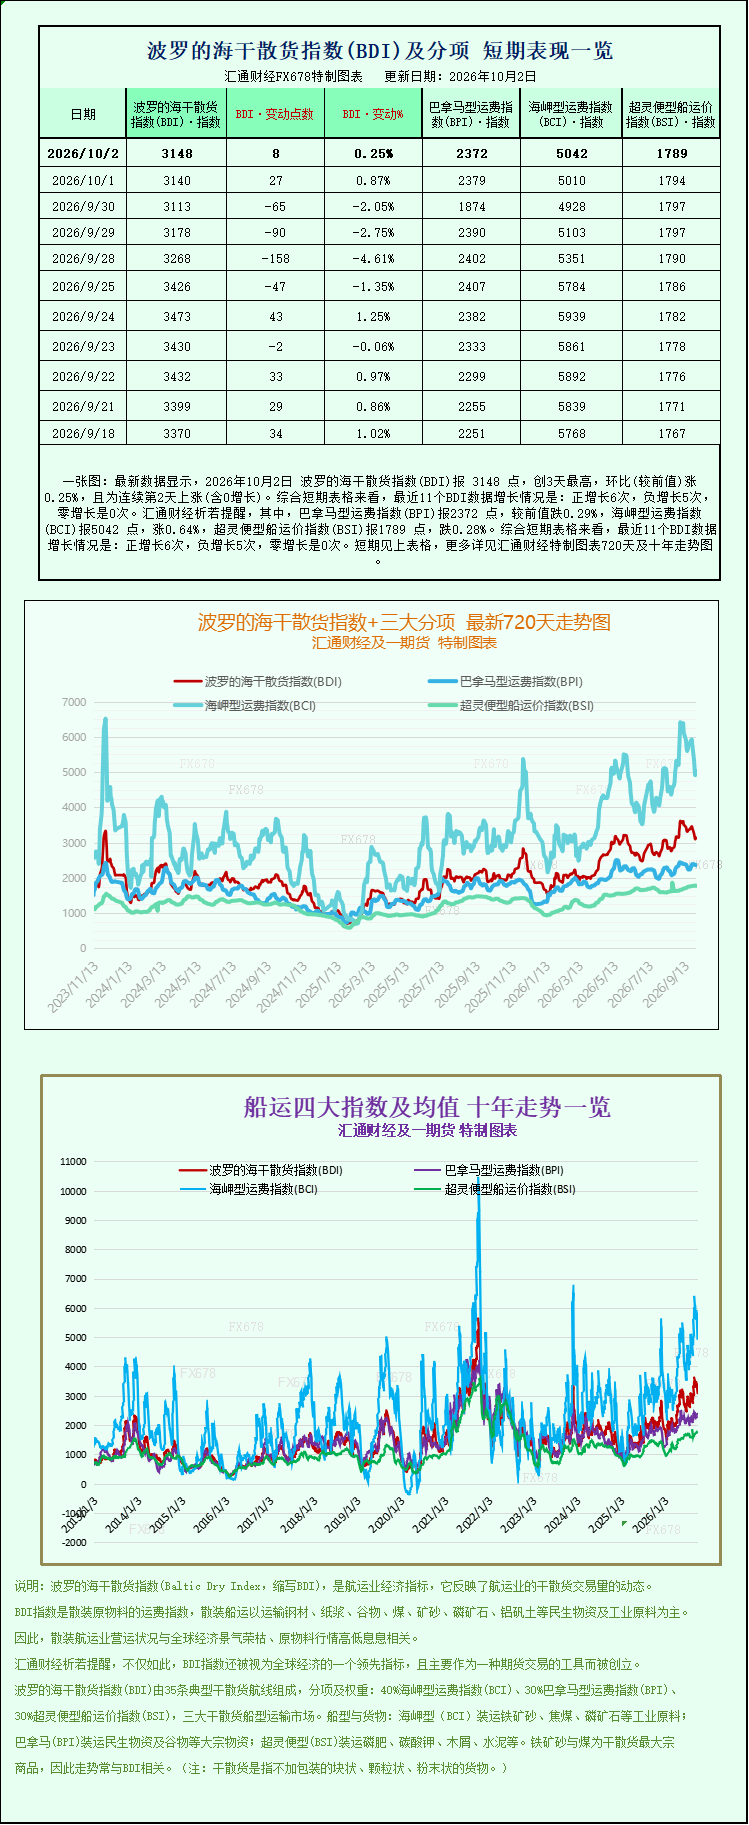
最新數據顯示,2026年10月2日波羅的海乾散貨指數(BDI)報3148點,創3天最高,環比(較前值)漲0.25%,且為連續第2天上漲(含0增長)。綜合短期表格來看,最近11個BDI數據增長情況是:正增長6次,負增長5次,零增長是0次。其中,巴拿馬型運費指數(BPI)報2372點,較前值跌0.29%,海岬型運費指數(BCI)報5042點,漲0.64%,超靈便型船運價指數(BSI)報1789點,跌0.28%。波羅的海乾散貨指數+三大分項的最新720天走勢圖、十年走勢圖等詳見特製圖表。
2026年10月2日班加羅爾報道,波羅的海乾散貨運價指數在週五實現連續第二個交易日上行,主要依靠海岬型貨輪運價回暖帶動,但受前期市場回調拖累,整週錄得明顯跌幅,整體市場不同船型行情分化特徵突出。
波羅的海交易所綜合幹散貨指數週五上漲8點,漲幅0.3%,收盤報3148點,不過全周累計下跌幅度達到8.1%,周線大幅收陰。該指數綜合統計海岬型、巴拿馬型以及超靈便型三類主流乾散貨船舶的期租運價,能夠直觀反映全球鐵礦石、煤炭、糧食等大宗商品遠洋海運的景氣程度。
大型海岬型船舶成為當日市場唯一的強勢板塊,海岬型散貨船指數上漲32點,漲幅0.6%,收於5042點,同樣連續兩個交易日走高,但周度依舊大幅下挫12.8%。該類船舶載重規模約15萬噸,主要承擔鐵礦石、動力煤等大宗工業原料跨洋運輸。數據顯示,海岬型船的平均日租金收入上漲296美元,達到42228美元。短期反彈主要源於部分遠洋鐵礦石貨盤集中釋放,大西洋航線貨詢有所增多,局部區域可用船位階段性收緊,帶動即期租價修復;但本週前期市場對下游鋼鐵端需求的擔憂,依舊令大船運價出現顯著回撤。
和海岬型船反彈走勢形成反差,中型巴拿馬型船運價繼續走弱。巴拿馬型船指數下跌7點,跌幅0.3%,收報2372點,周度小幅回落1.5%。對應船舶日均收益下滑58美元至21349美元。巴拿馬型船舶主要運載6-7萬噸級的煤炭、穀物,覆蓋全球糧食出口與能源貿易航線。市場分析認為,近期全球部分地區煤炭採購節奏放緩,糧食遠洋發運進入間歇期,貨源釋放不及預期,疊加市場可供運力相對充裕,壓制巴拿馬型船運價向上空間中。
小型船舶當中,超靈便型散貨船指數下跌5點,跌幅0.3%,收於1789點。雖然單日小幅回調,但該船型本週錄得0.2%的微弱上漲,是三類主要船型裏唯一週度收紅的品類。超靈便型船更多服務區域短途貿易,承接鋼材、化肥、小批量糧食等貨種,區域貿易需求提供一定緩衝,使其抗波動能力優於大型散貨船,在大盤迴調的環境下表現相對抗跌。
縱觀全周行情,幹散貨市場整體呈現“周內大跌、週末小幅修復”的格局。周初市場情緒偏謹慎,下游鋼廠採購趨於保守,鐵礦石進口貨盤有所減少,直接打壓權重最高的海岬型船運價,帶動BDI大幅下行;而週五海岬型船的反彈,更多屬於下跌之後技術性修復,並未徹底扭轉本週偏弱基調。
業內人士指出,後續市場走勢仍要看四季度傳統旺季兑現程度。四季度本是鐵礦石、煤炭出口傳統窗口期,巴西、澳洲礦企衝量出貨,疊加北半球冬季能源儲備需求,有望給大型船舶帶來新的貨量支撐;但全球鋼鐵行業需求復甦力度、各區域港口作業效率、以及燃油成本波動,都會給運價帶來不確定性。不同船型之間分化行情或將延續,海岬型船依舊是決定BDI指數走向的核心變量。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。