機構:美債收益率狂飆短期壓制黃金,長期上漲底層邏輯仍在
2026-10-09 11:35:36
斯普羅特(Sprott)研究與投資策略總監朱肯尼(Kenny Zhu)分析,儘管美債收益率大幅飆升,黃金依舊守住震盪區間,黃金ETF持續迎來新增資金流入,這一市場信號預示金價後續大概率向上突破。與此同時,全球各國央行持續減持美元資產、增配黃金的長期趨勢,持續為黃金的多頭行情提供支撐。他闡釋稱,推高債券收益率的通脹與貨幣貶值擔憂,最終反而會提升黃金的配置吸引力。無論是經濟軟着陸,還是深度經濟衰退,都能夠緩解貴金屬面臨的壓力,一旦美聯儲主席開啓政策轉向,金銀價格或將迎來一輪強勢拉昇。
朱表示,在通脹壓力仍存的背景之下,黃金ETF資金保持淨流入態勢。雖然資金流入規模不及8月黃金大漲階段,但正向資金流入本身具備重要參考意義,説明當前價位區間,市場投資者對於黃金仍然存在配置興趣。
他説:“黃金基本守住當前震盪區間,疊加黃金ETF仍保持一定規模資金流入,這代表市場正處在多空觀望的抉擇節點。綜合各類信號來看,行情後續更偏向上行。不少投資者正藉助當前的市場環境逐步佈局黃金資產。”
他同時保持理性提示,目前還不能斷定市場資金會全面湧入黃金板塊。近期債券市場的波動吸引大量固收投資者的目光,多年罕見的高債券收益率,讓固收資產成為市場焦點,分流了部分市場注意力。
支撐金價的核心底層邏輯,就是全球央行持續購金,這一趨勢在今年夏季金價回落階段依舊沒有中斷。朱認為,該趨勢早在2022年之前就已經萌芽,俄烏衝突進一步加速了這一進程。他説:“美國實施的相關制裁,將俄羅斯隔離在國際支付體系之外,這件事直觀展現美元所具備的強大影響力。在此之後,各國央行加速增持黃金。”
市場長期擔憂亞洲大國會拋售美債,將外匯儲備轉向其他資產,而黃金正是主要的配置方向,俄羅斯同樣持續增配黃金,眾多新興市場央行也陸續跟進。即便拋開地緣因素,各國央行減持美元資產、增持黃金也具備充足合理性。他説:“一方面是降低對美國資產的風險敞口;另一方面,當美元走強,本幣會承受貶值壓力。對於土耳其這類新興經濟體,匯率波動衝擊尤為劇烈,央行會選擇拋售美債等美元資產,買入黃金,以此穩定本幣。”
從2022年至今的數據可以清晰看到,全球央行儲備之中,美元資產佔比持續下行,黃金儲備的佔比穩步抬升,全球儲備資產格局正在緩慢重構。
朱承認,處於歷史高位的債券收益率,確實是壓制金價的重要利空因素。但如果收益率上行,根源是主權債務風險與貨幣貶值擔憂,即便黃金本身不產生利息,其配置價值依舊會凸顯。
他説:“通脹上行會重創債券資產,債券很難對沖股市下行風險,關鍵要看收益率上漲背後的驅動因素。近年收益率走高,本質是貨幣稀釋問題,疊加此前美聯儲主席在零利率環境中加息動作遲緩,市場流動性氾濫,催生持續的通脹壓力。”
他將通脹稱作債券最大的軟肋。一旦通脹升温,美聯儲主席啓動加息,市場利率上行,債券資產市值就會縮水。就算投資者持有債券直至到期,持續走高的通脹也會侵蝕固定票息的實際購買力。
朱提出未來兩種宏觀情景,兩種場景最終都會利好黃金。
他説:“第一種是經濟軟着陸。美聯儲主席無需大幅加息,宏觀數據逐步改善,並且能夠及時完成政策轉向。這種環境下,壓制黃金的利空因素逐步消退,金價迴歸長期上行趨勢。”第二種情景則是黑天鵝事件觸發經濟硬着陸,一旦經濟遭遇意外衝擊,美聯儲主席將開啓市場一直期待的大幅政策轉向。他説:“在這種情景之下,貴金屬面臨的壓力不僅會消失,甚至會助推黃金與白銀價格大幅上漲。”
綜合來看,短期美債高收益率帶來的壓制力量依舊存在,但黃金展現出較強的抗跌韌性,ETF資金流入印證資金並未大規模撤離黃金市場。而全球央行資產配置的結構性轉變,是支撐金價長期走牛的核心根基。朱肯尼(KennyZhu)的分析表明,黃金行情走向的關鍵變量,在於美聯儲主席貨幣政策的調整時機。無論後續經濟走向軟着陸還是硬着陸,黃金都有望迎來行情修復,一旦政策轉向落地,金銀資產或將迎來加速上漲行情。
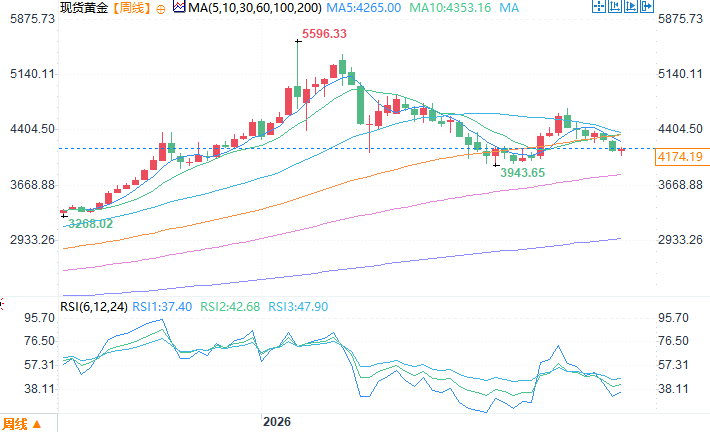
現貨黃金周線圖
北京時間10月9日11:35 現貨黃金 報 4175.73 美元/盎司
金價韌性凸顯:ETF資金持續流入,市場多空處於博弈階段
朱表示,在通脹壓力仍存的背景之下,黃金ETF資金保持淨流入態勢。雖然資金流入規模不及8月黃金大漲階段,但正向資金流入本身具備重要參考意義,説明當前價位區間,市場投資者對於黃金仍然存在配置興趣。
他説:“黃金基本守住當前震盪區間,疊加黃金ETF仍保持一定規模資金流入,這代表市場正處在多空觀望的抉擇節點。綜合各類信號來看,行情後續更偏向上行。不少投資者正藉助當前的市場環境逐步佈局黃金資產。”
他同時保持理性提示,目前還不能斷定市場資金會全面湧入黃金板塊。近期債券市場的波動吸引大量固收投資者的目光,多年罕見的高債券收益率,讓固收資產成為市場焦點,分流了部分市場注意力。
央行購金浪潮:全球儲備資產結構發生長期性重塑
支撐金價的核心底層邏輯,就是全球央行持續購金,這一趨勢在今年夏季金價回落階段依舊沒有中斷。朱認為,該趨勢早在2022年之前就已經萌芽,俄烏衝突進一步加速了這一進程。他説:“美國實施的相關制裁,將俄羅斯隔離在國際支付體系之外,這件事直觀展現美元所具備的強大影響力。在此之後,各國央行加速增持黃金。”
市場長期擔憂亞洲大國會拋售美債,將外匯儲備轉向其他資產,而黃金正是主要的配置方向,俄羅斯同樣持續增配黃金,眾多新興市場央行也陸續跟進。即便拋開地緣因素,各國央行減持美元資產、增持黃金也具備充足合理性。他説:“一方面是降低對美國資產的風險敞口;另一方面,當美元走強,本幣會承受貶值壓力。對於土耳其這類新興經濟體,匯率波動衝擊尤為劇烈,央行會選擇拋售美債等美元資產,買入黃金,以此穩定本幣。”
從2022年至今的數據可以清晰看到,全球央行儲備之中,美元資產佔比持續下行,黃金儲備的佔比穩步抬升,全球儲備資產格局正在緩慢重構。
通脹風險下債券存在固有短板
朱承認,處於歷史高位的債券收益率,確實是壓制金價的重要利空因素。但如果收益率上行,根源是主權債務風險與貨幣貶值擔憂,即便黃金本身不產生利息,其配置價值依舊會凸顯。
他説:“通脹上行會重創債券資產,債券很難對沖股市下行風險,關鍵要看收益率上漲背後的驅動因素。近年收益率走高,本質是貨幣稀釋問題,疊加此前美聯儲主席在零利率環境中加息動作遲緩,市場流動性氾濫,催生持續的通脹壓力。”
他將通脹稱作債券最大的軟肋。一旦通脹升温,美聯儲主席啓動加息,市場利率上行,債券資產市值就會縮水。就算投資者持有債券直至到期,持續走高的通脹也會侵蝕固定票息的實際購買力。
兩大經濟情景預判:軟着陸或硬着陸均利好黃金
朱提出未來兩種宏觀情景,兩種場景最終都會利好黃金。
他説:“第一種是經濟軟着陸。美聯儲主席無需大幅加息,宏觀數據逐步改善,並且能夠及時完成政策轉向。這種環境下,壓制黃金的利空因素逐步消退,金價迴歸長期上行趨勢。”第二種情景則是黑天鵝事件觸發經濟硬着陸,一旦經濟遭遇意外衝擊,美聯儲主席將開啓市場一直期待的大幅政策轉向。他説:“在這種情景之下,貴金屬面臨的壓力不僅會消失,甚至會助推黃金與白銀價格大幅上漲。”
結語
綜合來看,短期美債高收益率帶來的壓制力量依舊存在,但黃金展現出較強的抗跌韌性,ETF資金流入印證資金並未大規模撤離黃金市場。而全球央行資產配置的結構性轉變,是支撐金價長期走牛的核心根基。朱肯尼(KennyZhu)的分析表明,黃金行情走向的關鍵變量,在於美聯儲主席貨幣政策的調整時機。無論後續經濟走向軟着陸還是硬着陸,黃金都有望迎來行情修復,一旦政策轉向落地,金銀資產或將迎來加速上漲行情。
現貨黃金周線圖
北京時間10月9日11:35 現貨黃金 報 4175.73 美元/盎司
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。