美聯儲的量化寬鬆緣何走向失序?
2026-10-27 00:55:49
如今,各界對財政政策的憂慮已成常態,但現實遠比看上去複雜。政策制定者和普通人一樣,行為受激勵機制驅動:市場普遍相信美債市場不會徹底崩盤,因為一旦局勢惡化,美聯儲就會出手託底收益率。最典型的例子便是新冠疫情暴發初期,2020年3月美債收益率飆升。官方對此事的敍事是:全球市場動盪導致基差交易崩盤,美聯儲不得不出手干預、穩住收益率。但還有另一種解讀:市場推高收益率,是因為它預判到政府將推出大規模赤字支出,收益率上行本身具備充分合理性。
美聯儲的緊急干預以及後續落地的量化寬鬆(QE)計劃,本質上都是為財政擴張騰出空間。但放眼未來,如果這套機制持續運轉,政策制定者又有什麼動力去管控預算?我們本應從新冠疫情中吸取教訓:世界充滿不確定性,財政預算應當保持審慎。可現實並非如此。疫情過後,現代貨幣理論(MMT)的支持者大肆宣揚“赤字無關緊要”。全球各國央行正是寬鬆財政政策的推手,美聯儲也未能例外。
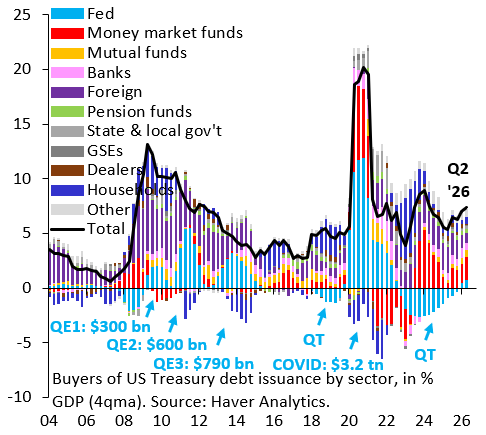
圖中黑線代表美國新增淨髮債規模,大致可以理解為財政赤字。各色柱狀代表美債的買方,我重點關注淺藍色柱,也就是美聯儲的美債淨買入量。我用箭頭標註了美聯儲多輪量化寬鬆計劃,從中能看到兩個突出特徵:第一,每一輪QE的規模都大於上一輪,疫情期間的寬鬆更是遠超以往;第二,美聯儲開啓縮表(QT)時,資產負債表永遠回不到寬鬆之前的狀態,大量購入的美債會永久留在表內,不斷滾動續作。
這和2009年QE剛推出時的設計初衷背道而馳。當時的説法是,QE只是利率觸及零下限後,逆周期貨幣政策的延伸。按照原本設想,全球金融危機之後(疫情之後同理),美聯儲持有的美債應當快速到期退出資產負債表,然而這些債券卻被長期“存放”在表上。也難怪有人將其稱作貨幣化融資。在我看來,這正是美國國債收益率被人為壓低的原因:所謂的隱性收益率——如果沒有美聯儲這些操作,市場本該形成的收益率——遠高於當前我們看到的水平。
這一點會直接傳導至財政層面:
第一,既然收益率被人為壓低、真實隱性收益率顯著更高,美國財政狀況遠比表面看上去糟糕。所以有人説“收益率很低,債務不成問題”,這種觀點忽略了美聯儲在背後起到的關鍵託底作用。
第二,試想如果AI泡沫破裂,股市暴跌40%,美國經濟活動大幅失速。如今QE已經常態化,美聯儲應對危機時必然會再度啓用它。這一操作又會為財政刺激開路,政客們不會因為疫情之後連年鉅額赤字而承受代價。想要理順財政政策,核心癥結就在美聯儲。如果下一輪衝擊來臨時,美聯儲再度出手託底收益率,只會進一步強化對政客的負面激勵,財政狀況持續惡化。
美聯儲的緊急干預以及後續落地的量化寬鬆(QE)計劃,本質上都是為財政擴張騰出空間。但放眼未來,如果這套機制持續運轉,政策制定者又有什麼動力去管控預算?我們本應從新冠疫情中吸取教訓:世界充滿不確定性,財政預算應當保持審慎。可現實並非如此。疫情過後,現代貨幣理論(MMT)的支持者大肆宣揚“赤字無關緊要”。全球各國央行正是寬鬆財政政策的推手,美聯儲也未能例外。
圖中黑線代表美國新增淨髮債規模,大致可以理解為財政赤字。各色柱狀代表美債的買方,我重點關注淺藍色柱,也就是美聯儲的美債淨買入量。我用箭頭標註了美聯儲多輪量化寬鬆計劃,從中能看到兩個突出特徵:第一,每一輪QE的規模都大於上一輪,疫情期間的寬鬆更是遠超以往;第二,美聯儲開啓縮表(QT)時,資產負債表永遠回不到寬鬆之前的狀態,大量購入的美債會永久留在表內,不斷滾動續作。
這和2009年QE剛推出時的設計初衷背道而馳。當時的説法是,QE只是利率觸及零下限後,逆周期貨幣政策的延伸。按照原本設想,全球金融危機之後(疫情之後同理),美聯儲持有的美債應當快速到期退出資產負債表,然而這些債券卻被長期“存放”在表上。也難怪有人將其稱作貨幣化融資。在我看來,這正是美國國債收益率被人為壓低的原因:所謂的隱性收益率——如果沒有美聯儲這些操作,市場本該形成的收益率——遠高於當前我們看到的水平。
這一點會直接傳導至財政層面:
第一,既然收益率被人為壓低、真實隱性收益率顯著更高,美國財政狀況遠比表面看上去糟糕。所以有人説“收益率很低,債務不成問題”,這種觀點忽略了美聯儲在背後起到的關鍵託底作用。
第二,試想如果AI泡沫破裂,股市暴跌40%,美國經濟活動大幅失速。如今QE已經常態化,美聯儲應對危機時必然會再度啓用它。這一操作又會為財政刺激開路,政客們不會因為疫情之後連年鉅額赤字而承受代價。想要理順財政政策,核心癥結就在美聯儲。如果下一輪衝擊來臨時,美聯儲再度出手託底收益率,只會進一步強化對政客的負面激勵,財政狀況持續惡化。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。