信用市場觀察:高收益率的另一面
2026-10-27 01:12:15
我們一直認為,本輪收益率上行重置,重新確立了債券在多資產組合中的雙重作用:既能提供可觀收益,又再次具備顯著的風險對沖潛力。本月科技市場的震盪就是典型例證:股市承壓時,資金湧入美債避險,美債收益率下行,久期資產再次發揮分散風險的作用。
單一市場事件,並不足以證明股債對沖關係已經完全修復,但當前的配置起點,已是多年來難得的良好水平。投資者持有這一類對沖資產,現在可以獲得實實在在的收益回報。
但正是這一輪讓債券在組合中更具吸引力的收益率上行,也給市場和經濟拋出一個老生常談的問題:資本成本抬升,會從哪裏開始顯現衝擊?
到目前為止,宏觀整體韌性依舊亮眼。但走高的借貸成本,正在放大市場分化。高槓杆、大額再融資需求、脆弱的資產負債表,或是資產久期偏長、容錯空間極小的領域,對利率的敏感度正不斷凸顯。
我們重點關注五大方向:
1.即便宏觀基本面沒有明顯惡化,低資質信用債的壓力仍可能持續
資質優良的企業大多能夠承受無風險利率上行:槓桿水平可控、利息覆蓋能力穩健,且持續擁有市場融資渠道。但CCC級借款人的財務彈性要弱得多,市場已經給出反應——美國高收益債市場近期信用分化明顯,也就是低評級債券相較整體高收益債,其相對於美債的利差走闊幅度更大。
壓力來自雙向擠壓:一方面,更高評級品種已經具備不錯的總收益率,投資者不再願意為博取小幅利差去配置CCC級債券;另一方面,資質最弱的借款人在進行再融資時,融資成本會顯著抬升。圖1通過高收益債各評級檔位的二級市場指數收益率與存量票面利率之差,直觀展現該壓力,這一指標可粗略估算再融資後借貸成本的增幅,並非精確測算值。
圖1:CCC級資本結構面臨最大的再融資成本增幅
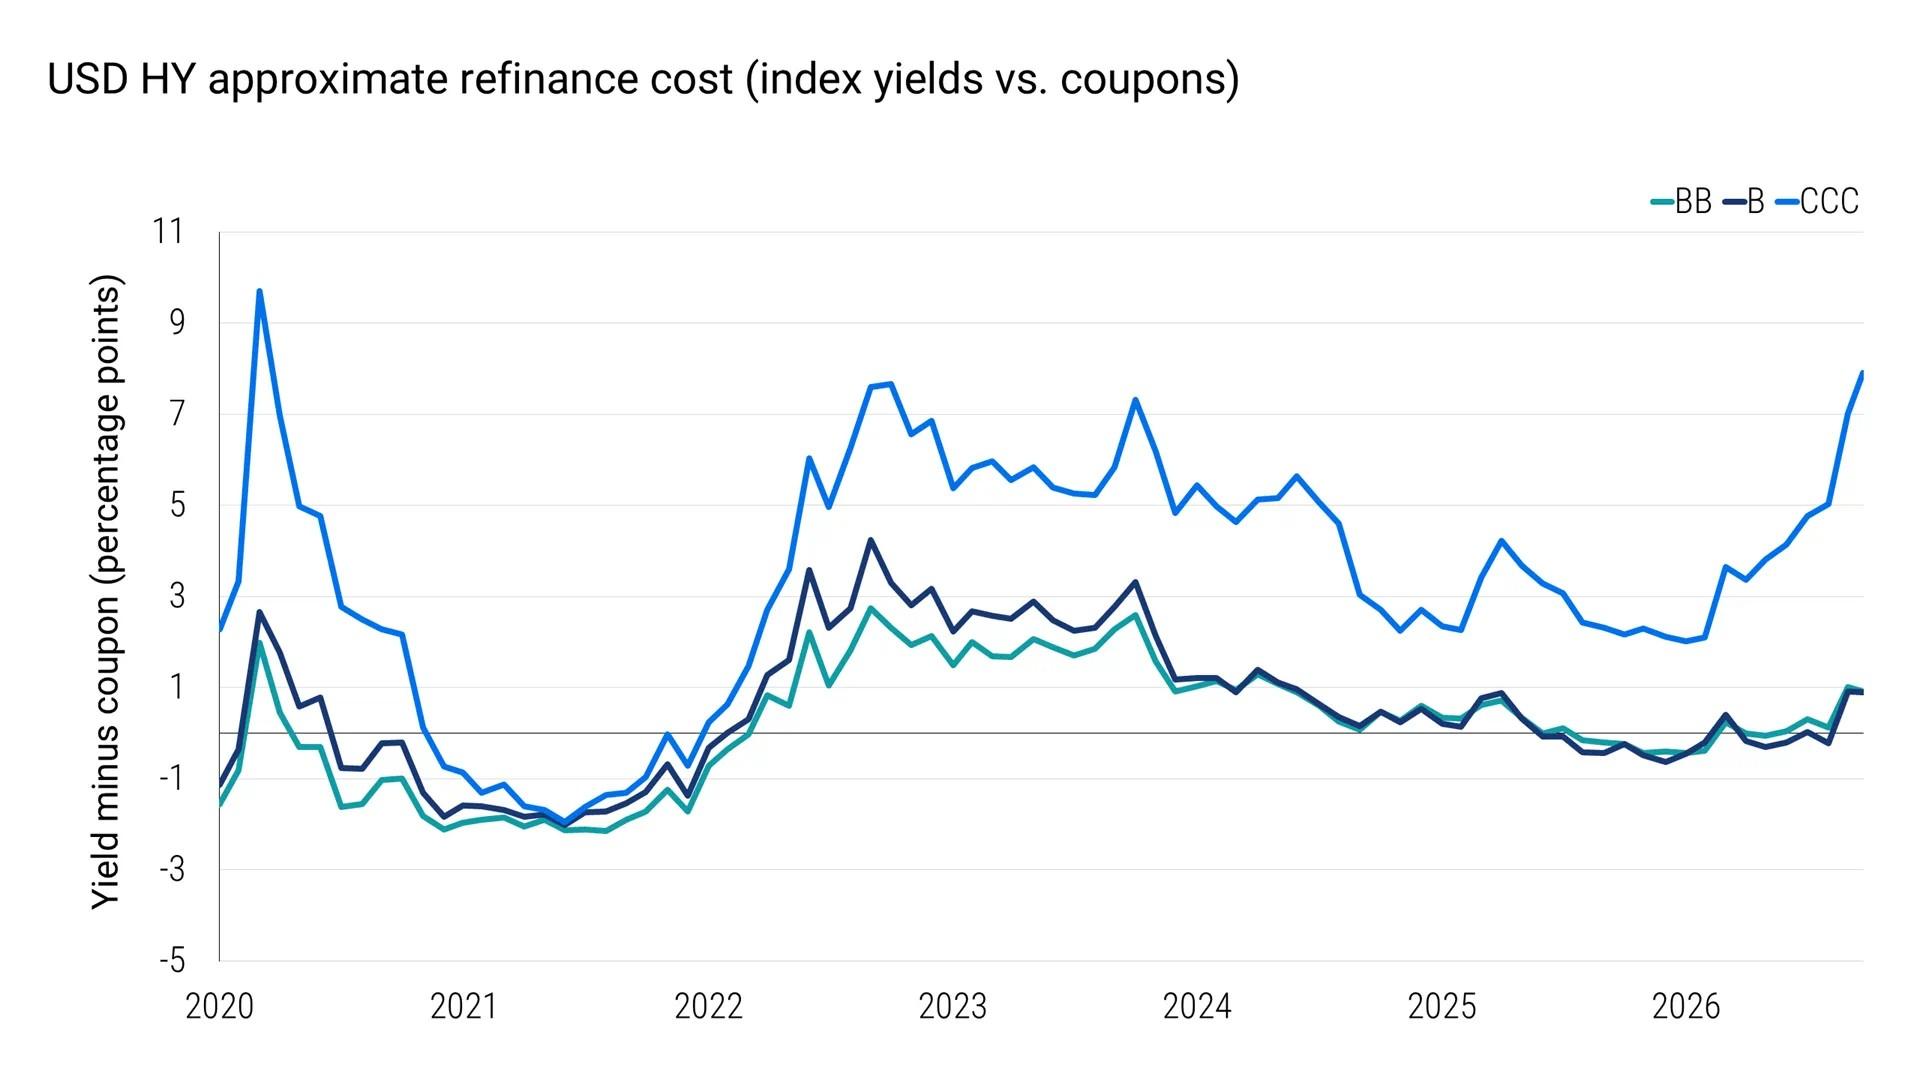
BB級信用:彭博Ba美國高收益總回報指數;B級信用:彭博B美國高收益總回報指數;CCC級信用:彭博Caa美國高收益總回報指數
2.歐洲財政脆弱風險仍需重點關注
我們持續跟蹤歐洲局勢,尤其是經濟增長低迷、財政平衡壓力巨大,幾乎沒有緩衝空間去消化融資成本上行的經濟體。
大西洋兩岸收益率均出現回升,但背後驅動邏輯截然不同。美國利率上行,幾乎由實際收益率主導(見圖2);而在歐洲,盈虧平衡通脹(通脹預期)在名義收益率上行中貢獻更大(見圖3)。簡單來説:美債拋售,本質是市場對增長預期的重定價;歐洲則並非如此。
圖2:美國利率上行幾乎全部由實際收益率推動
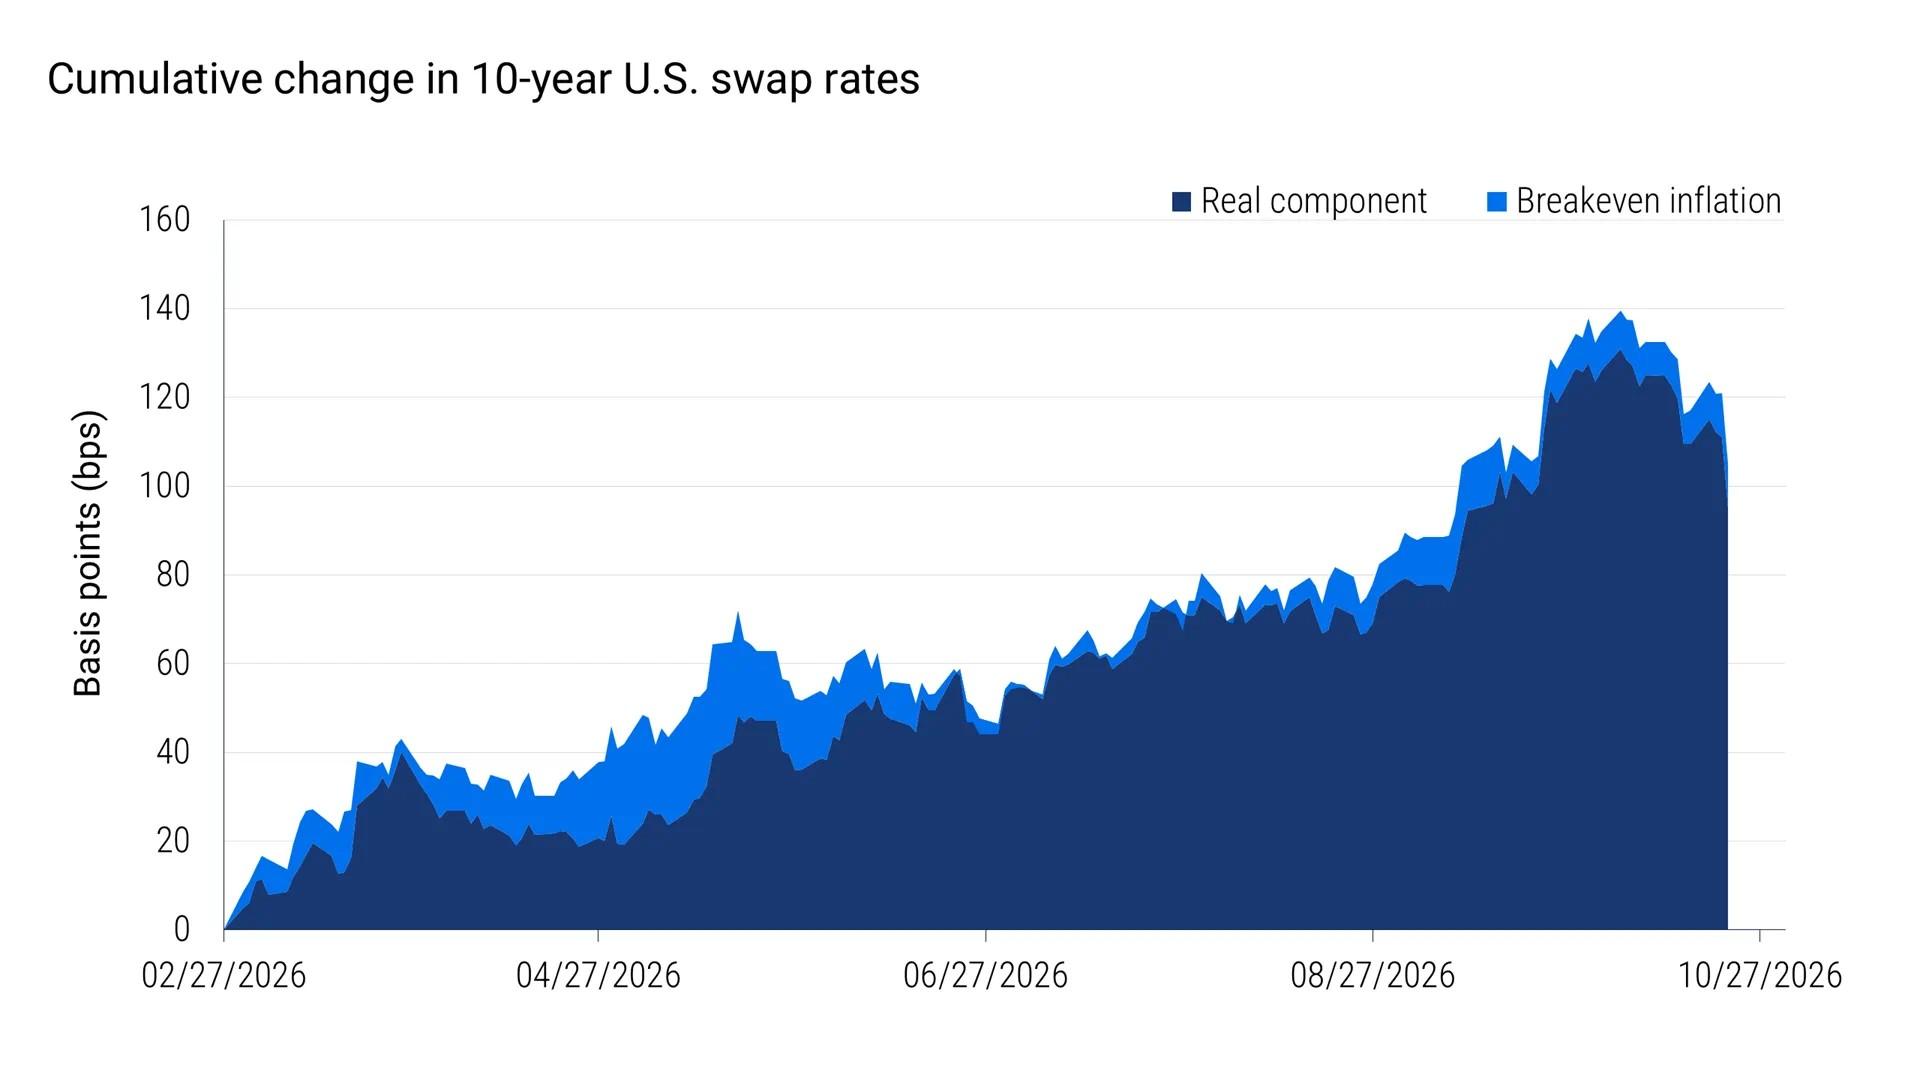
基準起點2026年2月27日為本輪收益率低點(2月28日美伊衝突爆發後,收益率開啓上行)
圖3:在歐洲,盈虧平衡通脹起到更大推動作用
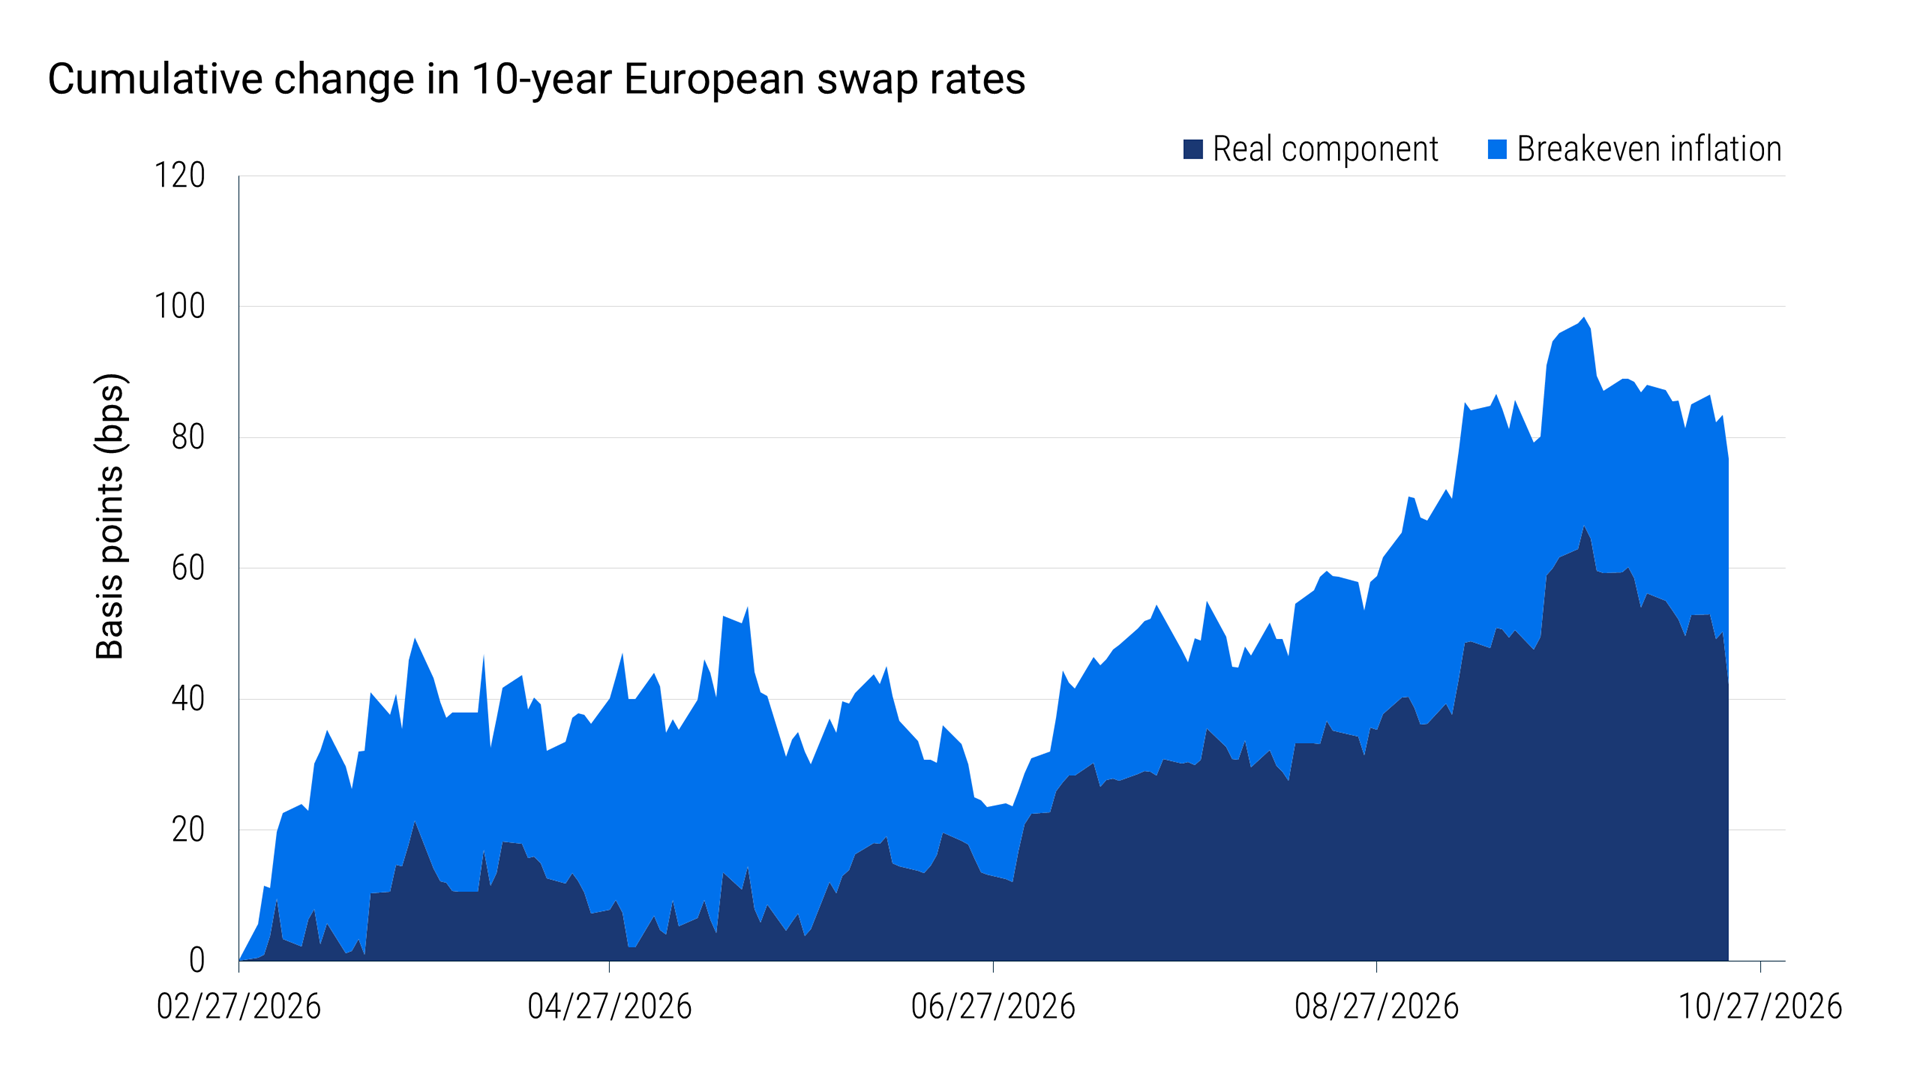
收益率上行的構成,決定了經濟體消化該壓力的難易程度。如果實際收益率抬升伴隨名義增長走強、財政收入改善,經濟體更容易承接;若融資成本走高主要來自通脹補償,對於本就增長乏力、財政處境艱難的主權國家而言,壓力更大。
法國正是典型代表:全球收益率上行,進一步惡化了本就脆弱的增長與財政環境。法國國債(OAT)利差明顯走闊,想要實現風險溢價持續回落,門檻很高(見圖4)。全球久期環境趨於平穩,能夠抑制利差進一步走闊;但低迷增長、高企融資成本,疊加漫長的政治週期,意味着風險溢價大概率會維持在高位、持續修復。
圖4:歐元區主權債利差走闊,法國尤為突出
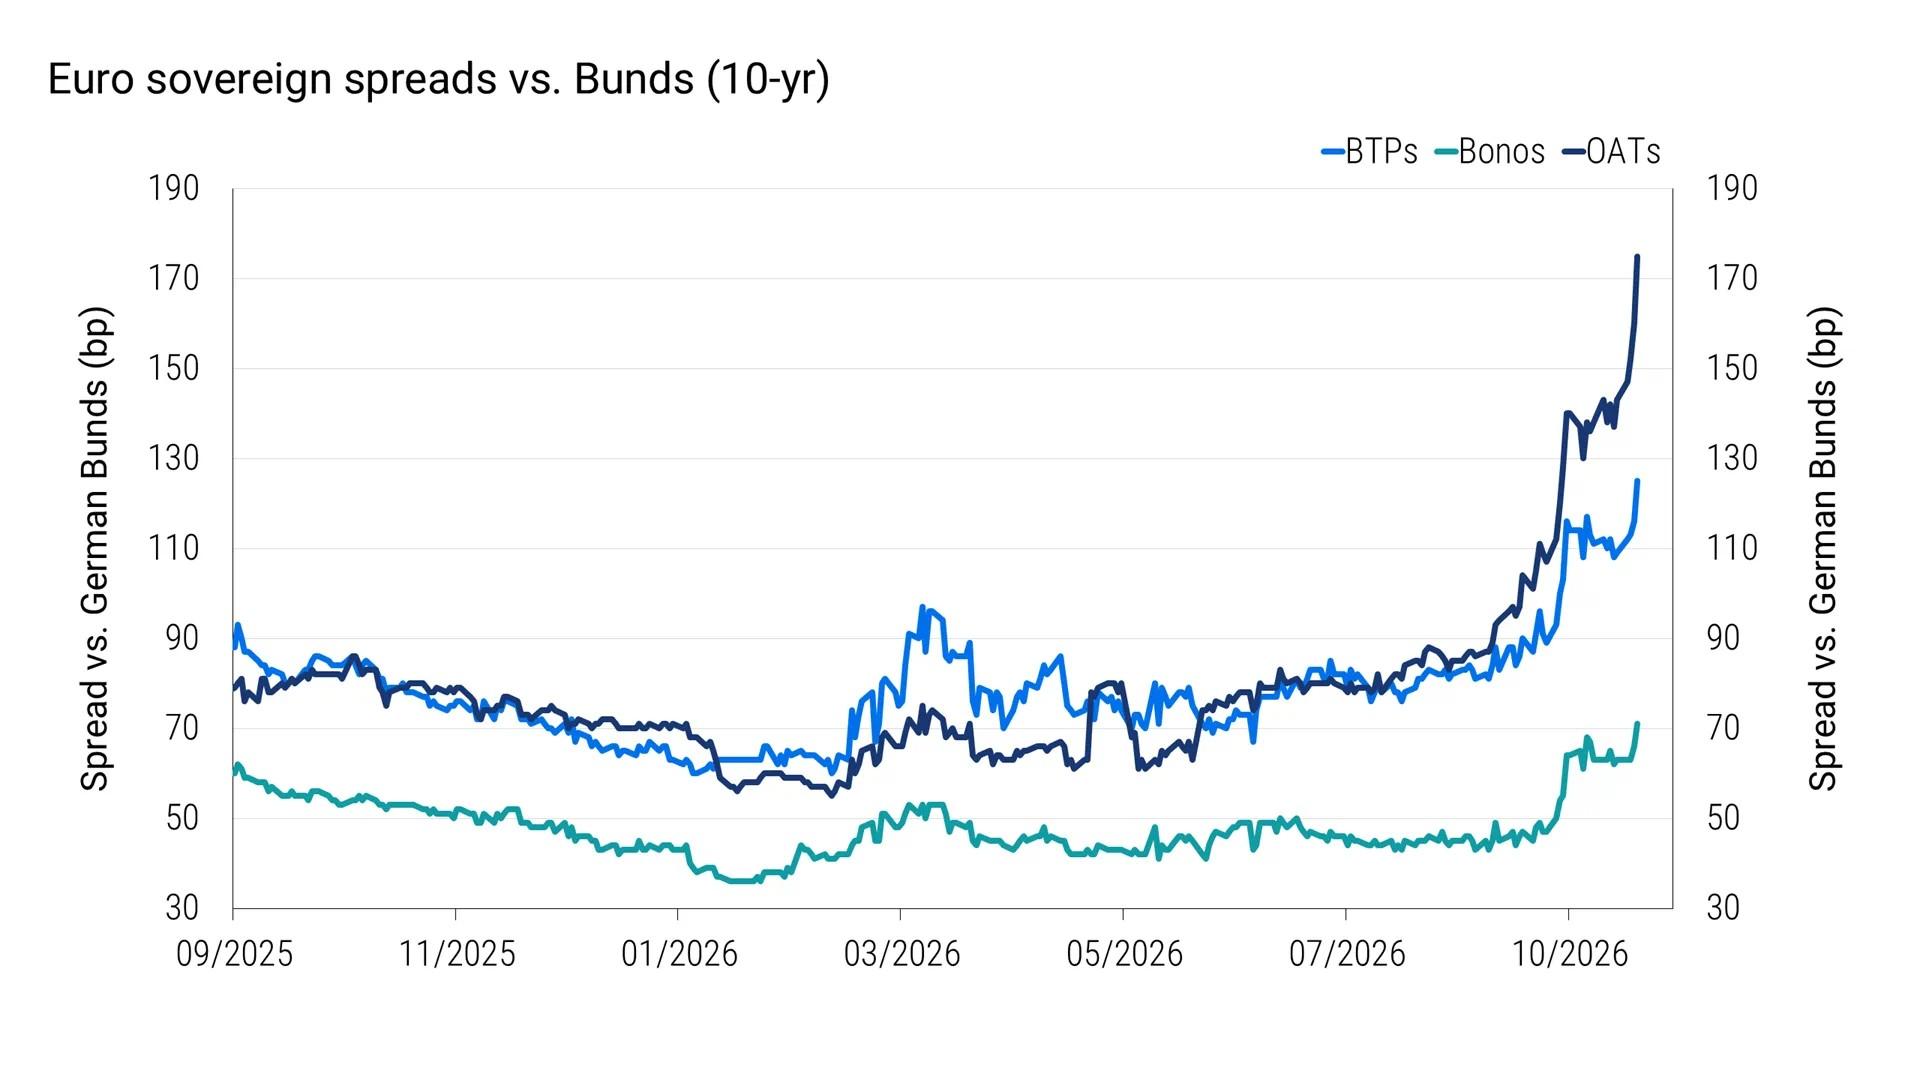
數據為10年期意大利國債BTP、西班牙國債Bonos、法國國債OAT,相對同期限德國國債Bund的利差
3.AI債務:收益率上行+供給放量,將加速信用分化
在我們看來,近期AI融資鏈條中低資質主體債券大幅走弱,並不代表算力基本面變差。算力依舊緊缺,需求保持旺盛。市場正在重新定價的,是高收益率環境下,加槓桿融資模式的可持續性,疊加債券供給加速、高評級替代品種吸引力上升。
市場討論AI融資,常常聚焦於投資者有沒有足夠容量承接海量新發債券。但更核心的問題是:債券要在什麼價格才能出清。下一輪融資潮規模更大、結構更多元,低資質融資方需要和雲巨頭、投資級主體持有的數據中心、保障層級更高的資產端項目競爭。整體收益率本就處於高位,投資者沒有動力去承擔額外信用風險博取收益。
隨着資本開支週期步入成熟,新的挑戰會浮現:市場關注點會從“建設算力產能”轉向“產能變現盈利”。收益取決於算力利用率、算力定價、技術迭代淘汰風險,以及Token成本下降能否拉動足夠多新增需求。
即便長期來看AI商業化落地能夠印證當下的投資邏輯,收益最終花落誰家仍存在高度不確定性。新一代硬件可能攫取大部分上行收益,同時壓低老舊設備的使用率、租金收入與殘值。這種收益結果的巨大不確定性,給高槓杆融資主體留下的容錯空間極小。
4.美國住宅地產:高利率將拉長下行週期,而非加劇崩盤
抵押貸款利率新一輪上行,不太會觸發住宅市場新一輪暴跌,而是會延續當前已有的疲弱態勢。住房是實體經濟裏對利率最敏感的板塊之一,當前基本面本就已經偏弱。
自2022年以來,房價、按揭利率、保險成本同步走高,住房支出增速遠超居民收入。購房負擔能力大幅惡化,成交規模低迷,“低息鎖倉效應”持續存在,住宅投資佔GDP比重處於週期低位(見圖5)。
圖5:住宅投資佔美國GDP比重維持週期低點
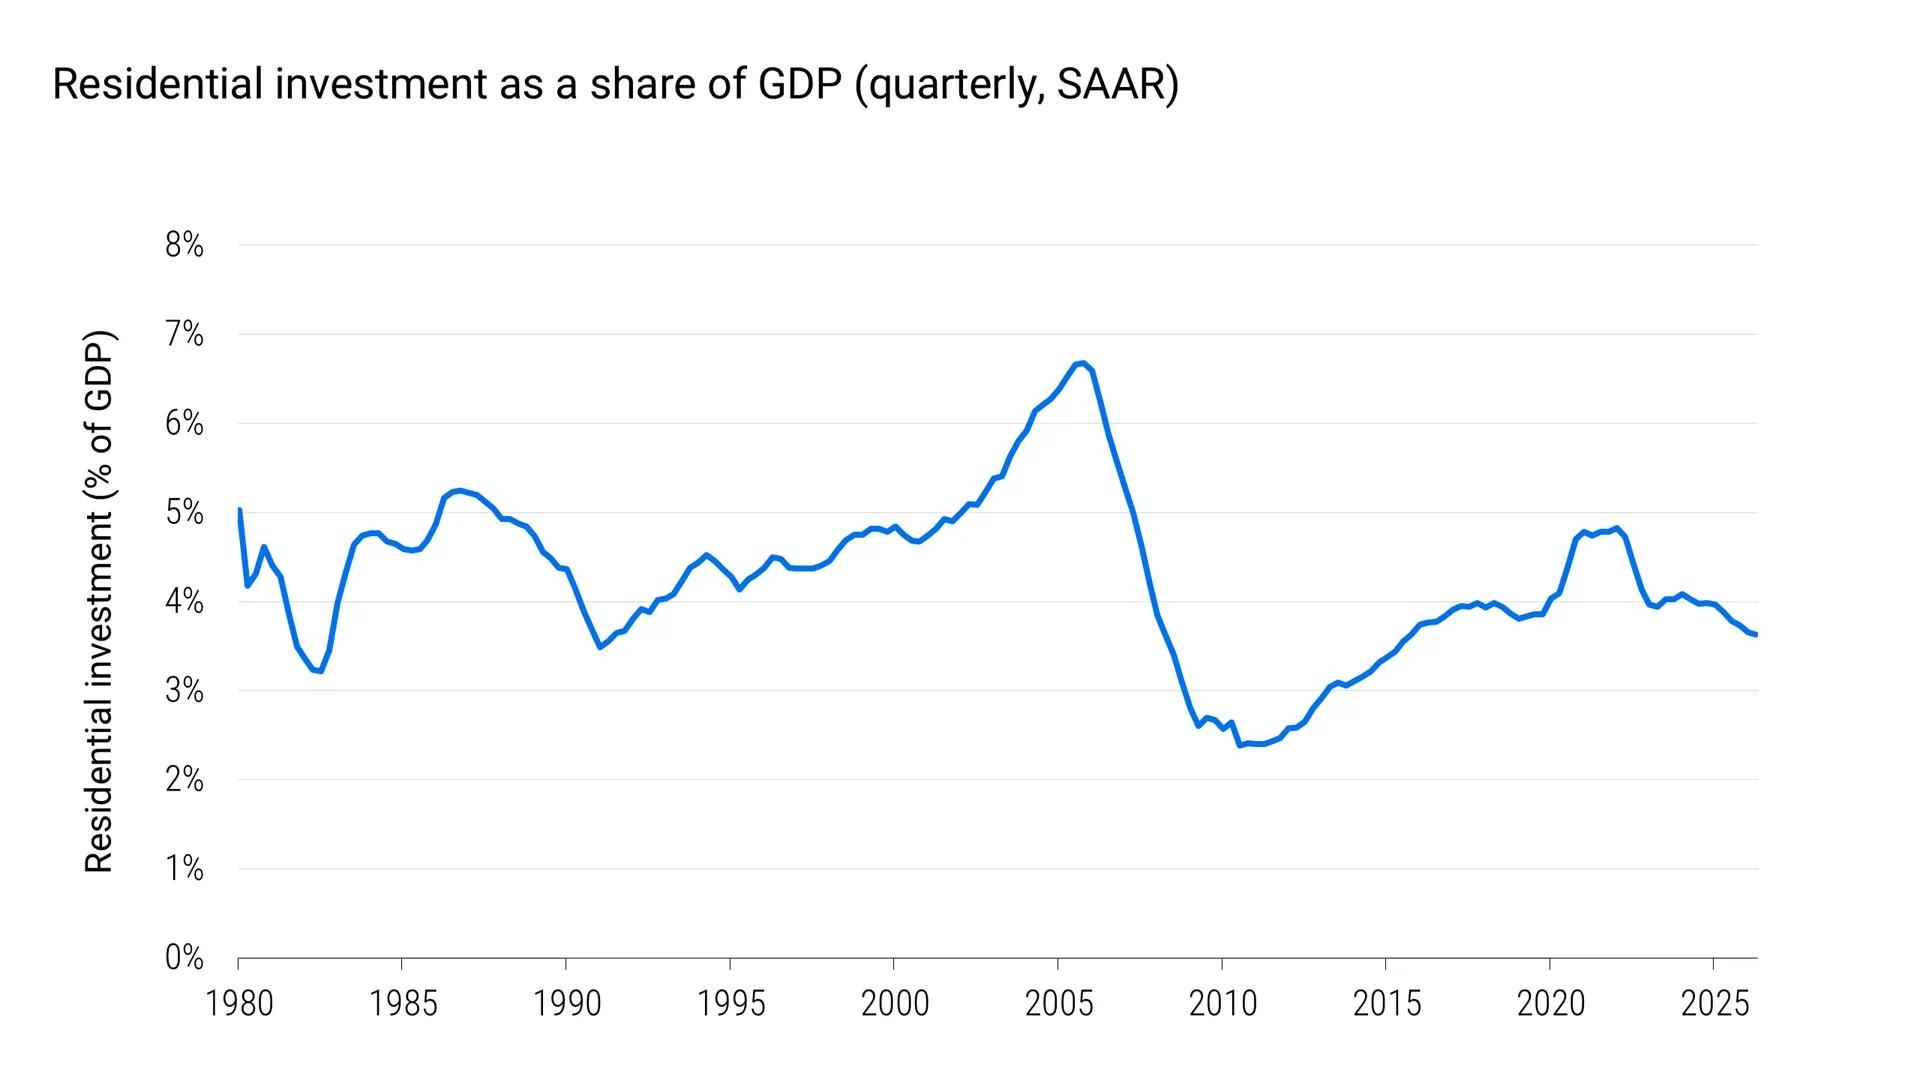
SAAR=經季調年化值
也就是説,住宅市場不是開啓一輪新下行,而是原有弱勢週期被拉長。高利率持續壓制潛在購房者;手握低息按揭的房主也缺乏置換動力,持續拖累房屋換手率、中介佣金以及和交易綁定的住宅相關投資。
5.商業地產:估值承壓,但尚未出現全局性信貸危機
收益率上行讓商業地產(CRE)估值承壓,但我們暫未看到類似2023年的大範圍信貸風險。近期上市地產信託(REIT)的下跌,更多是估值重估,而非新一輪商業地產危機。
實際收益率上行,會推高資本化率(投資者對物業經營現金流要求的回報率)。假設經營現金流不變,資本化率上行會直接壓低物業估值(其他條件不變)。根據GreenStreet的數據,商業地產資本化率相對實際收益率的溢價已經貼近歷史低位,因此估值依舊脆弱。
但信貸市場傳遞的信號相對穩健:投資級REIT債券利差基本跟隨基準,商業地產抵押貸款支持證券(CMBS)利差韌性較強(見圖6);儘管新增放款規模回落,融資渠道依舊通暢。
和2023年不同,本輪收益率上行沒有同步帶來信貸供給的大幅收縮。
圖6:和2023年不同,本輪總收益率上行沒有引發地產板塊信貸收縮
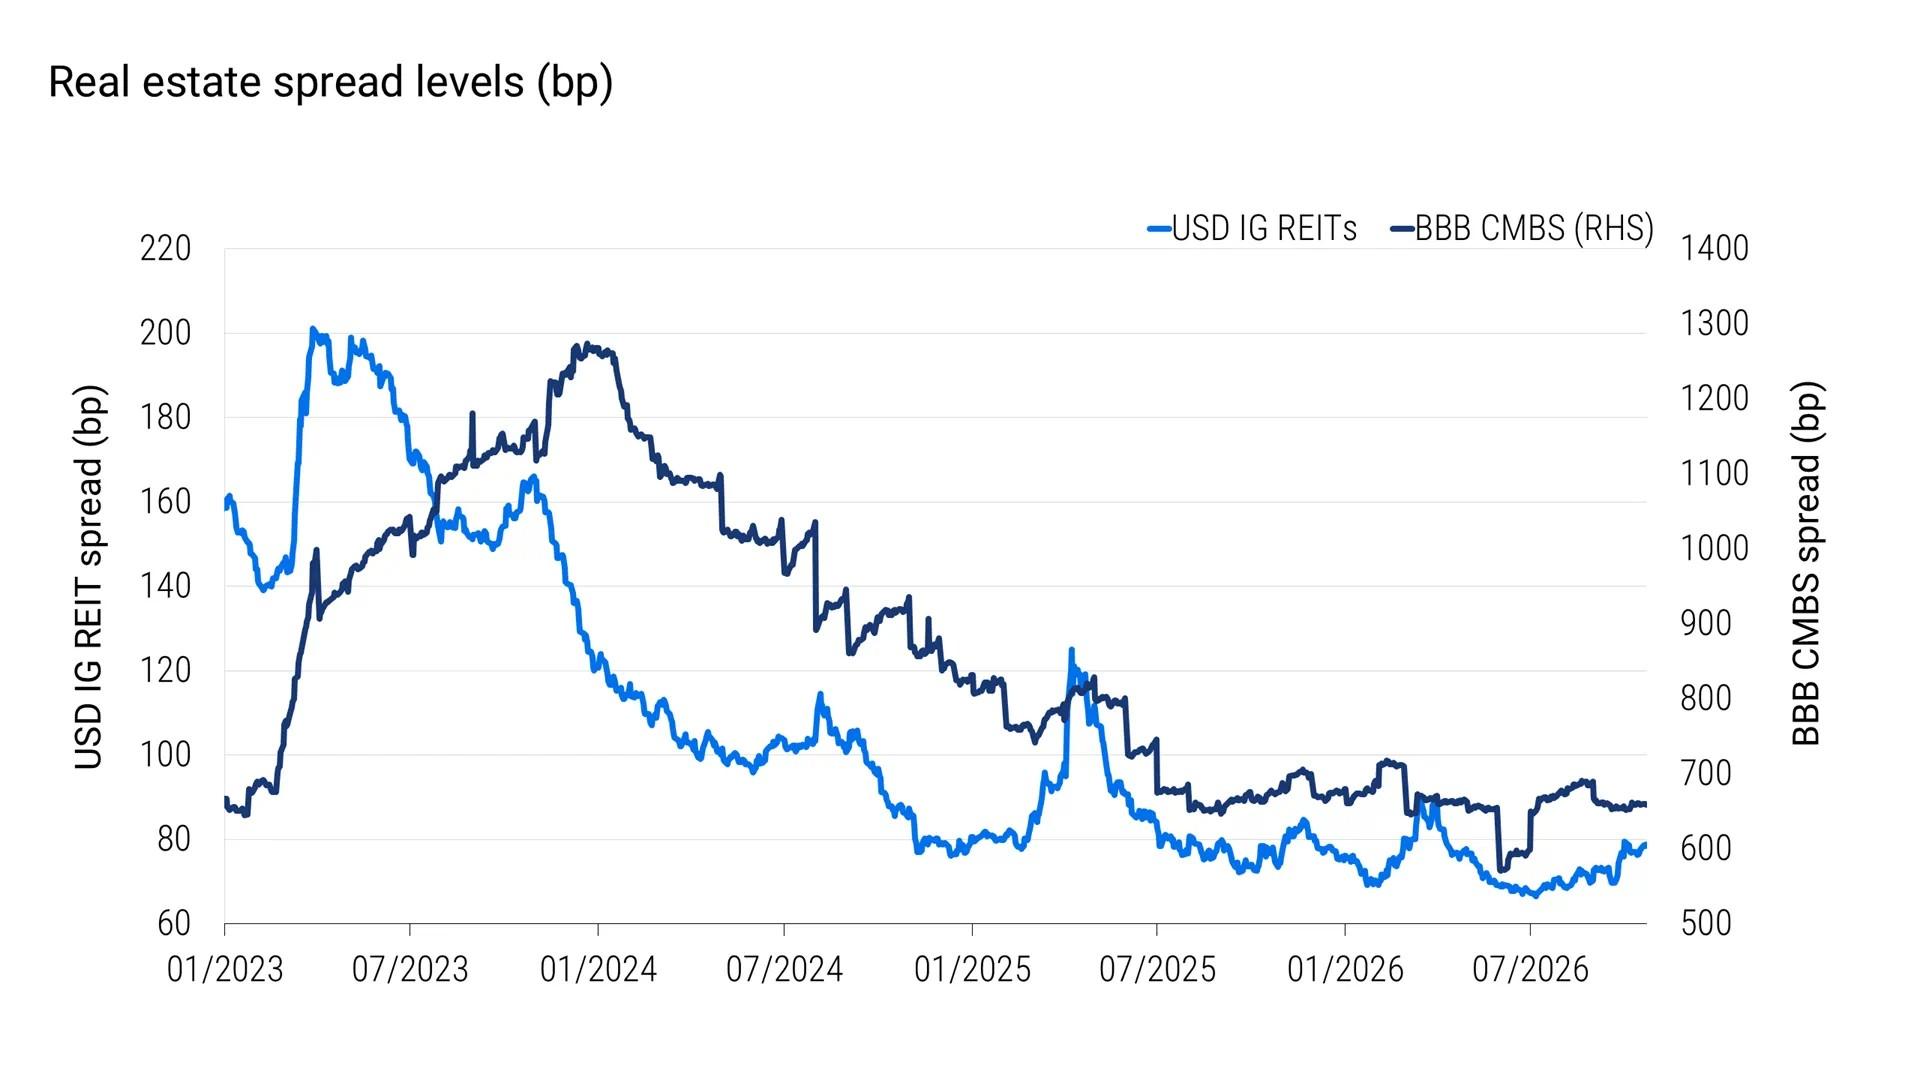
投資級REIT:彭博美國投資級REIT指數;BBB級CMBS:彭博美國投資級CMBS指數內的BBB組分
本輪起點也和此前有明顯區別:當前借貸成本本就已經處於高位,利率進一步上行帶來的新增償債衝擊有限。2022年之後成交的項目,普遍槓桿更低、償債覆蓋更強。政策層面有放鬆銀行放貸約束的趨向;同時大部分地產細分賽道,沒有出現2023年辦公地產那種結構性需求崩塌的問題。
單一市場事件,並不足以證明股債對沖關係已經完全修復,但當前的配置起點,已是多年來難得的良好水平。投資者持有這一類對沖資產,現在可以獲得實實在在的收益回報。
但正是這一輪讓債券在組合中更具吸引力的收益率上行,也給市場和經濟拋出一個老生常談的問題:資本成本抬升,會從哪裏開始顯現衝擊?
到目前為止,宏觀整體韌性依舊亮眼。但走高的借貸成本,正在放大市場分化。高槓杆、大額再融資需求、脆弱的資產負債表,或是資產久期偏長、容錯空間極小的領域,對利率的敏感度正不斷凸顯。
我們重點關注五大方向:
1.即便宏觀基本面沒有明顯惡化,低資質信用債的壓力仍可能持續
資質優良的企業大多能夠承受無風險利率上行:槓桿水平可控、利息覆蓋能力穩健,且持續擁有市場融資渠道。但CCC級借款人的財務彈性要弱得多,市場已經給出反應——美國高收益債市場近期信用分化明顯,也就是低評級債券相較整體高收益債,其相對於美債的利差走闊幅度更大。
壓力來自雙向擠壓:一方面,更高評級品種已經具備不錯的總收益率,投資者不再願意為博取小幅利差去配置CCC級債券;另一方面,資質最弱的借款人在進行再融資時,融資成本會顯著抬升。圖1通過高收益債各評級檔位的二級市場指數收益率與存量票面利率之差,直觀展現該壓力,這一指標可粗略估算再融資後借貸成本的增幅,並非精確測算值。
圖1:CCC級資本結構面臨最大的再融資成本增幅
BB級信用:彭博Ba美國高收益總回報指數;B級信用:彭博B美國高收益總回報指數;CCC級信用:彭博Caa美國高收益總回報指數
2.歐洲財政脆弱風險仍需重點關注
我們持續跟蹤歐洲局勢,尤其是經濟增長低迷、財政平衡壓力巨大,幾乎沒有緩衝空間去消化融資成本上行的經濟體。
大西洋兩岸收益率均出現回升,但背後驅動邏輯截然不同。美國利率上行,幾乎由實際收益率主導(見圖2);而在歐洲,盈虧平衡通脹(通脹預期)在名義收益率上行中貢獻更大(見圖3)。簡單來説:美債拋售,本質是市場對增長預期的重定價;歐洲則並非如此。
圖2:美國利率上行幾乎全部由實際收益率推動
基準起點2026年2月27日為本輪收益率低點(2月28日美伊衝突爆發後,收益率開啓上行)
圖3:在歐洲,盈虧平衡通脹起到更大推動作用
收益率上行的構成,決定了經濟體消化該壓力的難易程度。如果實際收益率抬升伴隨名義增長走強、財政收入改善,經濟體更容易承接;若融資成本走高主要來自通脹補償,對於本就增長乏力、財政處境艱難的主權國家而言,壓力更大。
法國正是典型代表:全球收益率上行,進一步惡化了本就脆弱的增長與財政環境。法國國債(OAT)利差明顯走闊,想要實現風險溢價持續回落,門檻很高(見圖4)。全球久期環境趨於平穩,能夠抑制利差進一步走闊;但低迷增長、高企融資成本,疊加漫長的政治週期,意味着風險溢價大概率會維持在高位、持續修復。
圖4:歐元區主權債利差走闊,法國尤為突出
數據為10年期意大利國債BTP、西班牙國債Bonos、法國國債OAT,相對同期限德國國債Bund的利差
3.AI債務:收益率上行+供給放量,將加速信用分化
在我們看來,近期AI融資鏈條中低資質主體債券大幅走弱,並不代表算力基本面變差。算力依舊緊缺,需求保持旺盛。市場正在重新定價的,是高收益率環境下,加槓桿融資模式的可持續性,疊加債券供給加速、高評級替代品種吸引力上升。
市場討論AI融資,常常聚焦於投資者有沒有足夠容量承接海量新發債券。但更核心的問題是:債券要在什麼價格才能出清。下一輪融資潮規模更大、結構更多元,低資質融資方需要和雲巨頭、投資級主體持有的數據中心、保障層級更高的資產端項目競爭。整體收益率本就處於高位,投資者沒有動力去承擔額外信用風險博取收益。
隨着資本開支週期步入成熟,新的挑戰會浮現:市場關注點會從“建設算力產能”轉向“產能變現盈利”。收益取決於算力利用率、算力定價、技術迭代淘汰風險,以及Token成本下降能否拉動足夠多新增需求。
即便長期來看AI商業化落地能夠印證當下的投資邏輯,收益最終花落誰家仍存在高度不確定性。新一代硬件可能攫取大部分上行收益,同時壓低老舊設備的使用率、租金收入與殘值。這種收益結果的巨大不確定性,給高槓杆融資主體留下的容錯空間極小。
4.美國住宅地產:高利率將拉長下行週期,而非加劇崩盤
抵押貸款利率新一輪上行,不太會觸發住宅市場新一輪暴跌,而是會延續當前已有的疲弱態勢。住房是實體經濟裏對利率最敏感的板塊之一,當前基本面本就已經偏弱。
自2022年以來,房價、按揭利率、保險成本同步走高,住房支出增速遠超居民收入。購房負擔能力大幅惡化,成交規模低迷,“低息鎖倉效應”持續存在,住宅投資佔GDP比重處於週期低位(見圖5)。
圖5:住宅投資佔美國GDP比重維持週期低點
SAAR=經季調年化值
也就是説,住宅市場不是開啓一輪新下行,而是原有弱勢週期被拉長。高利率持續壓制潛在購房者;手握低息按揭的房主也缺乏置換動力,持續拖累房屋換手率、中介佣金以及和交易綁定的住宅相關投資。
5.商業地產:估值承壓,但尚未出現全局性信貸危機
收益率上行讓商業地產(CRE)估值承壓,但我們暫未看到類似2023年的大範圍信貸風險。近期上市地產信託(REIT)的下跌,更多是估值重估,而非新一輪商業地產危機。
實際收益率上行,會推高資本化率(投資者對物業經營現金流要求的回報率)。假設經營現金流不變,資本化率上行會直接壓低物業估值(其他條件不變)。根據GreenStreet的數據,商業地產資本化率相對實際收益率的溢價已經貼近歷史低位,因此估值依舊脆弱。
但信貸市場傳遞的信號相對穩健:投資級REIT債券利差基本跟隨基準,商業地產抵押貸款支持證券(CMBS)利差韌性較強(見圖6);儘管新增放款規模回落,融資渠道依舊通暢。
和2023年不同,本輪收益率上行沒有同步帶來信貸供給的大幅收縮。
圖6:和2023年不同,本輪總收益率上行沒有引發地產板塊信貸收縮
投資級REIT:彭博美國投資級REIT指數;BBB級CMBS:彭博美國投資級CMBS指數內的BBB組分
本輪起點也和此前有明顯區別:當前借貸成本本就已經處於高位,利率進一步上行帶來的新增償債衝擊有限。2022年之後成交的項目,普遍槓桿更低、償債覆蓋更強。政策層面有放鬆銀行放貸約束的趨向;同時大部分地產細分賽道,沒有出現2023年辦公地產那種結構性需求崩塌的問題。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。