黃金挑戰美聯儲鷹派加息預期
2026-11-12 00:21:37
美國通脹數據高於預期,推動市場完全定價美聯儲至明年6月將完成三次加息,黃金依舊出現反彈。此番回升表明,投資者或許已經開始質疑愈發強硬的政策前景,轉而關注:倘若近期能源價格大幅下跌的態勢延續,未來數月通脹或將回落。若果真如此,進一步收緊貨幣政策的預期就會遭到削弱,美債收益率與美元面臨的上行壓力也有望緩解。
黃金當下走勢多空拉扯:短線交易者受制於疲弱的技術面而傾向看空;長線投資者則持續把黃金視作重要的資產組合分散工具,用來對沖經濟、財政以及地緣政治不確定性。儘管短期存在不利因素,但各國央行與ETF的買盤數據顯示,黃金的底層投資邏輯並未被破壞。
美國10月消費者物價指數(CPI)出爐後,金價於週二一度暴跌近3%,下探至4000美元。該數據顯示,美國整體通脹環比上漲0.4%,核心通脹環比上漲0.3%,兩項數據均超出市場預期。該數據發佈前不久,美聯儲理事沃勒表態支持12月加息25個基點,同時不排除加息50個基點的可能性。交易員進一步押注美聯儲收緊政策,美債收益率飆升;股市回調後,部分多頭美債頭寸遭到平倉,進一步加劇美債拋售行情。兩年期美債收益率對美聯儲政策預期尤為敏感,受股市拋售影響,該收益率上週跌至4.44%的兩個月低點,隨後大幅反彈,在退伍軍人節假期前的週二升至4.76%;受該假期影響,美國現券國債市場今日休市。
短期技術面維持看空
雖然金價迎來反彈,但技術格局依舊承壓。美國中期選舉過後市場曾出現一輪大規模空頭回補;如今,商品交易顧問基金(CTA)以及其他趨勢驅動型交易策略再度接收到看空信號。短、中、長期移動均線全部向下,尚未出現均線交叉或反轉信號。這意味着,除非金價決定性站上關鍵阻力位,否則程序化交易機構大概率會逢反彈繼續賣出。
金價未能站穩4155美元上方,隨後回落至4000美元,該點位仍是首要重要支撐。若有效跌破這一心理關口,金價或將再度走弱,下探10月末低於3900美元的低點。初步阻力位為近期高點4150美元以及4225美元。200日移動均線也遠高於當前金價,想要實現持續性反彈,市場動能必須出現實質性改善。
對沖基金、商品交易顧問基金這類管理資金已經連續數週淨賣出貴金屬。截至11月3日當週,白銀淨多頭頭寸收縮至僅2700份合約,為2024年2月以來最低水平;黃金淨多頭頭寸降至五個月低點,為10.4萬份合約;鉑金自2025年5月以來首次和鈀金一同轉為淨空頭。
當下一個核心矛盾是:黃金短期價格越來越由趨勢驅動型交易機構主導;但最堅實的底層買盤,卻來自着眼超長期的投資者。
各國央行與ETF投資者支撐長期需求
世界黃金協會(WGC)最新數據凸顯黃金底層需求的韌性。第三季度全球各國央行合計購入約321噸黃金,同比增長42%;前九個月總購金量達到675噸。中國仍是主要購金方,中國人民銀行第三季度增持63噸,10月再度增持25.8噸,連續24個月保持購金。
各國央行持續購金出於戰略考量:實現儲備多元化、降低對美元的依賴,同時對沖地緣政治風險與制裁帶來的潛在衝擊。世界黃金協會最新調研顯示,89%的央行預計未來一年全球官方黃金儲備會繼續增加,45%的央行計劃提高本國黃金儲備規模。
ETF投資者同樣展現出抗跌屬性。第三季度實物黃金ETF資金流入211噸,規模創下310億美元的歷史新高。即便金價下行,10月依舊錄得19噸(摺合27億美元)的資金流入。全球黃金ETF總持倉由此攀升至4275噸的歷史紀錄,體現出機構投資者持續配置黃金,以此分散組合風險、抵禦財政與金融層面的不確定性。
不過黃金需求並非全面向好:受高金價壓制價格敏感型買家,第三季度全球金條金幣零售需求同比下滑19%,黃金首飾消費同比下降17%。
為何黃金長期投資邏輯依舊成立
多重結構性因素持續支撐黃金長期前景。政府財政赤字居高不下、主權債務負擔加重,市場愈發擔憂財政可持續性;同時地緣格局分化、金融資產可能被當作制裁工具,促使各國外匯儲備管理機構推進資產多元化配置。
對機構投資者而言,黃金不存在發行主體與交易對手信用風險。在通脹衝擊打破股票與政府債券傳統避險負相關關係的環境下,黃金可以實現資產組合分散。
上述因素並不保證金價一定會走高,但可以解釋:為何即便短期基本面、技術面惡化,戰略投資者依舊願意持續增持黃金。
什麼因素可以改變短期前景?
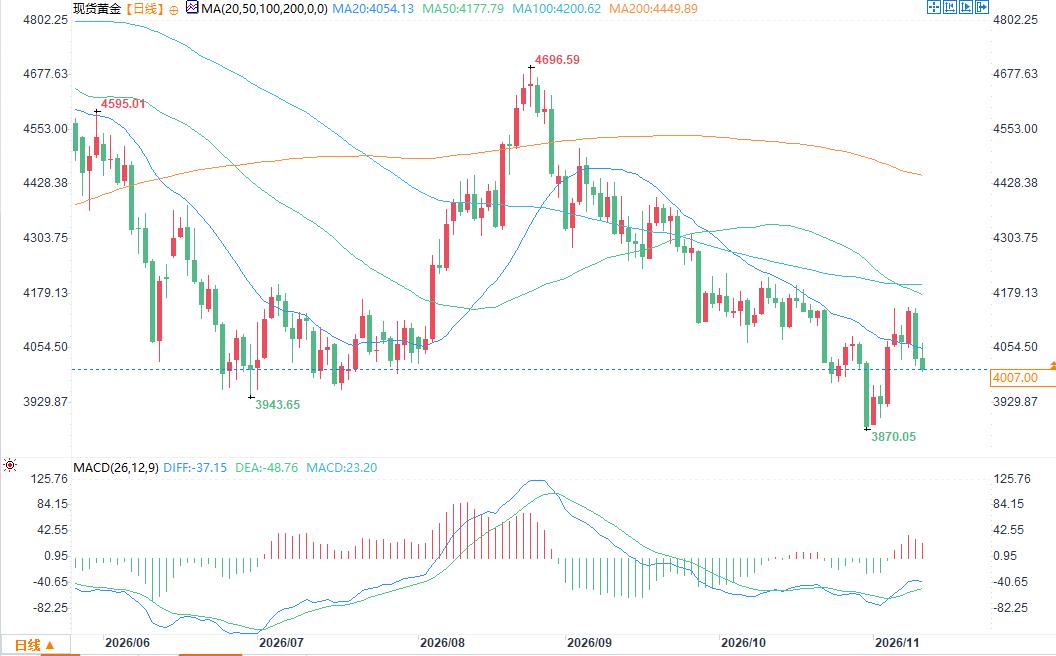
(現貨黃金日圖 )
目前最大的變量依舊是美聯儲。通脹頑固疊加進一步加息,會維持美債收益率與美元的強勢;而商品交易顧問基金持續拋售、ETF資金流入放緩,會放大金價下行壓力。
但如果近期油價下跌的態勢得以延續,則有可能扭轉上述局面:油價下行會緩解通脹壓力,交易員或將下調對明年6月前三次加息的預期。
時間節點上存在關鍵矛盾:美國11月CPI數據要等到12月10日才會公佈,晚於美聯儲下一次政策會議一日。即便通脹降温,數據也來不及阻止12月加息,但或將促使市場下調對2027年初進一步收緊貨幣政策的預期。
中東達成和平協議帶來的影響好壞參半:一方面,能源價格下行會壓低通脹、削弱加息預期;但另一方面,地緣緊張緩和,黃金部分避險溢價也會隨之消退。
總而言之,黃金正處於矛盾格局之中:短期技術面偏空,但長期投資邏輯向好。只要美債收益率維持高位、動能指標向下,就不能排除金價繼續下行的可能。不過各國央行持續購金、ETF資金流入具備韌性,疊加財政與地緣政治不確定性,金價每一輪下跌,都會吸引戰略投資者逢低佈局。
關鍵問題在於:在利率預期發生轉變、催生一輪持續反彈行情之前,這些長線投資者,能否消化程序化交易機構帶來的賣盤壓力。
黃金當下走勢多空拉扯:短線交易者受制於疲弱的技術面而傾向看空;長線投資者則持續把黃金視作重要的資產組合分散工具,用來對沖經濟、財政以及地緣政治不確定性。儘管短期存在不利因素,但各國央行與ETF的買盤數據顯示,黃金的底層投資邏輯並未被破壞。
美國10月消費者物價指數(CPI)出爐後,金價於週二一度暴跌近3%,下探至4000美元。該數據顯示,美國整體通脹環比上漲0.4%,核心通脹環比上漲0.3%,兩項數據均超出市場預期。該數據發佈前不久,美聯儲理事沃勒表態支持12月加息25個基點,同時不排除加息50個基點的可能性。交易員進一步押注美聯儲收緊政策,美債收益率飆升;股市回調後,部分多頭美債頭寸遭到平倉,進一步加劇美債拋售行情。兩年期美債收益率對美聯儲政策預期尤為敏感,受股市拋售影響,該收益率上週跌至4.44%的兩個月低點,隨後大幅反彈,在退伍軍人節假期前的週二升至4.76%;受該假期影響,美國現券國債市場今日休市。
短期技術面維持看空
雖然金價迎來反彈,但技術格局依舊承壓。美國中期選舉過後市場曾出現一輪大規模空頭回補;如今,商品交易顧問基金(CTA)以及其他趨勢驅動型交易策略再度接收到看空信號。短、中、長期移動均線全部向下,尚未出現均線交叉或反轉信號。這意味着,除非金價決定性站上關鍵阻力位,否則程序化交易機構大概率會逢反彈繼續賣出。
金價未能站穩4155美元上方,隨後回落至4000美元,該點位仍是首要重要支撐。若有效跌破這一心理關口,金價或將再度走弱,下探10月末低於3900美元的低點。初步阻力位為近期高點4150美元以及4225美元。200日移動均線也遠高於當前金價,想要實現持續性反彈,市場動能必須出現實質性改善。
對沖基金、商品交易顧問基金這類管理資金已經連續數週淨賣出貴金屬。截至11月3日當週,白銀淨多頭頭寸收縮至僅2700份合約,為2024年2月以來最低水平;黃金淨多頭頭寸降至五個月低點,為10.4萬份合約;鉑金自2025年5月以來首次和鈀金一同轉為淨空頭。
當下一個核心矛盾是:黃金短期價格越來越由趨勢驅動型交易機構主導;但最堅實的底層買盤,卻來自着眼超長期的投資者。
各國央行與ETF投資者支撐長期需求
世界黃金協會(WGC)最新數據凸顯黃金底層需求的韌性。第三季度全球各國央行合計購入約321噸黃金,同比增長42%;前九個月總購金量達到675噸。中國仍是主要購金方,中國人民銀行第三季度增持63噸,10月再度增持25.8噸,連續24個月保持購金。
各國央行持續購金出於戰略考量:實現儲備多元化、降低對美元的依賴,同時對沖地緣政治風險與制裁帶來的潛在衝擊。世界黃金協會最新調研顯示,89%的央行預計未來一年全球官方黃金儲備會繼續增加,45%的央行計劃提高本國黃金儲備規模。
ETF投資者同樣展現出抗跌屬性。第三季度實物黃金ETF資金流入211噸,規模創下310億美元的歷史新高。即便金價下行,10月依舊錄得19噸(摺合27億美元)的資金流入。全球黃金ETF總持倉由此攀升至4275噸的歷史紀錄,體現出機構投資者持續配置黃金,以此分散組合風險、抵禦財政與金融層面的不確定性。
不過黃金需求並非全面向好:受高金價壓制價格敏感型買家,第三季度全球金條金幣零售需求同比下滑19%,黃金首飾消費同比下降17%。
為何黃金長期投資邏輯依舊成立
多重結構性因素持續支撐黃金長期前景。政府財政赤字居高不下、主權債務負擔加重,市場愈發擔憂財政可持續性;同時地緣格局分化、金融資產可能被當作制裁工具,促使各國外匯儲備管理機構推進資產多元化配置。
對機構投資者而言,黃金不存在發行主體與交易對手信用風險。在通脹衝擊打破股票與政府債券傳統避險負相關關係的環境下,黃金可以實現資產組合分散。
上述因素並不保證金價一定會走高,但可以解釋:為何即便短期基本面、技術面惡化,戰略投資者依舊願意持續增持黃金。
什麼因素可以改變短期前景?
(現貨黃金日圖 )
目前最大的變量依舊是美聯儲。通脹頑固疊加進一步加息,會維持美債收益率與美元的強勢;而商品交易顧問基金持續拋售、ETF資金流入放緩,會放大金價下行壓力。
但如果近期油價下跌的態勢得以延續,則有可能扭轉上述局面:油價下行會緩解通脹壓力,交易員或將下調對明年6月前三次加息的預期。
時間節點上存在關鍵矛盾:美國11月CPI數據要等到12月10日才會公佈,晚於美聯儲下一次政策會議一日。即便通脹降温,數據也來不及阻止12月加息,但或將促使市場下調對2027年初進一步收緊貨幣政策的預期。
中東達成和平協議帶來的影響好壞參半:一方面,能源價格下行會壓低通脹、削弱加息預期;但另一方面,地緣緊張緩和,黃金部分避險溢價也會隨之消退。
總而言之,黃金正處於矛盾格局之中:短期技術面偏空,但長期投資邏輯向好。只要美債收益率維持高位、動能指標向下,就不能排除金價繼續下行的可能。不過各國央行持續購金、ETF資金流入具備韌性,疊加財政與地緣政治不確定性,金價每一輪下跌,都會吸引戰略投資者逢低佈局。
關鍵問題在於:在利率預期發生轉變、催生一輪持續反彈行情之前,這些長線投資者,能否消化程序化交易機構帶來的賣盤壓力。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。