一張圖:波羅的海指數終結七連漲,全周仍漲4.4%錄得四連陽
2026-11-14 00:10:41
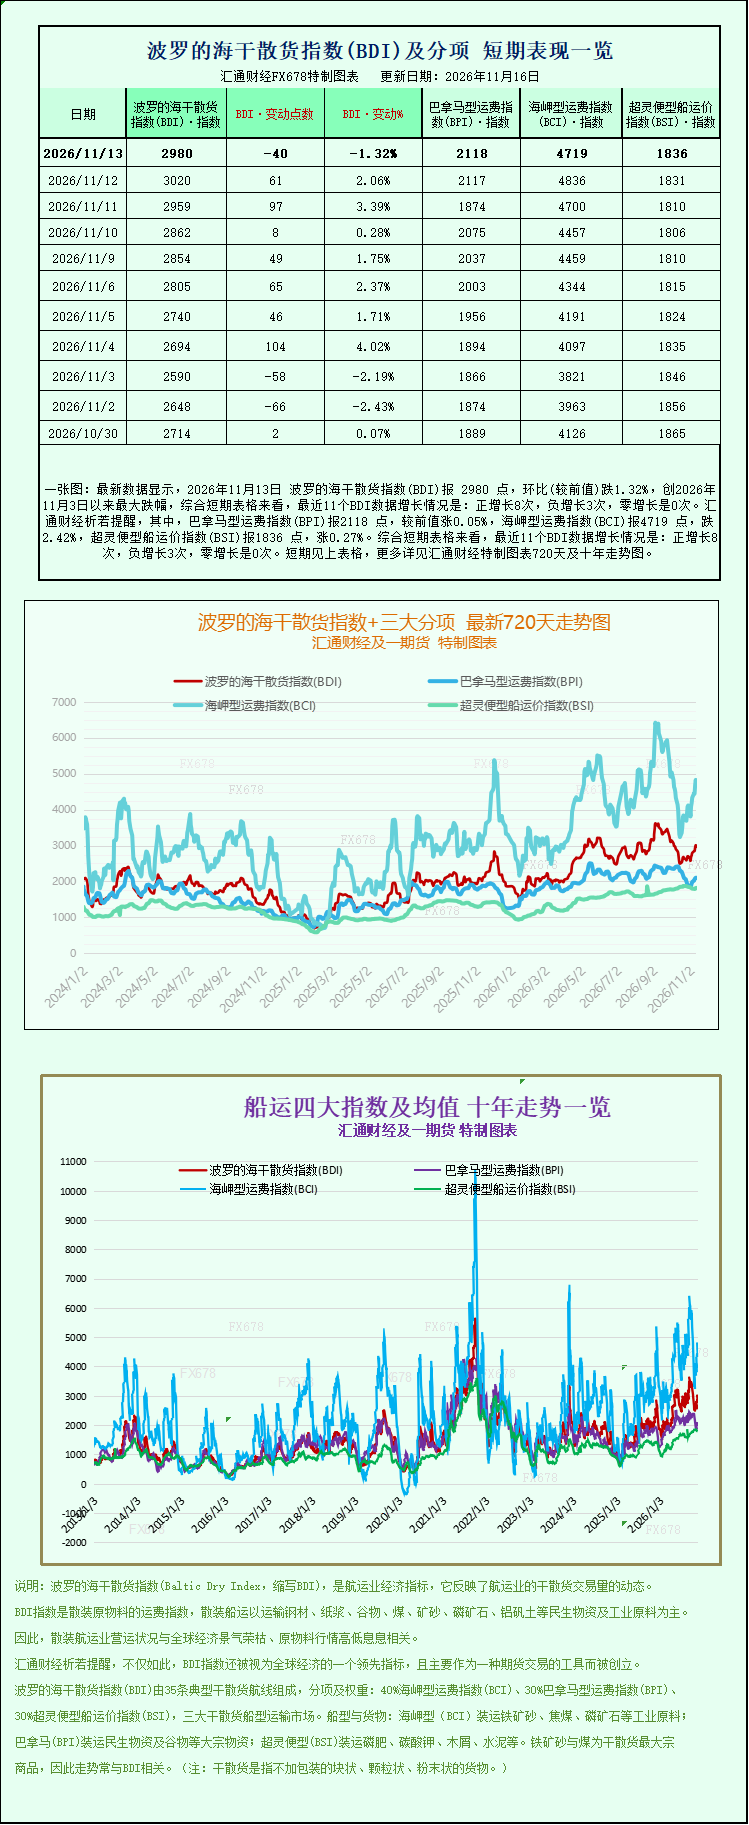
最新數據顯示,2026年11月13日 波羅的海乾散貨指數(BDI)報 2980 點,環比(較前值)跌1.32%,創2026年11月3日以來最大跌幅,綜合短期表格來看,最近11個BDI數據增長情況是:正增長8次,負增長3次,零增長是0次。其中,巴拿馬型運費指數(BPI)報2118 點,較前值漲0.05%,海岬型運費指數(BCI)報4719 點,跌2.42%,超靈便型船運價指數(BSI)報1836 點,漲0.27%。波羅的海乾散貨指數+三大分項的最新720天走勢圖、十年走勢圖等詳見特製圖表。
受海岬型船板塊運價走軟拖累,波羅的海交易所幹散貨海運綜合指數週五結束了自11月3日以來的連續七個交易日上漲行情,但全周仍錄得4.4%的漲幅,為連續第四周周線上漲。這一“單日回調、周線仍強”的組合,顯示幹散貨運輸市場在傳統旺季尾聲依然保持一定韌性。
一、綜合指數:單日回落1.3%,周線四連陽
追蹤海岬型、巴拿馬型和超靈便型三種船型運價的主指數週五下跌40點,跌幅1.3%,收於2980點。此前該指數自11月3日起連續七個交易日走高,本週四個多交易日的累計漲幅最終化為4.4%的周線升幅,也是連續第四周上漲。
二、海岬型:創近六週高位後回調,周漲5.8%
海岬型船指數下跌117點,跌幅2.4%,報4719點。此前一個交易日,該指數剛剛攀升至10月2日以來的最強水平。不過從周度維度看,海岬型指數已連續第四周上漲,本週漲幅達5.8%。
海岬型船通常承運15萬噸級貨物,以鐵礦石和煤炭為主,是三大船型中噸位最大、對綜合指數影響最直接的板塊——按波羅的海交易所的加權方式,其權重約佔四成。該船型的平均日租金減少1062美元,降至39295美元。
海岬型船運價的強弱,通常與鐵礦石發運量、港口壓港程度、燃油成本以及遠期運費協議(FFA)的定價走勢高度相關。本週前段的強勢與週五的回落,正體現了這一板塊“彈性大、波動快”的典型特徵:一旦主幹航線的即期成交放緩,運價便迅速反應。
三、巴拿馬型與超靈便型:小幅收漲,形成對沖
巴拿馬型指數微漲1點,報2118點,為10月22日以來最高水平;該指數本週上漲4%,為連續第二週周線上漲。巴拿馬型船一般承運6萬至7萬噸煤炭或穀物,其平均日租金上漲9美元,至19063美元。
超靈便型指數上漲5點,漲幅0.3%,報1836點,為11月3日以來最高;本週累計上漲1.4%,終結了此前連續兩週的周線下跌。
中小船型的相對堅挺,在一定程度上對沖了海岬型回調對綜合指數的拖累。這一分化也説明,當前市場的壓力更多集中在大型船所承載的鐵礦石運輸環節,而非煤炭、穀物、鋼材、水泥等小宗散貨的整體需求。換言之,指數回落更多來自結構性因素,而非全市場性收縮。
四、鐵礦石:港口庫存累積,期貨三連跌
與運價走勢相互印證的是,大連商品交易所鐵礦石期貨週五連續第三個交易日下跌,並錄得五週以來最大單週跌幅。壓力來自兩個方向:一是中國港口鐵礦石庫存持續累積,二是鋼材終端需求依舊疲弱。
鐵礦石是海岬型船最核心的貨源,其期貨與現貨走勢往往領先或同步於海運需求的變化。港口庫存高企,意味着鋼廠補庫節奏放緩、即期採購意願下降,進而抑制海岬型船的現貨租船需求;而鋼材需求疲弱則從終端向上傳導,壓縮鋼廠對原料的採購彈性,並進一步影響鐵礦石進口的到港節奏。運價與礦價由此形成同向走弱的短期共振。
五、BDI是什麼,為何值得關注
波羅的海乾散貨指數由倫敦波羅的海交易所編制,以1985年1月4日為基期(1000點),由海岬型、巴拿馬型和超靈便型三個分指數加權構成,反映全球幹散貨即期租船市場的運價水平。
由於幹散貨運輸承載了鐵礦石、煤炭、穀物、鋁礬土等基礎原材料的海運貿易,BDI長期以來被視為觀察全球貿易活躍度與大宗商品需求的“先行指標”之一。其特點是波動劇烈、週期性強,對運力供給(新船交付與拆船)、港口擁堵、天氣與地緣因素高度敏感,因此單日數據的參考價值有限,周度與月度趨勢更能反映基本面。
六、後市需要觀察的幾個變量
從當前數據看,市場呈現“大型船回調、中小型船堅挺”的結構性分化。後續值得關注的變量包括:一是中國鋼廠年末補庫力度與港口庫存的去化速度;二是鐵礦石發運端的季節性擾動,包括澳洲、巴西雨季對發運節奏的影響;三是運力端的新船交付節奏與船舶壓港情況;四是遠期運費協議(FFA)市場對明年一季度傳統旺季的定價。
中期來看,幾內亞西芒杜鐵礦項目的逐步放量將顯著拉長運距、增加噸海里需求,是海岬型船市場中長期的重要變量,其實際發運節奏與配套港口、鐵路的爬坡進度值得持續跟蹤。
總體而言,在庫存高企與需求偏弱兩端均未出現明確拐點之前,指數短期方向仍存在反覆的可能,單一交易日的漲跌不宜被過度解讀。
受海岬型船板塊運價走軟拖累,波羅的海交易所幹散貨海運綜合指數週五結束了自11月3日以來的連續七個交易日上漲行情,但全周仍錄得4.4%的漲幅,為連續第四周周線上漲。這一“單日回調、周線仍強”的組合,顯示幹散貨運輸市場在傳統旺季尾聲依然保持一定韌性。
一、綜合指數:單日回落1.3%,周線四連陽
追蹤海岬型、巴拿馬型和超靈便型三種船型運價的主指數週五下跌40點,跌幅1.3%,收於2980點。此前該指數自11月3日起連續七個交易日走高,本週四個多交易日的累計漲幅最終化為4.4%的周線升幅,也是連續第四周上漲。
二、海岬型:創近六週高位後回調,周漲5.8%
海岬型船指數下跌117點,跌幅2.4%,報4719點。此前一個交易日,該指數剛剛攀升至10月2日以來的最強水平。不過從周度維度看,海岬型指數已連續第四周上漲,本週漲幅達5.8%。
海岬型船通常承運15萬噸級貨物,以鐵礦石和煤炭為主,是三大船型中噸位最大、對綜合指數影響最直接的板塊——按波羅的海交易所的加權方式,其權重約佔四成。該船型的平均日租金減少1062美元,降至39295美元。
海岬型船運價的強弱,通常與鐵礦石發運量、港口壓港程度、燃油成本以及遠期運費協議(FFA)的定價走勢高度相關。本週前段的強勢與週五的回落,正體現了這一板塊“彈性大、波動快”的典型特徵:一旦主幹航線的即期成交放緩,運價便迅速反應。
三、巴拿馬型與超靈便型:小幅收漲,形成對沖
巴拿馬型指數微漲1點,報2118點,為10月22日以來最高水平;該指數本週上漲4%,為連續第二週周線上漲。巴拿馬型船一般承運6萬至7萬噸煤炭或穀物,其平均日租金上漲9美元,至19063美元。
超靈便型指數上漲5點,漲幅0.3%,報1836點,為11月3日以來最高;本週累計上漲1.4%,終結了此前連續兩週的周線下跌。
中小船型的相對堅挺,在一定程度上對沖了海岬型回調對綜合指數的拖累。這一分化也説明,當前市場的壓力更多集中在大型船所承載的鐵礦石運輸環節,而非煤炭、穀物、鋼材、水泥等小宗散貨的整體需求。換言之,指數回落更多來自結構性因素,而非全市場性收縮。
四、鐵礦石:港口庫存累積,期貨三連跌
與運價走勢相互印證的是,大連商品交易所鐵礦石期貨週五連續第三個交易日下跌,並錄得五週以來最大單週跌幅。壓力來自兩個方向:一是中國港口鐵礦石庫存持續累積,二是鋼材終端需求依舊疲弱。
鐵礦石是海岬型船最核心的貨源,其期貨與現貨走勢往往領先或同步於海運需求的變化。港口庫存高企,意味着鋼廠補庫節奏放緩、即期採購意願下降,進而抑制海岬型船的現貨租船需求;而鋼材需求疲弱則從終端向上傳導,壓縮鋼廠對原料的採購彈性,並進一步影響鐵礦石進口的到港節奏。運價與礦價由此形成同向走弱的短期共振。
五、BDI是什麼,為何值得關注
波羅的海乾散貨指數由倫敦波羅的海交易所編制,以1985年1月4日為基期(1000點),由海岬型、巴拿馬型和超靈便型三個分指數加權構成,反映全球幹散貨即期租船市場的運價水平。
由於幹散貨運輸承載了鐵礦石、煤炭、穀物、鋁礬土等基礎原材料的海運貿易,BDI長期以來被視為觀察全球貿易活躍度與大宗商品需求的“先行指標”之一。其特點是波動劇烈、週期性強,對運力供給(新船交付與拆船)、港口擁堵、天氣與地緣因素高度敏感,因此單日數據的參考價值有限,周度與月度趨勢更能反映基本面。
六、後市需要觀察的幾個變量
從當前數據看,市場呈現“大型船回調、中小型船堅挺”的結構性分化。後續值得關注的變量包括:一是中國鋼廠年末補庫力度與港口庫存的去化速度;二是鐵礦石發運端的季節性擾動,包括澳洲、巴西雨季對發運節奏的影響;三是運力端的新船交付節奏與船舶壓港情況;四是遠期運費協議(FFA)市場對明年一季度傳統旺季的定價。
中期來看,幾內亞西芒杜鐵礦項目的逐步放量將顯著拉長運距、增加噸海里需求,是海岬型船市場中長期的重要變量,其實際發運節奏與配套港口、鐵路的爬坡進度值得持續跟蹤。
總體而言,在庫存高企與需求偏弱兩端均未出現明確拐點之前,指數短期方向仍存在反覆的可能,單一交易日的漲跌不宜被過度解讀。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。