2027年外汇展望:七大核心风险
2026-11-13 23:28:21
低波动率的表象之下,2027年潜藏大量尾部风险。AI行情退潮、新一轮通胀冲击、财政隐患、大选以及地缘冲突升级,都可能引发外汇剧烈波动;而金融压抑与利差交易踩踏,进一步增添了非对称风险。
AI泡沫破裂:外汇市场或将走出反常行情
美股AI板块的强势行情近期已经经受考验,倘若出现一轮幅度更大的行情退潮,或将成为明年主导汇率走势的核心线索。我们认为,美国科技股大幅抛售对外汇市场的冲击,取决于三点:风险是否扩散至美国本土以及全球大类风险资产、是否严重威胁金融稳定、以及对通胀环境的影响。关键在于,汇率的短期反应和中期走势可能截然不同。
根据我们的测算,美元的避险属性依旧尚可,已经从2025年“抛售美元资产”的阶段修复。但在2026年几轮AI恐慌冲击科技股、却没有大面积蔓延至大盘的行情里,美元走势偏弱。我们判断,如果下跌局限在美国科技板块内部,明年美元会持续温和承压,低息避险货币——日元、瑞郎、欧元将相对受益。
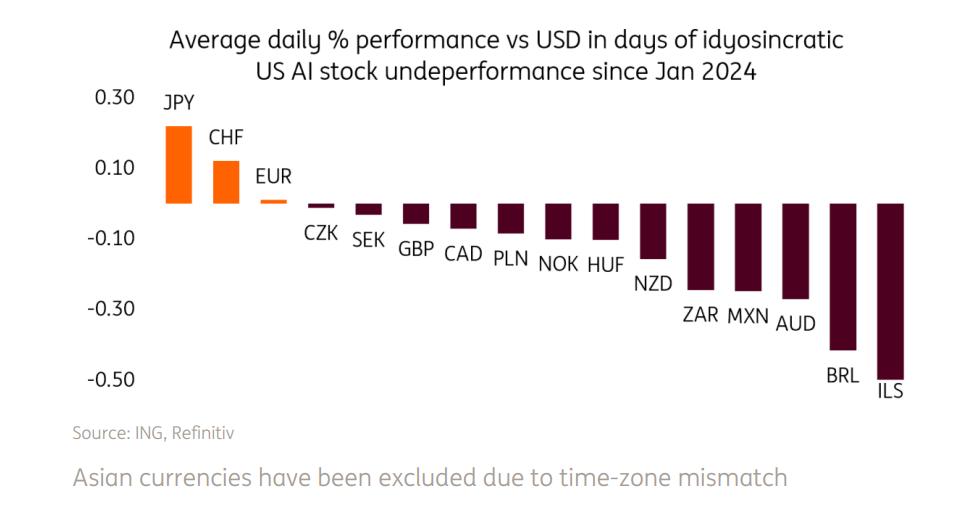
但如果科技股暴跌触发全市场抛售,行情逻辑会发生变化:初期美元会受益于避险买盘走强;随着冲击深化、美联储政策应对落地,美元随后将进入更大幅度贬值阶段。对金融稳定的威胁越大,美联储出手投放流动性、避免重演全球金融危机式信贷紧缩的动力就越强,最终压制美元。从中期维度看,日元、瑞郎、欧元有望跑赢;澳元、新西兰元以及非欧新兴市场货币会承受更大压力,这和此前几轮AI行情调整的表现一致(见下图)。
不过通胀是一个重要变量。典型的避险利空冲击本身会通过失业增加、财富效应收缩、信贷条件收紧压低通胀。但如果通胀持续高企,美联储降息节奏会放缓,一部分原因也是为了维护美债市场的避险功能。在这种情景下,美元强势的时间会拉长,欧洲货币的抗冲击能力,也弱于通胀环境温和的情景。
附图:部分货币对AI行情崩盘的风险敞口
通胀重演2022年式冲击
我们的基准情景假设:能源冲击的第二轮传导效应可控,主要欧洲央行能够在2027年末开启降息。但有四大风险会推翻这个基准判断:
通胀的第二轮传导效应或许只是延后显现。长期危机叠加天然气涨价会侵蚀企业利润缓冲,逐步传导至食品与服务通胀;劳动力市场偏紧会通过薪资上涨放大冲击;中东局势再度升级,可能推高能源价格;最后,大规模财政刺激可以对冲经济下行,但代价是中长期通胀压力抬升。
一旦进入该情景,我们预计美元将普遍走强。历史经验里,美联储收紧推高全球收益率时,低息货币往往受伤最重,但我们认为2027年不能简单套用这套历史范式。各央行的政策应对差异才是决定性因素:此前加息幅度偏小的央行,还有更多政策弹药来托住本币。
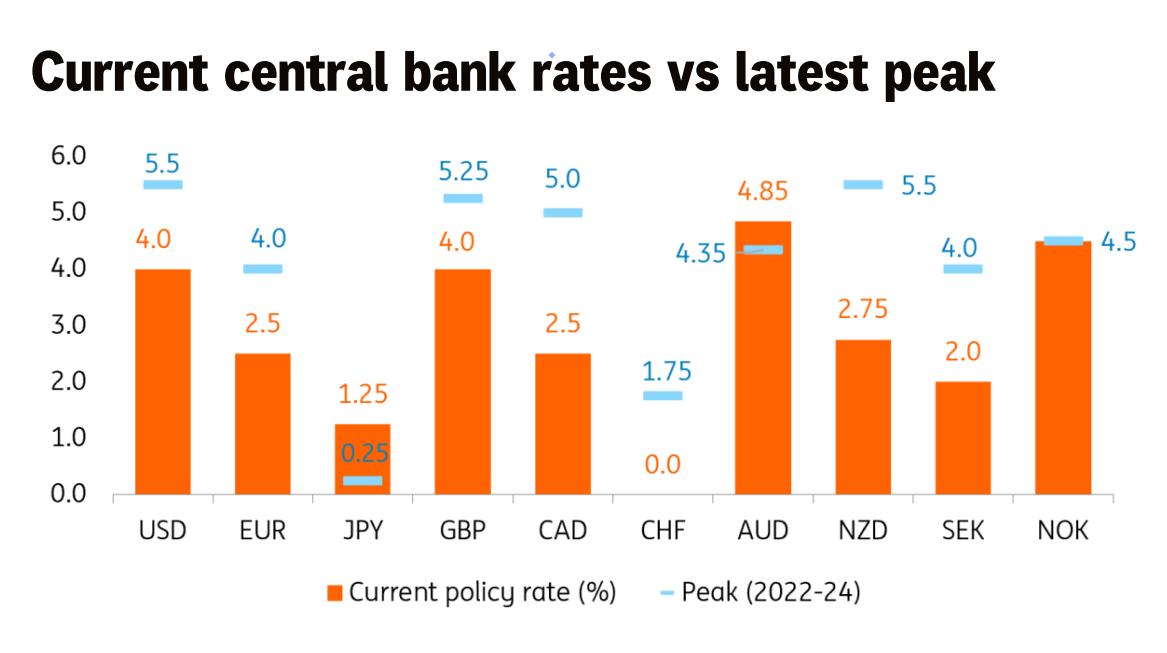
挪威克朗、瑞典克朗流动性偏弱、贝塔系数高,在我们看来尤为脆弱;澳大利亚国内基本面存在短板,澳洲联储进一步加息空间有限,澳元或将是主要输家。对比之下,只要欧央行和日本央行能够快速应对通胀反弹,欧元、日元的韧性会强于2022年。
附图:当前各国政策利率与本轮加息周期峰值对比
财政风险:表面可控,却具备爆发潜力
法国国债抛售潮在过去几个月已经上演,核心矛盾是市场对财政预算可信度的担忧。一旦投资者怀疑政府无力、也不愿修正恶化的财政路径,就会要求更高债息;极端情形下,如同2010年希腊危机,市场会直接拒绝认购该国国债。法国不等于希腊,我们基准情景判断,适度的财政整顿能够在2027年把法国国债利差控制在合理区间。即便法国政坛无法安抚市场,欧央行的传导保护工具(TPI)也可以阻止风险大范围传染。
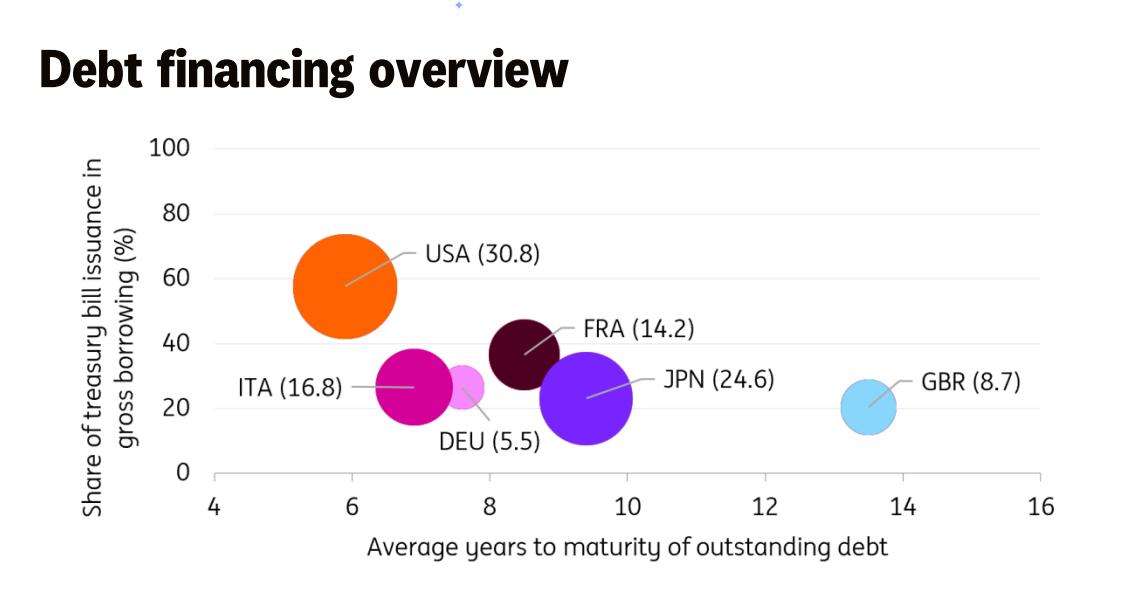
美国这边的隐患在于:近60%的美债新发为短期国库券,再融资规模巨大。如果通胀飙升,美国财政部不得不持续抬升再融资利率,后果如何?又或者白宫政策再度打破美元和美债同步避险的相关性——就像2025年3–4月那样,又会发生什么?当年我们就看到,这种相关性瓦解,会触发极端的美元抛售。同时,海外投资者对美元资产的外汇对冲比例再度走低,预示着当前环境和2025年初的风险结构相似。
附图:债务融资概况
紧盯欧盟大选日程!
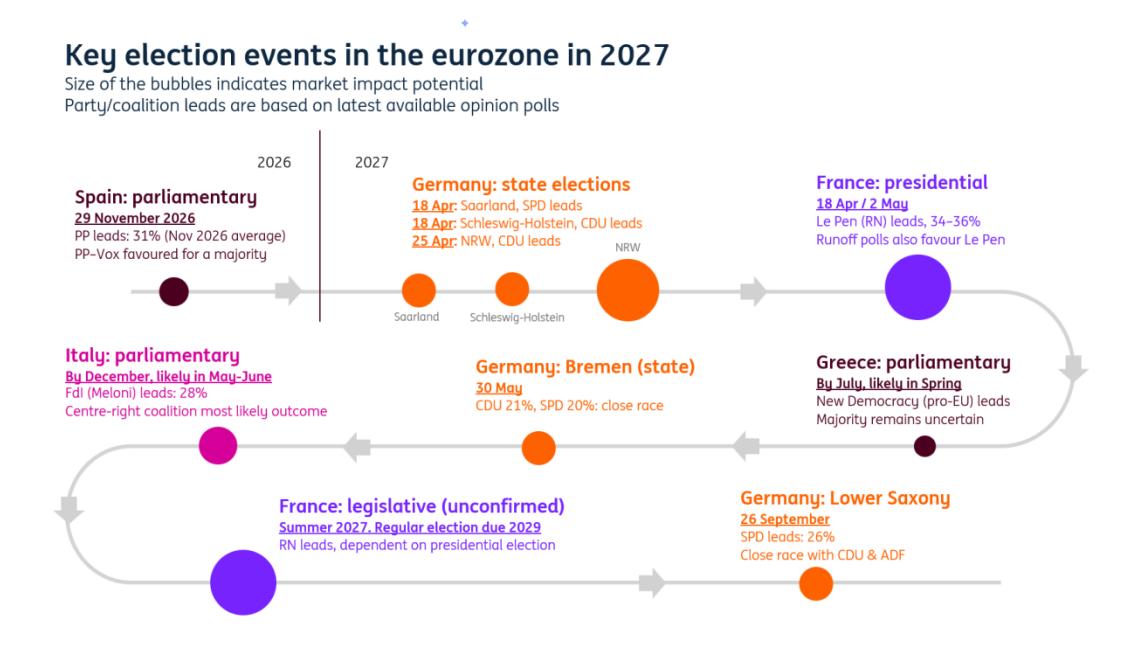
2027年欧元区政治风险密集,市场核心关注财政影响以及欧盟政治碎片化风险。一旦利空欧元,瑞郎会是显著赢家,依托其欧洲避险货币属性。
法国大选同时绑定财政风险与欧盟全局风险,影响权重最高。欧元最大的下行风险来自:让-吕克·梅朗雄在4–5月总统大选意外胜选;或是夏季议会选举出现无绝对多数的悬峙议会。次要风险是玛丽娜?勒庞胜选,若前期信号显示她对欧盟的对抗姿态超出市场预期,同样会压制市场情绪。
德国多场州选举也会被密切跟踪,观察政府稳定性是否进一步恶化、疑欧政党德国选择党(AfD)支持率是否继续走高。市场重点关注其对德国改革议程,以及后续经济增长前景的影响。
意大利大选在我们的政治风险榜单排第三。法定最晚在12月举行,但5–6月提前投票的可能性越来越大。总理焦尔吉娅?梅洛尼依旧是连任热门,有望获得更广泛联盟支持。意大利资产的韧性高度依赖梅洛尼的财政自律;我们认为,如果中左翼阵营意外胜选,意大利国债以及欧元都会面临显著下行压力。
附图:2027年密集大选日程
“货币贬值交易”卷土重来
2025年是美元贬值交易盛行的一年:市场担忧美联储独立性受损,美元兑瑞郎承压,黄金、比特币同步走强。今年8月这一交易逻辑再度短暂发酵,当时斯科特?贝森特扩大长期美债回购规模,债市恐慌,美元兑瑞郎大幅下挫。
如果明年美债收益率快速上行,“金融压抑”这个主题会重回视野。美国财政部可能通过监管激励引导银行增持美债,或是向美联储施压干预债市,以此压制美债收益率。一旦市场认为财政部刻意压制收益率,让利息无法充分补偿通胀与财政风险,美元将遭遇猛烈抛售。
附图:美元是高效避险货币,但格局并非一成不变
利差交易走向终结?
2026年热门的利差交易目标货币是土耳其里拉、尼日利亚奈拉。土耳其方面,总统与议会大选最晚2028年5月举行,存在风险:土耳其央行可能放弃里拉可控贬值的政策,这对市场会是巨大冲击。尼日利亚在燃油补贴、能源板块改革之后,基本面压力稍有缓和。
融资货币日元这边,我们判断即便日本央行加息力度略超预期,也很难触发大规模日元空头挤压。而且投机资金当前是日元净多头,和2024年夏天日元大幅调整前夕的巨额空头持仓完全不同。
真正引爆利差交易踩踏的导火索,大概率是金融冲击。如果AI行情退潮暴露私募信贷等领域的失衡与风险,引发金融压力,波动率会急剧抬升;基于风险价值(VaR)风控规则,市场会无差别去杠杆。自2023年硅谷银行危机之后,我们很久没有见到大范围金融压力事件。
大规模利差交易平仓,利好日元、瑞郎,利空高收益风险货币。
地缘爆发风险:不止一条战线需要警惕
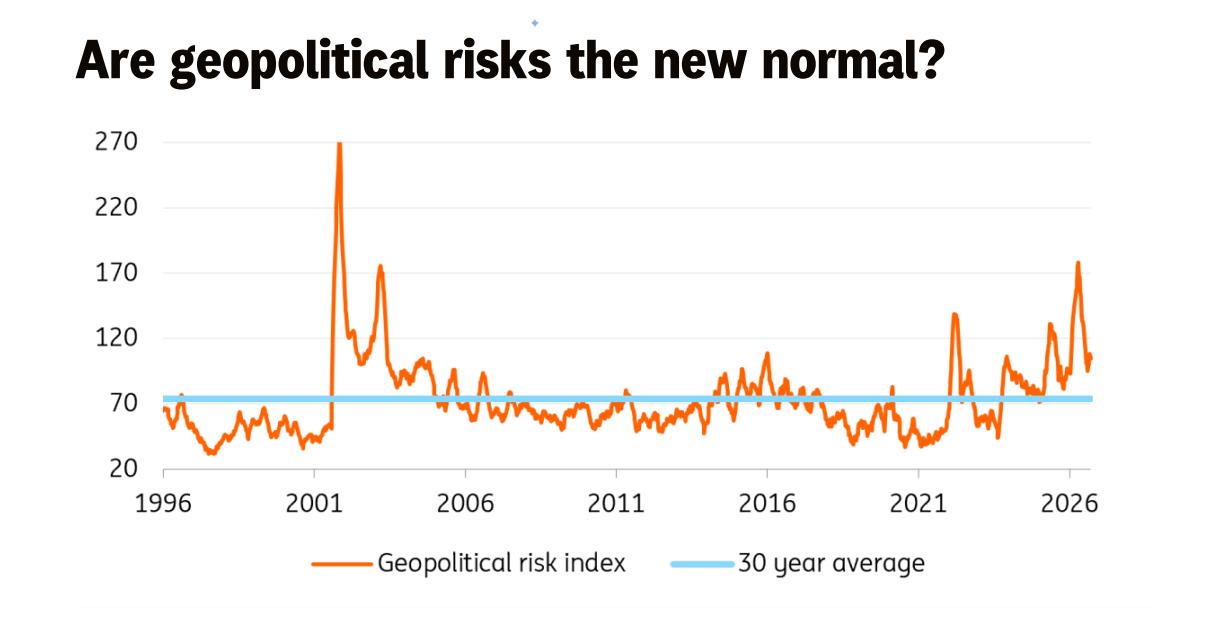
明年有三大地缘尾部风险战线值得关注。一旦爆发,美元都将大幅走强。
1.俄乌冲突外溢,或是针对欧洲国家的网络、混合攻击显著升级:欧洲货币受创最重,中东欧货币、北欧货币因为地缘临近,敏感度最高。瑞郎、日元会和美元同步大涨。
2.中东冲突扩大,更多区域大国、外部势力卷入:主要通过油价冲击外汇市场。原油净进口国货币承压尤其明显,特别是那些央行没有额外加息空间对冲通胀冲击的币种。美元将是明确赢家,其他低息货币会被能源通胀拖累。
3.东亚地缘紧张急剧升级:亚洲货币承压,澳元、新西兰元作为高流动性的关联标的同样脆弱。欧洲货币在冲击初期相对抗跌。区域风险还包括中美贸易与科技摩擦。
AI泡沫破裂:外汇市场或将走出反常行情
美股AI板块的强势行情近期已经经受考验,倘若出现一轮幅度更大的行情退潮,或将成为明年主导汇率走势的核心线索。我们认为,美国科技股大幅抛售对外汇市场的冲击,取决于三点:风险是否扩散至美国本土以及全球大类风险资产、是否严重威胁金融稳定、以及对通胀环境的影响。关键在于,汇率的短期反应和中期走势可能截然不同。
根据我们的测算,美元的避险属性依旧尚可,已经从2025年“抛售美元资产”的阶段修复。但在2026年几轮AI恐慌冲击科技股、却没有大面积蔓延至大盘的行情里,美元走势偏弱。我们判断,如果下跌局限在美国科技板块内部,明年美元会持续温和承压,低息避险货币——日元、瑞郎、欧元将相对受益。
但如果科技股暴跌触发全市场抛售,行情逻辑会发生变化:初期美元会受益于避险买盘走强;随着冲击深化、美联储政策应对落地,美元随后将进入更大幅度贬值阶段。对金融稳定的威胁越大,美联储出手投放流动性、避免重演全球金融危机式信贷紧缩的动力就越强,最终压制美元。从中期维度看,日元、瑞郎、欧元有望跑赢;澳元、新西兰元以及非欧新兴市场货币会承受更大压力,这和此前几轮AI行情调整的表现一致(见下图)。
不过通胀是一个重要变量。典型的避险利空冲击本身会通过失业增加、财富效应收缩、信贷条件收紧压低通胀。但如果通胀持续高企,美联储降息节奏会放缓,一部分原因也是为了维护美债市场的避险功能。在这种情景下,美元强势的时间会拉长,欧洲货币的抗冲击能力,也弱于通胀环境温和的情景。
附图:部分货币对AI行情崩盘的风险敞口
通胀重演2022年式冲击
我们的基准情景假设:能源冲击的第二轮传导效应可控,主要欧洲央行能够在2027年末开启降息。但有四大风险会推翻这个基准判断:
通胀的第二轮传导效应或许只是延后显现。长期危机叠加天然气涨价会侵蚀企业利润缓冲,逐步传导至食品与服务通胀;劳动力市场偏紧会通过薪资上涨放大冲击;中东局势再度升级,可能推高能源价格;最后,大规模财政刺激可以对冲经济下行,但代价是中长期通胀压力抬升。
一旦进入该情景,我们预计美元将普遍走强。历史经验里,美联储收紧推高全球收益率时,低息货币往往受伤最重,但我们认为2027年不能简单套用这套历史范式。各央行的政策应对差异才是决定性因素:此前加息幅度偏小的央行,还有更多政策弹药来托住本币。
挪威克朗、瑞典克朗流动性偏弱、贝塔系数高,在我们看来尤为脆弱;澳大利亚国内基本面存在短板,澳洲联储进一步加息空间有限,澳元或将是主要输家。对比之下,只要欧央行和日本央行能够快速应对通胀反弹,欧元、日元的韧性会强于2022年。
附图:当前各国政策利率与本轮加息周期峰值对比
财政风险:表面可控,却具备爆发潜力
法国国债抛售潮在过去几个月已经上演,核心矛盾是市场对财政预算可信度的担忧。一旦投资者怀疑政府无力、也不愿修正恶化的财政路径,就会要求更高债息;极端情形下,如同2010年希腊危机,市场会直接拒绝认购该国国债。法国不等于希腊,我们基准情景判断,适度的财政整顿能够在2027年把法国国债利差控制在合理区间。即便法国政坛无法安抚市场,欧央行的传导保护工具(TPI)也可以阻止风险大范围传染。
美国这边的隐患在于:近60%的美债新发为短期国库券,再融资规模巨大。如果通胀飙升,美国财政部不得不持续抬升再融资利率,后果如何?又或者白宫政策再度打破美元和美债同步避险的相关性——就像2025年3–4月那样,又会发生什么?当年我们就看到,这种相关性瓦解,会触发极端的美元抛售。同时,海外投资者对美元资产的外汇对冲比例再度走低,预示着当前环境和2025年初的风险结构相似。
附图:债务融资概况
紧盯欧盟大选日程!
2027年欧元区政治风险密集,市场核心关注财政影响以及欧盟政治碎片化风险。一旦利空欧元,瑞郎会是显著赢家,依托其欧洲避险货币属性。
法国大选同时绑定财政风险与欧盟全局风险,影响权重最高。欧元最大的下行风险来自:让-吕克·梅朗雄在4–5月总统大选意外胜选;或是夏季议会选举出现无绝对多数的悬峙议会。次要风险是玛丽娜?勒庞胜选,若前期信号显示她对欧盟的对抗姿态超出市场预期,同样会压制市场情绪。
德国多场州选举也会被密切跟踪,观察政府稳定性是否进一步恶化、疑欧政党德国选择党(AfD)支持率是否继续走高。市场重点关注其对德国改革议程,以及后续经济增长前景的影响。
意大利大选在我们的政治风险榜单排第三。法定最晚在12月举行,但5–6月提前投票的可能性越来越大。总理焦尔吉娅?梅洛尼依旧是连任热门,有望获得更广泛联盟支持。意大利资产的韧性高度依赖梅洛尼的财政自律;我们认为,如果中左翼阵营意外胜选,意大利国债以及欧元都会面临显著下行压力。
附图:2027年密集大选日程
“货币贬值交易”卷土重来
2025年是美元贬值交易盛行的一年:市场担忧美联储独立性受损,美元兑瑞郎承压,黄金、比特币同步走强。今年8月这一交易逻辑再度短暂发酵,当时斯科特?贝森特扩大长期美债回购规模,债市恐慌,美元兑瑞郎大幅下挫。
如果明年美债收益率快速上行,“金融压抑”这个主题会重回视野。美国财政部可能通过监管激励引导银行增持美债,或是向美联储施压干预债市,以此压制美债收益率。一旦市场认为财政部刻意压制收益率,让利息无法充分补偿通胀与财政风险,美元将遭遇猛烈抛售。
附图:美元是高效避险货币,但格局并非一成不变
利差交易走向终结?
2026年热门的利差交易目标货币是土耳其里拉、尼日利亚奈拉。土耳其方面,总统与议会大选最晚2028年5月举行,存在风险:土耳其央行可能放弃里拉可控贬值的政策,这对市场会是巨大冲击。尼日利亚在燃油补贴、能源板块改革之后,基本面压力稍有缓和。
融资货币日元这边,我们判断即便日本央行加息力度略超预期,也很难触发大规模日元空头挤压。而且投机资金当前是日元净多头,和2024年夏天日元大幅调整前夕的巨额空头持仓完全不同。
真正引爆利差交易踩踏的导火索,大概率是金融冲击。如果AI行情退潮暴露私募信贷等领域的失衡与风险,引发金融压力,波动率会急剧抬升;基于风险价值(VaR)风控规则,市场会无差别去杠杆。自2023年硅谷银行危机之后,我们很久没有见到大范围金融压力事件。
大规模利差交易平仓,利好日元、瑞郎,利空高收益风险货币。
地缘爆发风险:不止一条战线需要警惕
明年有三大地缘尾部风险战线值得关注。一旦爆发,美元都将大幅走强。
1.俄乌冲突外溢,或是针对欧洲国家的网络、混合攻击显著升级:欧洲货币受创最重,中东欧货币、北欧货币因为地缘临近,敏感度最高。瑞郎、日元会和美元同步大涨。
2.中东冲突扩大,更多区域大国、外部势力卷入:主要通过油价冲击外汇市场。原油净进口国货币承压尤其明显,特别是那些央行没有额外加息空间对冲通胀冲击的币种。美元将是明确赢家,其他低息货币会被能源通胀拖累。
3.东亚地缘紧张急剧升级:亚洲货币承压,澳元、新西兰元作为高流动性的关联标的同样脆弱。欧洲货币在冲击初期相对抗跌。区域风险还包括中美贸易与科技摩擦。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。