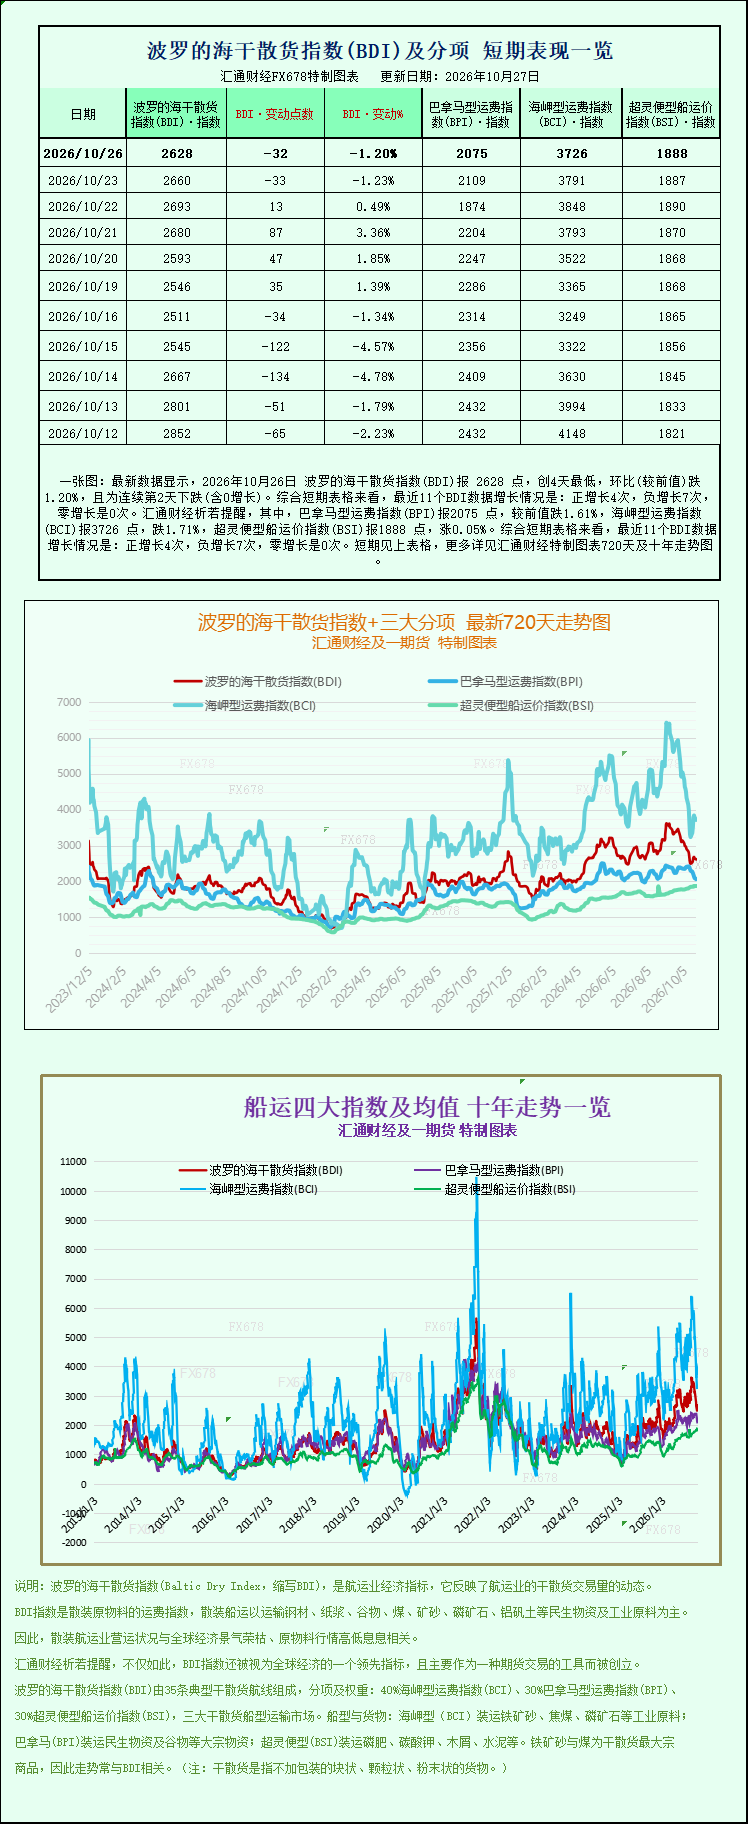
一张图:波罗的海干散货运价指数走弱,海岬型与巴拿马型船舶运价双双回落
2026-10-27 00:39:34
最新数据显示,2026年10月26日波罗的海干散货指数(BDI)报2628点,创4天最低,环比(较前值)跌1.20%,且为连续第2天下跌(含0增长)。综合短期表格来看,最近11个BDI数据增长情况是:正增长4次,负增长7次,零增长是0次。其中,巴拿马型运费指数(BPI)报2075点,较前值跌1.61%,海岬型运费指数(BCI)报3726点,跌1.71%,超灵便型船运价指数(BSI)报1888点,涨0.05%。波罗的海干散货指数+三大分项的最新720天走势图、十年走势图等详见特制图表。
波罗的海交易所追踪干散货船运价的主要海运指数周一收盘走低,结束了此前一个交易日的短暂反弹,受到海岬型(好望角型)与巴拿马型船舶运价同步走弱的拖累。这一走势延续了10月中旬以来干散货航运市场的整体降温态势,反映下游大宗商品需求动能趋缓的背景下,航运费率正在经历一轮调整。
指数概况:创近一周新低
追踪海岬型、巴拿马型和超灵便型船舶运费的波罗的海干散货运价指数(BDI)周一下跌32点,跌幅1.23%,报2628点,创下近一周以来的新低。值得注意的是,就在上周二(10月20日),该指数还因海岬型船运价走强而上涨1.85%至2593点,显示出市场短线波动的剧烈程度。
从更长周期看,BDI在过去一个月内累计跌幅已超过两成,但相较一年前仍高出约三成,表明当前回落更多属于高位震荡后的理性回归,而非趋势性崩塌。综合近期多家机构观点,市场普遍将此轮回调归因于需求端的季节性走弱与供给端运力释放之间的再平衡。
海岬型船:日收入跌破3.1万美元
作为BDI中权重最大的板块,海岬型船运价指数(BCI)周一下跌65点,跌幅1.71%,报3726点,同样逼近一周低点。
运载通常为15万吨货物(主要包括铁矿石和煤炭)的海岬型散货船,其平均日收入下降585美元,降至30292美元。海岬型船是干散货市场中对大宗商品景气度最为敏感的船型,其运价波动往往直接反映铁矿石、煤炭等主力货种的贸易活跃度。
周一,国际铁矿石价格呈窄幅波动格局。市场参与者正在权衡两股相互对冲的力量:一方面,全球最大消费国中国正进入季节性需求疲软阶段,钢铁生产的边际采购动能不足;另一方面,市场对北京方面有望出台新一轮刺激措施以提振全球第二大经济体增长预期抱有一定期待。这两股力量相互拉锯,使得铁矿石价格短期难以形成明确方向,也直接制约了海岬型船运费的反弹空间。
从产业端看,中国地产链条仍是需求端的核心变量。地产开发投资与新开工面积延续下行,世界钢协此前也下调了中国钢铁需求增速预期,进一步印证终端需求预期转弱。在利润持续受挤压、下游采购观望的背景下,钢厂减产进而抑制原料采购的负反馈逻辑仍在发酵,这对铁矿石贸易量及相应航运需求形成拖累。
巴拿马型船:创近三个月新低
巴拿马型船运价指数(BPNI)周一下跌34点,跌幅1.61%,报2075点,创下7月30日以来约三个月的新低,回调幅度在海岬型与巴拿马型中相对更深。
巴拿马型船舶平均日收入下降309美元,至18672美元。这类船舶通常载有6万至7万吨煤炭或谷物,其运价主要受煤炭贸易与粮食贸易节奏影响。近期巴拿马型船运价持续走弱,部分与煤炭进口需求的阶段性回落及谷物货盘节奏放缓有关。在安监常态化及“反超产”政策约束下,国内煤炭产量收缩延续,但进口采购的节奏波动亦会影响对应航线的运力需求与费率水平。
小型船舶:超灵便型相对抗跌
在小型船舶中,超灵便型船运价指数(BSIS)周一微涨1点,涨幅0.05%,报1888点,表现相对平稳。作为以中小宗散货(如谷物、化肥、钢材制品等)运输为主力的船型,超灵便型船受单一大宗品种波动的影响相对有限,因而在大型船型普遍回调的背景下展现出一定的韧性。
后市展望:季节性压力与政策预期交织
综合来看,当前干散货航运市场正处于季节性需求走弱与政策预期升温相互博弈的阶段。短期而言,随着北半球逐步进入冬季,煤炭冬储与谷物贸易或为部分航线提供支撑;但铁矿石贸易量能否企稳回升,仍是决定 BDI 走势的关键变量。分析师普遍认为,在中国终端需求实质性回暖信号出现之前,海岬型船运价或维持宽幅震荡格局,市场需密切关注后续中国钢铁生产节奏、铁矿石港口库存变化以及潜在政策刺激的实际落地效果。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。