一張圖:波羅的海乾散貨運價指數走弱,海岬型與巴拿馬型船舶運價雙雙回落
2026-10-27 00:39:34
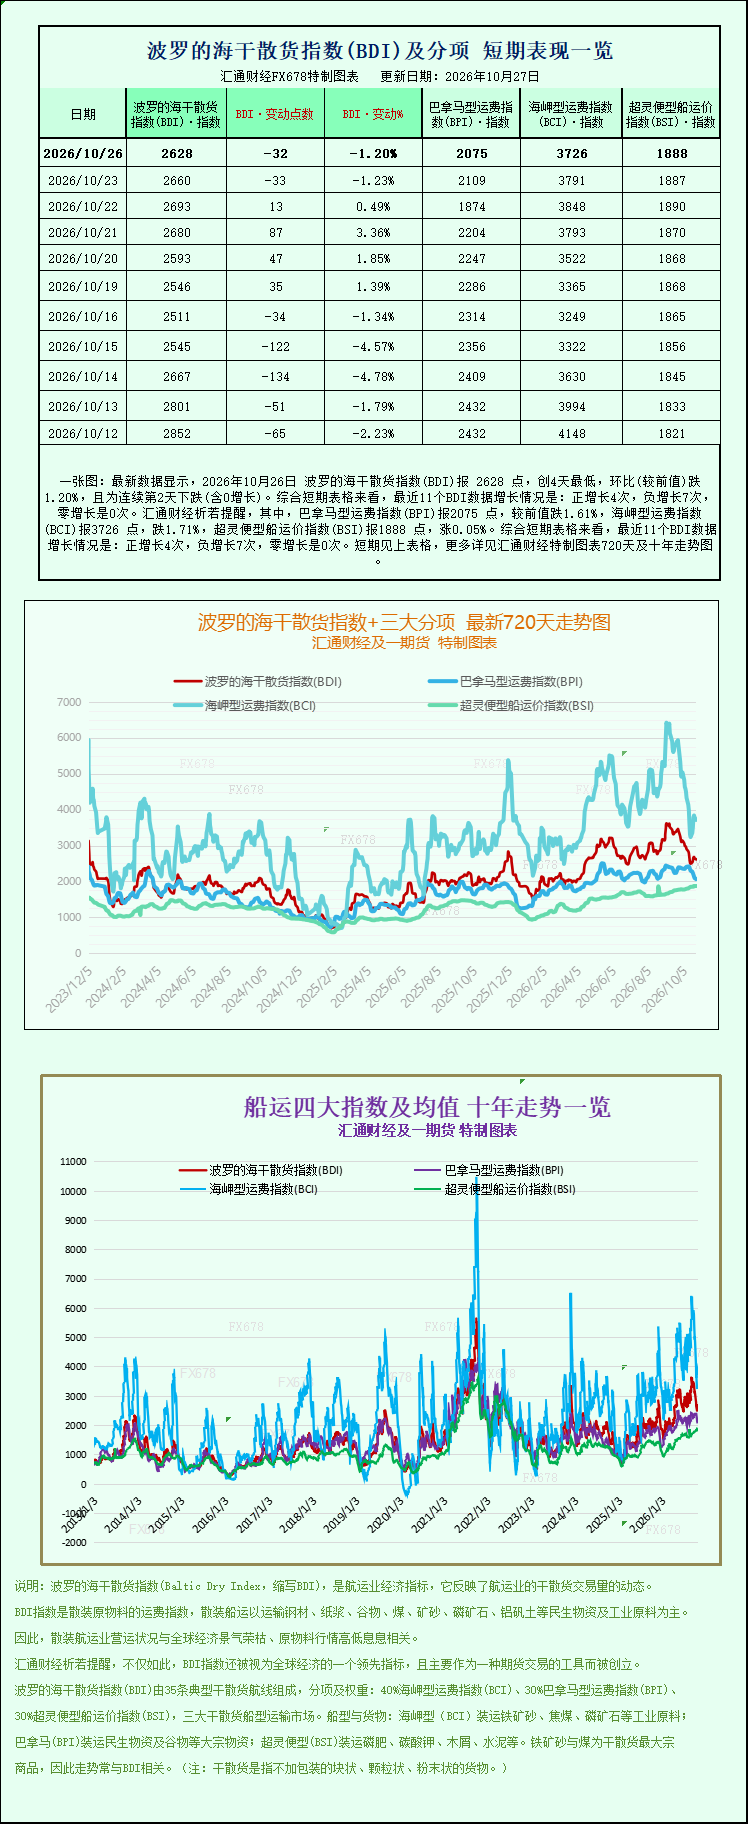
最新數據顯示,2026年10月26日波羅的海乾散貨指數(BDI)報2628點,創4天最低,環比(較前值)跌1.20%,且為連續第2天下跌(含0增長)。綜合短期表格來看,最近11個BDI數據增長情況是:正增長4次,負增長7次,零增長是0次。其中,巴拿馬型運費指數(BPI)報2075點,較前值跌1.61%,海岬型運費指數(BCI)報3726點,跌1.71%,超靈便型船運價指數(BSI)報1888點,漲0.05%。波羅的海乾散貨指數+三大分項的最新720天走勢圖、十年走勢圖等詳見特製圖表。
波羅的海交易所追蹤幹散貨船運價的主要海運指數週一收盤走低,結束了此前一個交易日的短暫反彈,受到海岬型(好望角型)與巴拿馬型船舶運價同步走弱的拖累。這一走勢延續了10月中旬以來幹散貨航運市場的整體降温態勢,反映下游大宗商品需求動能趨緩的背景下,航運費率正在經歷一輪調整。
指數概況:創近一週新低
追蹤海岬型、巴拿馬型和超靈便型船舶運費的波羅的海乾散貨運價指數(BDI)週一下跌32點,跌幅1.23%,報2628點,創下近一週以來的新低。值得注意的是,就在上週二(10月20日),該指數還因海岬型船運價走強而上漲1.85%至2593點,顯示出市場短線波動的劇烈程度。
從更長週期看,BDI在過去一個月內累計跌幅已超過兩成,但相較一年前仍高出約三成,表明當前回落更多屬於高位震盪後的理性迴歸,而非趨勢性崩塌。綜合近期多家機構觀點,市場普遍將此輪迴調歸因於需求端的季節性走弱與供給端運力釋放之間的再平衡。
海岬型船:日收入跌破3.1萬美元
作為BDI中權重最大的板塊,海岬型船運價指數(BCI)週一下跌65點,跌幅1.71%,報3726點,同樣逼近一週低點。
運載通常為15萬噸貨物(主要包括鐵礦石和煤炭)的海岬型散貨船,其平均日收入下降585美元,降至30292美元。海岬型船是幹散貨市場中對大宗商品景氣度最為敏感的船型,其運價波動往往直接反映鐵礦石、煤炭等主力貨種的貿易活躍度。
週一,國際鐵礦石價格呈窄幅波動格局。市場參與者正在權衡兩股相互對沖的力量:一方面,全球最大消費國中國正進入季節性需求疲軟階段,鋼鐵生產的邊際採購動能不足;另一方面,市場對北京方面有望出台新一輪刺激措施以提振全球第二大經濟體增長預期抱有一定期待。這兩股力量相互拉鋸,使得鐵礦石價格短期難以形成明確方向,也直接制約了海岬型船運費的反彈空間。
從產業端看,中國地產鏈條仍是需求端的核心變量。地產開發投資與新開工面積延續下行,世界鋼協此前也下調了中國鋼鐵需求增速預期,進一步印證終端需求預期轉弱。在利潤持續受擠壓、下游採購觀望的背景下,鋼廠減產進而抑制原料採購的負反饋邏輯仍在發酵,這對鐵礦石貿易量及相應航運需求形成拖累。
巴拿馬型船:創近三個月新低
巴拿馬型船運價指數(BPNI)週一下跌34點,跌幅1.61%,報2075點,創下7月30日以來約三個月的新低,回調幅度在海岬型與巴拿馬型中相對更深。
巴拿馬型船舶平均日收入下降309美元,至18672美元。這類船舶通常載有6萬至7萬噸煤炭或穀物,其運價主要受煤炭貿易與糧食貿易節奏影響。近期巴拿馬型船運價持續走弱,部分與煤炭進口需求的階段性回落及穀物貨盤節奏放緩有關。在安監常態化及“反超產”政策約束下,國內煤炭產量收縮延續,但進口採購的節奏波動亦會影響對應航線的運力需求與費率水平。
小型船舶:超靈便型相對抗跌
在小型船舶中,超靈便型船運價指數(BSIS)週一微漲1點,漲幅0.05%,報1888點,表現相對平穩。作為以中小宗散貨(如穀物、化肥、鋼材製品等)運輸為主力的船型,超靈便型船受單一大宗品種波動的影響相對有限,因而在大型船型普遍回調的背景下展現出一定的韌性。
後市展望:季節性壓力與政策預期交織
綜合來看,當前幹散貨航運市場正處於季節性需求走弱與政策預期升温相互博弈的階段。短期而言,隨着北半球逐步進入冬季,煤炭冬儲與穀物貿易或為部分航線提供支撐;但鐵礦石貿易量能否企穩回升,仍是決定 BDI 走勢的關鍵變量。分析師普遍認為,在中國終端需求實質性回暖信號出現之前,海岬型船運價或維持寬幅震盪格局,市場需密切關注後續中國鋼鐵生產節奏、鐵礦石港口庫存變化以及潛在政策刺激的實際落地效果。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。