2027年外匯展望:七大核心風險
2026-11-13 23:28:21
低波動率的表象之下,2027年潛藏大量尾部風險。AI行情退潮、新一輪通脹衝擊、財政隱患、大選以及地緣衝突升級,都可能引發外匯劇烈波動;而金融壓抑與利差交易踩踏,進一步增添了非對稱風險。
AI泡沫破裂:外匯市場或將走出反常行情
美股AI板塊的強勢行情近期已經經受考驗,倘若出現一輪幅度更大的行情退潮,或將成為明年主導匯率走勢的核心線索。我們認為,美國科技股大幅拋售對外匯市場的衝擊,取決於三點:風險是否擴散至美國本土以及全球大類風險資產、是否嚴重威脅金融穩定、以及對通脹環境的影響。關鍵在於,匯率的短期反應和中期走勢可能截然不同。
根據我們的測算,美元的避險屬性依舊尚可,已經從2025年“拋售美元資產”的階段修復。但在2026年幾輪AI恐慌衝擊科技股、卻沒有大面積蔓延至大盤的行情裏,美元走勢偏弱。我們判斷,如果下跌侷限在美國科技板塊內部,明年美元會持續温和承壓,低息避險貨幣——日元、瑞郎、歐元將相對受益。
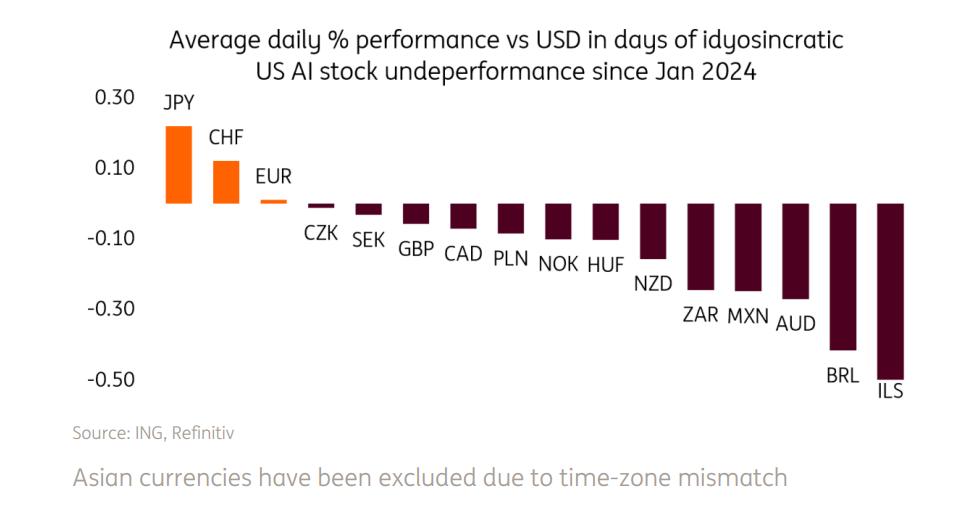
但如果科技股暴跌觸發全市場拋售,行情邏輯會發生變化:初期美元會受益於避險買盤走強;隨着衝擊深化、美聯儲政策應對落地,美元隨後將進入更大幅度貶值階段。對金融穩定的威脅越大,美聯儲出手投放流動性、避免重演全球金融危機式信貸緊縮的動力就越強,最終壓制美元。從中期維度看,日元、瑞郎、歐元有望跑贏;澳元、新西蘭元以及非歐新興市場貨幣會承受更大壓力,這和此前幾輪AI行情調整的表現一致(見下圖)。
不過通脹是一個重要變量。典型的避險利空衝擊本身會通過失業增加、財富效應收縮、信貸條件收緊壓低通脹。但如果通脹持續高企,美聯儲降息節奏會放緩,一部分原因也是為了維護美債市場的避險功能。在這種情景下,美元強勢的時間會拉長,歐洲貨幣的抗衝擊能力,也弱於通脹環境温和的情景。
附圖:部分貨幣對AI行情崩盤的風險敞口
通脹重演2022年式衝擊
我們的基準情景假設:能源衝擊的第二輪傳導效應可控,主要歐洲央行能夠在2027年末開啓降息。但有四大風險會推翻這個基準判斷:
通脹的第二輪傳導效應或許只是延後顯現。長期危機疊加天然氣漲價會侵蝕企業利潤緩衝,逐步傳導至食品與服務通脹;勞動力市場偏緊會通過薪資上漲放大沖擊;中東局勢再度升級,可能推高能源價格;最後,大規模財政刺激可以對沖經濟下行,但代價是中長期通脹壓力抬升。
一旦進入該情景,我們預計美元將普遍走強。歷史經驗裏,美聯儲收緊推高全球收益率時,低息貨幣往往受傷最重,但我們認為2027年不能簡單套用這套歷史範式。各央行的政策應對差異才是決定性因素:此前加息幅度偏小的央行,還有更多政策彈藥來托住本幣。
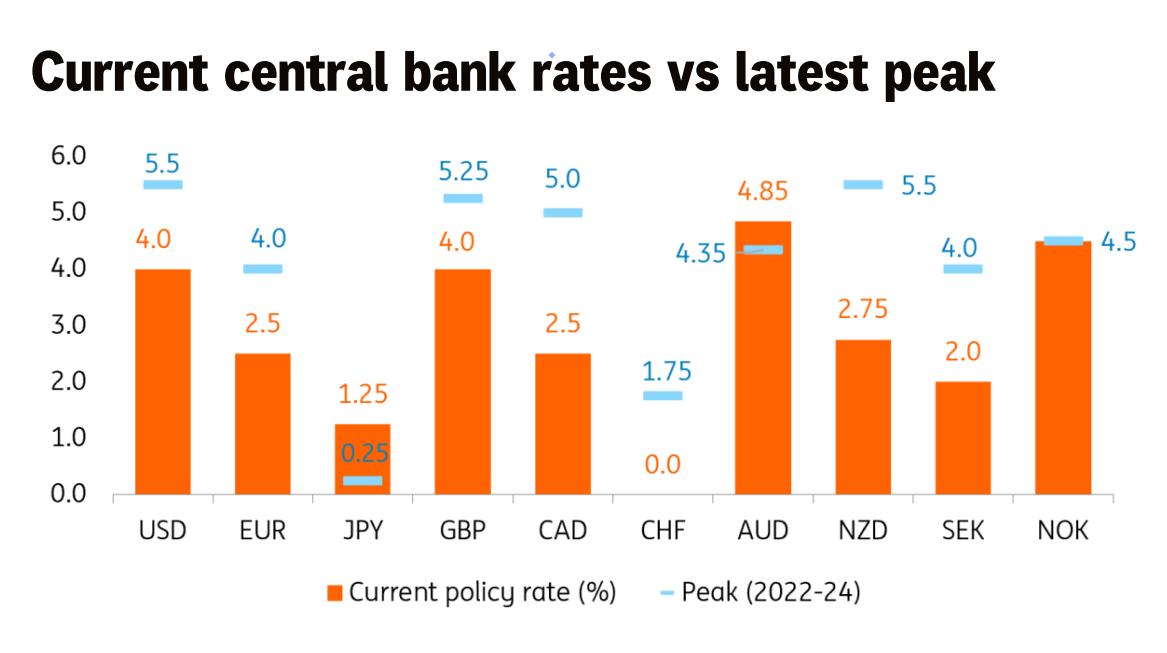
挪威克朗、瑞典克朗流動性偏弱、貝塔係數高,在我們看來尤為脆弱;澳大利亞國內基本面存在短板,澳洲聯儲進一步加息空間有限,澳元或將是主要輸家。對比之下,只要歐央行和日本央行能夠快速應對通脹反彈,歐元、日元的韌性會強於2022年。
附圖:當前各國政策利率與本輪加息週期峯值對比
財政風險:表面可控,卻具備爆發潛力
法國國債拋售潮在過去幾個月已經上演,核心矛盾是市場對財政預算可信度的擔憂。一旦投資者懷疑政府無力、也不願修正惡化的財政路徑,就會要求更高債息;極端情形下,如同2010年希臘危機,市場會直接拒絕認購該國國債。法國不等於希臘,我們基準情景判斷,適度的財政整頓能夠在2027年把法國國債利差控制在合理區間。即便法國政壇無法安撫市場,歐央行的傳導保護工具(TPI)也可以阻止風險大範圍傳染。
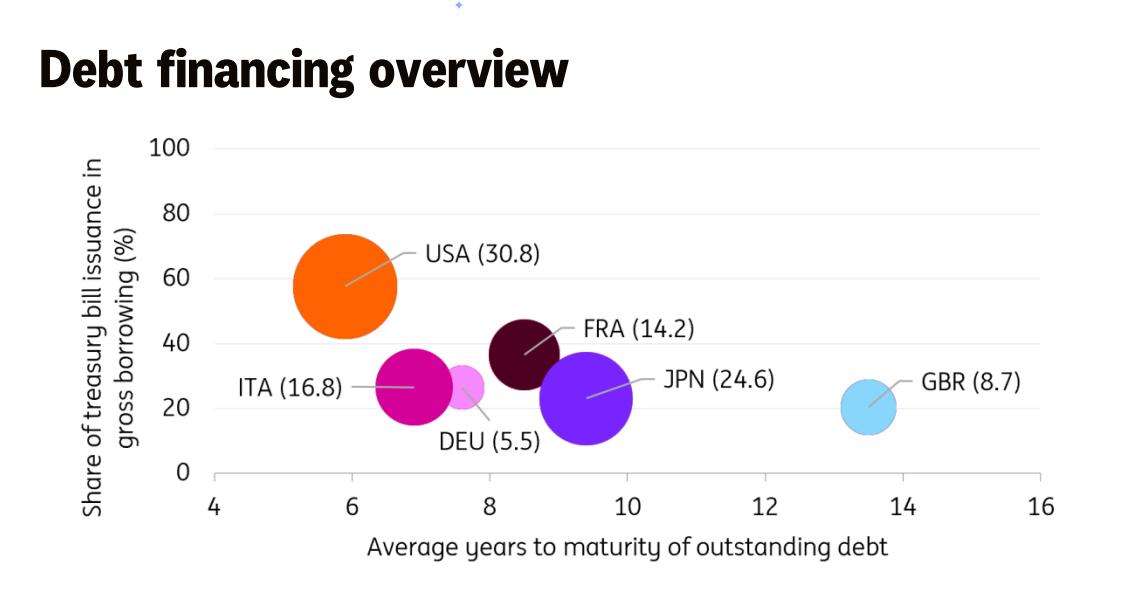
美國這邊的隱患在於:近60%的美債新發為短期國庫券,再融資規模巨大。如果通脹飆升,美國財政部不得不持續抬升再融資利率,後果如何?又或者白宮政策再度打破美元和美債同步避險的相關性——就像2025年3–4月那樣,又會發生什麼?當年我們就看到,這種相關性瓦解,會觸發極端的美元拋售。同時,海外投資者對美元資產的外匯對沖比例再度走低,預示着當前環境和2025年初的風險結構相似。
附圖:債務融資概況
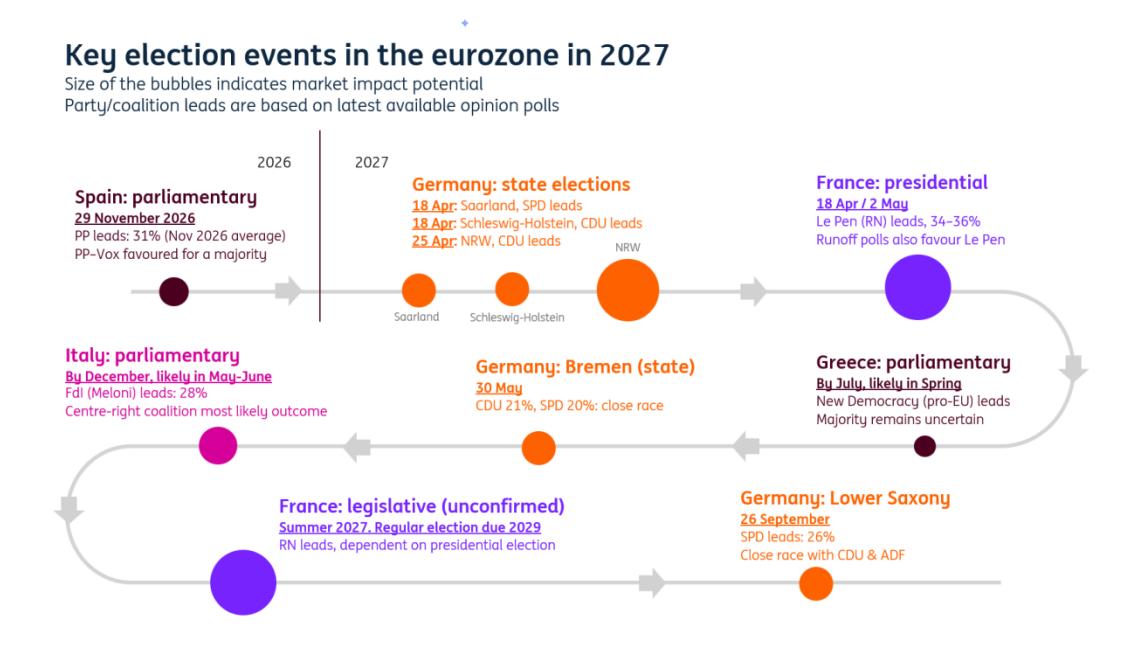
緊盯歐盟大選日程!
2027年歐元區政治風險密集,市場核心關注財政影響以及歐盟政治碎片化風險。一旦利空歐元,瑞郎會是顯著贏家,依託其歐洲避險貨幣屬性。
法國大選同時綁定財政風險與歐盟全局風險,影響權重最高。歐元最大的下行風險來自:讓-呂克·梅朗雄在4–5月總統大選意外勝選;或是夏季議會選舉出現無絕對多數的懸峙議會。次要風險是瑪麗娜?勒龐勝選,若前期信號顯示她對歐盟的對抗姿態超出市場預期,同樣會壓制市場情緒。
德國多場州選舉也會被密切跟蹤,觀察政府穩定性是否進一步惡化、疑歐政黨德國選擇黨(AfD)支持率是否繼續走高。市場重點關注其對德國改革議程,以及後續經濟增長前景的影響。
意大利大選在我們的政治風險榜單排第三。法定最晚在12月舉行,但5–6月提前投票的可能性越來越大。總理焦爾吉婭?梅洛尼依舊是連任熱門,有望獲得更廣泛聯盟支持。意大利資產的韌性高度依賴梅洛尼的財政自律;我們認為,如果中左翼陣營意外勝選,意大利國債以及歐元都會面臨顯著下行壓力。
附圖:2027年密集大選日程
“貨幣貶值交易”捲土重來
2025年是美元貶值交易盛行的一年:市場擔憂美聯儲獨立性受損,美元兑瑞郎承壓,黃金、比特幣同步走強。今年8月這一交易邏輯再度短暫發酵,當時斯科特?貝森特擴大長期美債回購規模,債市恐慌,美元兑瑞郎大幅下挫。
如果明年美債收益率快速上行,“金融壓抑”這個主題會重回視野。美國財政部可能通過監管激勵引導銀行增持美債,或是向美聯儲施壓干預債市,以此壓制美債收益率。一旦市場認為財政部刻意壓制收益率,讓利息無法充分補償通脹與財政風險,美元將遭遇猛烈拋售。
附圖:美元是高效避險貨幣,但格局並非一成不變
利差交易走向終結?
2026年熱門的利差交易目標貨幣是土耳其里拉、尼日利亞奈拉。土耳其方面,總統與議會大選最晚2028年5月舉行,存在風險:土耳其央行可能放棄里拉可控貶值的政策,這對市場會是巨大沖擊。尼日利亞在燃油補貼、能源板塊改革之後,基本面壓力稍有緩和。
融資貨幣日元這邊,我們判斷即便日本央行加息力度略超預期,也很難觸發大規模日元空頭擠壓。而且投機資金當前是日元淨多頭,和2024年夏天日元大幅調整前夕的鉅額空頭持倉完全不同。
真正引爆利差交易踩踏的導火索,大概率是金融衝擊。如果AI行情退潮暴露私募信貸等領域的失衡與風險,引發金融壓力,波動率會急劇抬升;基於風險價值(VaR)風控規則,市場會無差別去槓桿。自2023年硅谷銀行危機之後,我們很久沒有見到大範圍金融壓力事件。
大規模利差交易平倉,利好日元、瑞郎,利空高收益風險貨幣。
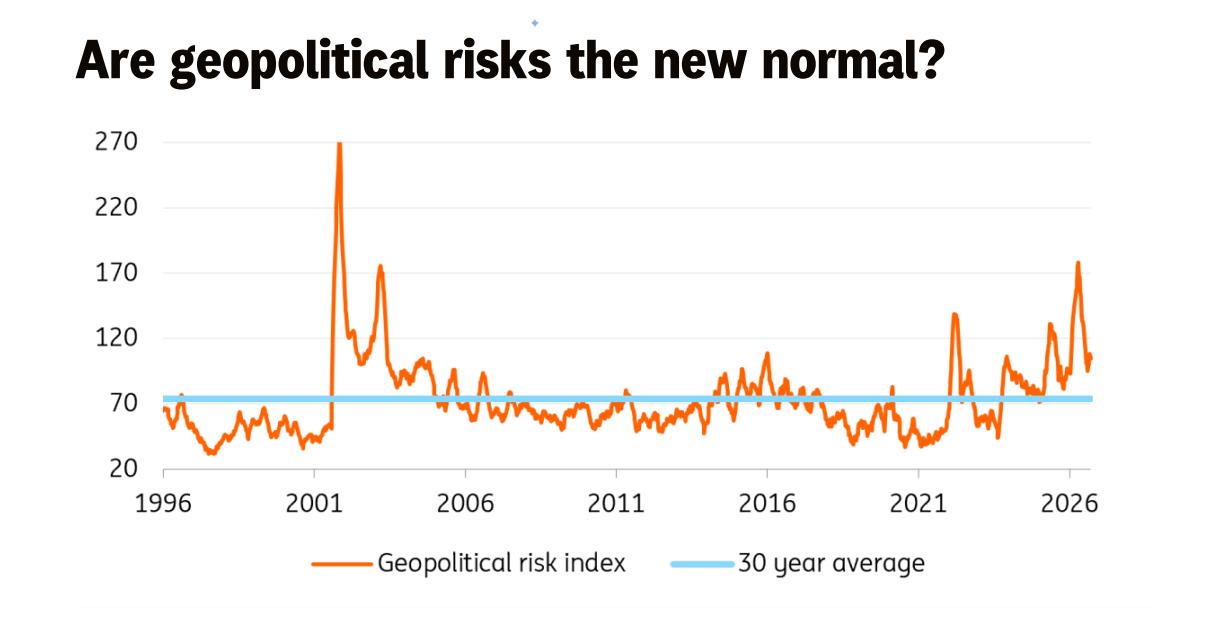
地緣爆發風險:不止一條戰線需要警惕
明年有三大地緣尾部風險戰線值得關注。一旦爆發,美元都將大幅走強。
1.俄烏衝突外溢,或是針對歐洲國家的網絡、混合攻擊顯著升級:歐洲貨幣受創最重,中東歐貨幣、北歐貨幣因為地緣臨近,敏感度最高。瑞郎、日元會和美元同步大漲。
2.中東衝突擴大,更多區域大國、外部勢力捲入:主要通過油價衝擊外匯市場。原油淨進口國貨幣承壓尤其明顯,特別是那些央行沒有額外加息空間對沖通脹衝擊的幣種。美元將是明確贏家,其他低息貨幣會被能源通脹拖累。
3.東亞地緣緊張急劇升級:亞洲貨幣承壓,澳元、新西蘭元作為高流動性的關聯標的同樣脆弱。歐洲貨幣在衝擊初期相對抗跌。區域風險還包括中美貿易與科技摩擦。
AI泡沫破裂:外匯市場或將走出反常行情
美股AI板塊的強勢行情近期已經經受考驗,倘若出現一輪幅度更大的行情退潮,或將成為明年主導匯率走勢的核心線索。我們認為,美國科技股大幅拋售對外匯市場的衝擊,取決於三點:風險是否擴散至美國本土以及全球大類風險資產、是否嚴重威脅金融穩定、以及對通脹環境的影響。關鍵在於,匯率的短期反應和中期走勢可能截然不同。
根據我們的測算,美元的避險屬性依舊尚可,已經從2025年“拋售美元資產”的階段修復。但在2026年幾輪AI恐慌衝擊科技股、卻沒有大面積蔓延至大盤的行情裏,美元走勢偏弱。我們判斷,如果下跌侷限在美國科技板塊內部,明年美元會持續温和承壓,低息避險貨幣——日元、瑞郎、歐元將相對受益。
但如果科技股暴跌觸發全市場拋售,行情邏輯會發生變化:初期美元會受益於避險買盤走強;隨着衝擊深化、美聯儲政策應對落地,美元隨後將進入更大幅度貶值階段。對金融穩定的威脅越大,美聯儲出手投放流動性、避免重演全球金融危機式信貸緊縮的動力就越強,最終壓制美元。從中期維度看,日元、瑞郎、歐元有望跑贏;澳元、新西蘭元以及非歐新興市場貨幣會承受更大壓力,這和此前幾輪AI行情調整的表現一致(見下圖)。
不過通脹是一個重要變量。典型的避險利空衝擊本身會通過失業增加、財富效應收縮、信貸條件收緊壓低通脹。但如果通脹持續高企,美聯儲降息節奏會放緩,一部分原因也是為了維護美債市場的避險功能。在這種情景下,美元強勢的時間會拉長,歐洲貨幣的抗衝擊能力,也弱於通脹環境温和的情景。
附圖:部分貨幣對AI行情崩盤的風險敞口
通脹重演2022年式衝擊
我們的基準情景假設:能源衝擊的第二輪傳導效應可控,主要歐洲央行能夠在2027年末開啓降息。但有四大風險會推翻這個基準判斷:
通脹的第二輪傳導效應或許只是延後顯現。長期危機疊加天然氣漲價會侵蝕企業利潤緩衝,逐步傳導至食品與服務通脹;勞動力市場偏緊會通過薪資上漲放大沖擊;中東局勢再度升級,可能推高能源價格;最後,大規模財政刺激可以對沖經濟下行,但代價是中長期通脹壓力抬升。
一旦進入該情景,我們預計美元將普遍走強。歷史經驗裏,美聯儲收緊推高全球收益率時,低息貨幣往往受傷最重,但我們認為2027年不能簡單套用這套歷史範式。各央行的政策應對差異才是決定性因素:此前加息幅度偏小的央行,還有更多政策彈藥來托住本幣。
挪威克朗、瑞典克朗流動性偏弱、貝塔係數高,在我們看來尤為脆弱;澳大利亞國內基本面存在短板,澳洲聯儲進一步加息空間有限,澳元或將是主要輸家。對比之下,只要歐央行和日本央行能夠快速應對通脹反彈,歐元、日元的韌性會強於2022年。
附圖:當前各國政策利率與本輪加息週期峯值對比
財政風險:表面可控,卻具備爆發潛力
法國國債拋售潮在過去幾個月已經上演,核心矛盾是市場對財政預算可信度的擔憂。一旦投資者懷疑政府無力、也不願修正惡化的財政路徑,就會要求更高債息;極端情形下,如同2010年希臘危機,市場會直接拒絕認購該國國債。法國不等於希臘,我們基準情景判斷,適度的財政整頓能夠在2027年把法國國債利差控制在合理區間。即便法國政壇無法安撫市場,歐央行的傳導保護工具(TPI)也可以阻止風險大範圍傳染。
美國這邊的隱患在於:近60%的美債新發為短期國庫券,再融資規模巨大。如果通脹飆升,美國財政部不得不持續抬升再融資利率,後果如何?又或者白宮政策再度打破美元和美債同步避險的相關性——就像2025年3–4月那樣,又會發生什麼?當年我們就看到,這種相關性瓦解,會觸發極端的美元拋售。同時,海外投資者對美元資產的外匯對沖比例再度走低,預示着當前環境和2025年初的風險結構相似。
附圖:債務融資概況
緊盯歐盟大選日程!
2027年歐元區政治風險密集,市場核心關注財政影響以及歐盟政治碎片化風險。一旦利空歐元,瑞郎會是顯著贏家,依託其歐洲避險貨幣屬性。
法國大選同時綁定財政風險與歐盟全局風險,影響權重最高。歐元最大的下行風險來自:讓-呂克·梅朗雄在4–5月總統大選意外勝選;或是夏季議會選舉出現無絕對多數的懸峙議會。次要風險是瑪麗娜?勒龐勝選,若前期信號顯示她對歐盟的對抗姿態超出市場預期,同樣會壓制市場情緒。
德國多場州選舉也會被密切跟蹤,觀察政府穩定性是否進一步惡化、疑歐政黨德國選擇黨(AfD)支持率是否繼續走高。市場重點關注其對德國改革議程,以及後續經濟增長前景的影響。
意大利大選在我們的政治風險榜單排第三。法定最晚在12月舉行,但5–6月提前投票的可能性越來越大。總理焦爾吉婭?梅洛尼依舊是連任熱門,有望獲得更廣泛聯盟支持。意大利資產的韌性高度依賴梅洛尼的財政自律;我們認為,如果中左翼陣營意外勝選,意大利國債以及歐元都會面臨顯著下行壓力。
附圖:2027年密集大選日程
“貨幣貶值交易”捲土重來
2025年是美元貶值交易盛行的一年:市場擔憂美聯儲獨立性受損,美元兑瑞郎承壓,黃金、比特幣同步走強。今年8月這一交易邏輯再度短暫發酵,當時斯科特?貝森特擴大長期美債回購規模,債市恐慌,美元兑瑞郎大幅下挫。
如果明年美債收益率快速上行,“金融壓抑”這個主題會重回視野。美國財政部可能通過監管激勵引導銀行增持美債,或是向美聯儲施壓干預債市,以此壓制美債收益率。一旦市場認為財政部刻意壓制收益率,讓利息無法充分補償通脹與財政風險,美元將遭遇猛烈拋售。
附圖:美元是高效避險貨幣,但格局並非一成不變
利差交易走向終結?
2026年熱門的利差交易目標貨幣是土耳其里拉、尼日利亞奈拉。土耳其方面,總統與議會大選最晚2028年5月舉行,存在風險:土耳其央行可能放棄里拉可控貶值的政策,這對市場會是巨大沖擊。尼日利亞在燃油補貼、能源板塊改革之後,基本面壓力稍有緩和。
融資貨幣日元這邊,我們判斷即便日本央行加息力度略超預期,也很難觸發大規模日元空頭擠壓。而且投機資金當前是日元淨多頭,和2024年夏天日元大幅調整前夕的鉅額空頭持倉完全不同。
真正引爆利差交易踩踏的導火索,大概率是金融衝擊。如果AI行情退潮暴露私募信貸等領域的失衡與風險,引發金融壓力,波動率會急劇抬升;基於風險價值(VaR)風控規則,市場會無差別去槓桿。自2023年硅谷銀行危機之後,我們很久沒有見到大範圍金融壓力事件。
大規模利差交易平倉,利好日元、瑞郎,利空高收益風險貨幣。
地緣爆發風險:不止一條戰線需要警惕
明年有三大地緣尾部風險戰線值得關注。一旦爆發,美元都將大幅走強。
1.俄烏衝突外溢,或是針對歐洲國家的網絡、混合攻擊顯著升級:歐洲貨幣受創最重,中東歐貨幣、北歐貨幣因為地緣臨近,敏感度最高。瑞郎、日元會和美元同步大漲。
2.中東衝突擴大,更多區域大國、外部勢力捲入:主要通過油價衝擊外匯市場。原油淨進口國貨幣承壓尤其明顯,特別是那些央行沒有額外加息空間對沖通脹衝擊的幣種。美元將是明確贏家,其他低息貨幣會被能源通脹拖累。
3.東亞地緣緊張急劇升級:亞洲貨幣承壓,澳元、新西蘭元作為高流動性的關聯標的同樣脆弱。歐洲貨幣在衝擊初期相對抗跌。區域風險還包括中美貿易與科技摩擦。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。